Giriş: Temettü Emekliliği Nedir?
Temettü emekliliği, çalışma hayatı boyunca biriktirilen hisse senedi portföyünün ürettiği temettü gelirinin yaşam giderlerinin tamamını ya da önemli bir bölümünü karşıladığı bir planlama yaklaşımıdır. Temettü (kâr payı), şirketlerin kârlarından ortaklarına yaptığı dağıtımdır. Şirketler dağıtım yapıp yapmamaya, ne kadar dağıtacağına ve ne zaman dağıtacağına kendileri karar verir; bu nedenle temettü, mevduat faizi gibi garantili bir gelir değildir. Dağıtım azalabilir, ertelenebilir ya da tamamen kesilebilir.
Bu rehberi okuduktan sonra şunları öğrenmiş olacaksınız:
- Temettü yatırımı ile temettü emekliliği arasındaki fark
- Temettü verimini ve hedef gelir için gereken sermayeyi nasıl hesaplayacağınız
- Temettü hissesi seçerken hangi ölçütlere bakılacağı ve portföyün nasıl çeşitlendirileceği
- Yeniden yatırımın etkisi, yaygın hatalar ve Türkiye’deki vergilendirmenin genel çerçevesi
Temettü Emekliliği ile Temettü Yatırımcılığı Arasındaki Fark
Temettü yatırımcılığı, düzenli kâr payı dağıtma eğiliminde olan şirketlerin hisselerinden oluşan bir portföy kurma stratejisidir. Temettü emekliliği ise bu stratejiyi belirli bir amaca bağlar: portföyün, çalışma gelirine ihtiyaç duyulmadan yaşam giderlerini karşılayabilmesi. Yani biri bir yöntemi, diğeri o yöntemle ulaşılmak istenen hedefi anlatır.
Reklam
Reklam
Süreç genellikle üç döneme ayrılır:
| Dönem | Temel faaliyet | Temettülerin kullanımı |
|---|---|---|
| Birikim | Düzenli yatırım yapmak | Genellikle yeniden yatırılır |
| Geçiş | Portföyü büyütmek, hedefi gözden geçirmek | Kısmen yeniden yatırılır veya harcanır |
| Gelir elde etme | Portföyden gider karşılamak | Harcanabilir gelir olarak kullanılır |
Finansal özgürlük, düzenli gelirin (maaş gibi bir çalışma gelirine bağlı kalmadan) yaşam giderlerini karşılayabildiği durumu ifade eder. Temettü geliri bu hedefe giden yollardan yalnızca biridir. Giderleriniz yüksekse, sermayeniz sınırlıysa ya da temettüler dalgalanıyorsa temettü geliri tek başına yeterli olmayabilir. Bu nedenle çoğu kişi için bireysel emeklilik, mevduat, gayrimenkul gibi başka gelir kaynaklarıyla birlikte düşünülen bir plan daha gerçekçidir.
Temettü Geliri ve Temettü Verimi Nasıl Hesaplanır?
Üç kavramı ayırmak gerekir:
- Temettü tutarı: Hisse başına ya da toplamda dağıtılan para.
- Temettü verimi: Yıllık temettünün hisse fiyatına oranı.
- Net gelir: Vergi ve diğer kesintiler düşüldükten sonra hesabınıza geçen tutar.
Temettü verimi şu formülle hesaplanır:
$$ \text{Temettü Verimi (%)} = \frac{\text{Hisse Başına Yıllık Temettü}}{\text{Hisse Fiyatı}} \times 100 $$
Örnek: Hisse başına yıllık brüt temettü 5 TL, hisse fiyatı 100 TL ise brüt temettü verimi %5’tir. Aynı temettü ödenirken fiyat 125 TL’ye çıkarsa verim %4’e, 80 TL’ye düşerse %6,25’e gelir. Yani verim, temettüden olduğu kadar fiyattan da etkilenir; yüksek verim bazen şirketin değil, düşen fiyatın sonucudur.
Brüt ve net fark. Şirketin açıkladığı brüt temettüden kaynakta vergi kesintisi yapılabilir. Varsayımsal %15 kesinti ile 5 TL brüt temettünün eline geçen net tutarı 4,25 TL, net verim ise %4,25 olur. Kesinti oranı mevzuata göre değişebileceği için kendi hesaplarınızda güncel oranı kullanmalısınız (bkz. vergilendirme bölümü).
Verim, toplam getiri değildir. Bir hissenin toplam getirisi, temettüye hisse fiyatındaki değişimin eklenmesiyle bulunur. %5 temettü alıp hisse fiyatı %15 düşen yatırımcının toplam getirisi, kâğıt üzerinde eksidir. Temettü veriminin tek başına bir yatırımın kalitesini göstermediğini akılda tutun.
Temettü Emekliliği İçin Ne Kadar Sermaye Gerekir?
Hesaplama yıllık gelir ihtiyacından başlar. Aylık giderlerinizi belirleyin, yıllığa çevirin ve vergi sonrası ulaşmak istediğiniz net geliri yazın. Ardından basit bir ilişki kullanılır:
$$ \text{Yaklaşık Sermaye İhtiyacı} = \frac{\text{Yıllık Hedef Net Gelir}}{\text{Varsayımsal Net Temettü Verimi}} $$
Örnek (yalnızca matematiksel senaryo): Yıllık net 360.000 TL gelir hedefleyen ve %4 net temettü verimi varsayan biri için:
360.000 TL ÷ 0,04 = 9.000.000 TL
Bu rakamı yorumlarken şunlara dikkat edin:
- %4, genel geçer bir kural ya da garanti değildir; sadece hesabı göstermek için seçilmiş bir varsayımdır. Verim %3 olsaydı ihtiyaç 12.000.000 TL, %5 olsaydı 7.200.000 TL olurdu.
- Enflasyon alım gücünü eritir. Örneğin yıllık %20’lik varsayımsal bir enflasyonla, bugün 360.000 TL’ye alınan şeyi 5 yıl sonra almak için yaklaşık 895.800 TL gerekir (360.000 × 1,2⁵). Bu bir tahmin değil, etkiyi gösteren bir örnektir.
- Vergiler ve masraflar (komisyon, saklama ücreti vb.) net geliri düşürür.
- Dağıtımlar değişebilir. Şirketler temettüyü azaltabilir ya da kesebilir.
- Portföy değeri dalgalanır. Temettü sürse bile hisse fiyatlarındaki düşüş sermayenizi küçültebilir.
Bu nedenle sonuç, kesin bir hedef değil, planlamaya başlamak için bir referans noktası olarak görülmelidir.
Temettü Hissesi Seçerken Nelere Dikkat Edilmeli?
Yüksek temettü verimi tek başına bir alım gerekçesi değildir. Aşağıdaki ölçütler birlikte değerlendirilmelidir. Hiçbir oran tek başına şirketin niteliğini belirlemez ve oranlar sektörler arasında doğrudan karşılaştırılamaz. Örneğin sermaye yoğun sektörlerle hafif sermayeli sektörlerin borçluluk ve yatırım ihtiyaçları farklıdır.
Reklam
Reklam
Kârlılık ve faaliyetlerden nakit üretimi
Temettü sonuçta kârdan ve nakitten ödenir. Şirketin kârlılığı istikrarlı mı, faaliyetlerinden nakit üretiyor mu? Kâr görünse de nakit üretmeyen bir şirketin dağıtımı sürdürmesi zorlaşır.
Serbest nakit akışı
Serbest nakit akışı, faaliyetlerden gelen nakitten yatırım harcamaları düşüldükten sonra kalan tutardır. Temettünün serbest nakit akışıyla karşılanıp karşılanmadığı, dağıtımın sürdürülebilirliği hakkında önemli ipucu verir.
Temettü ödeme geçmişi ve sürdürülebilirliği
Geçmişte düzenli ödeme yapmış olmak gelecekte de yapılacağını garanti etmez; ancak dağıtım politikasının tutarlılığı, kriz dönemlerinde nasıl davrandığı ve politikayı açıklayıp açıklamadığı incelenmelidir.
Kâr dağıtım oranı
Kâr dağıtım oranı, net kârın ne kadarının temettü olarak dağıtıldığını gösterir. Çok yüksek oran, şirketin büyümeye ve olası kötü dönemlere ayıracak payının az olduğu anlamına gelebilir. “İdeal” tek bir oran yoktur; sektöre ve şirketin büyüme evresine bağlıdır.
Borçluluk ve finansman ihtiyacı
Yüksek borç ve yüksek faiz gideri, nakdi temettüye ayrılabilecek tutarı sınırlar. Şirketin borçlanarak temettü ödeyip ödemediğine, finansman ihtiyacına ve yatırım planlarına bakın.
Temettü büyümesi
Zaman içinde artan temettü, enflasyon karşısında gelirin değerini korumaya yardımcı olabilir. Ancak büyümenin kâr ve nakit artışıyla desteklenip desteklenmediğini kontrol etmek gerekir.
Değerleme ve sektör koşulları
İyi bir şirket bile aşırı pahalı fiyattan alınırsa getirisi zayıf kalabilir. Fiyatın şirketin kârına, defter değerine ve sektör ortalamalarına göre makul olup olmadığına bakılmalıdır. Sektörün döngüselliği (örneğin emtia fiyatlarına bağımlılık) temettü istikrarını doğrudan etkiler.
Şirket finansallarını okumayı öğrenmek için yatırım eğitimi ve kaynaklar bölümünde işimize yarayacak Borsa Kitaplığı listesine göz atabilirsiniz.
Temettü Portföyü Nasıl Oluşturulur?
Bir temettü portföyü kurarken amaç, tek bir şirketin sorununun gelirinizi ciddi biçimde etkilemesini önlemektir.
- Çeşitlendirme: Farklı sektör ve şirketlere yayılmak, tek bir kaynağa bağımlılığı azaltır. Aynı sektörden çok sayıda hisse almak çeşitlendirme sağlamaz.
- Yoğunlaşma riski: Tek bir şirket veya sektörün temettüsüne bağımlı olmak, o şirketin dağıtımı kestiği anda gelirinizi doğrudan etkiler.
- Varlık sınıfları: Hisse senetleri dışında mevduat, tahvil, fon gibi varlıklarla denge kurmak dalgalanmayı azaltabilir. Hangi dağılımın uygun olduğu kişiden kişiye değişir.
- Düzenli yatırım ve takip: Belirli aralıklarla yatırım yapmak ve portföyü periyodik olarak gözden geçirmek, kararları duygulardan ayırmaya yardımcı olur.
- Kişiye özel planlama: Risk toleransı, yatırım vadesi ve gelire ihtiyaç duyulan zaman her yatırımcıda farklıdır. Ne herkese uygun bir hisse sayısı ne de sabit bir dağılım oranı vardır.
Temettüleri Yeniden Yatırmak ve Bileşik Getiri
Alınan temettülerle yeni hisse almak, sahip olunan hisse adedini artırır; artan hisse adedi de gelecekte daha fazla temettü getirebilir. Bu zincire bileşik büyüme denir.
Basitleştirilmiş örnek (varsayımsal): Başlangıçta 1.000 hisseniz olsun. Hisse fiyatının 100 TL, hisse başına net temettünün 4 TL olduğunu ve bunların yıllar boyunca değişmediğini varsayalım:
- yıl: 1.000 × 4 TL = 4.000 TL temettü, bununla 40 hisse alınır. Hisse adedi 1.040 olur.
- Aynı oran sürdüğünde 10 yıl sonunda hisse adedi 1.000 × 1,04¹⁰ ≈ 1.480 olur.
- Yeniden yatırım yapılmasaydı toplam temettü 10 yılda 40.000 TL olurdu ve hisse adedi 1.000’de kalırdı.
Bu örnek, hisse fiyatı ve temettü tutarının sabit kalması gibi gerçekçi olmayan varsayımlara dayanır. Gerçekte fiyatlar ve temettüler her yıl değişir; sonuçlar bu örnekten çok farklı olabilir. Bileşik büyüme garanti edilmez.
Yeniden yatırım mı, harcama mı? Birikim aşamasında temettüleri yeniden yatırmak büyümeyi destekleyebilir. Gelir elde etme aşamasında ise temettüler giderleri karşılamak için kullanılır. Karar, hedefinize ve zaman ufkunuza göre verilir; zorunlu bir kural yoktur.
Temettü Emekliliğinde Yapılan Hatalar
- Yüksek verim tuzağı: Yüksek verim, çoğu zaman fiyat düşüşünün ya da şirketin sorunlarının işareti olabilir. Verimin yüksek olması, ödemenin süreceği anlamına gelmez.
- Temettünün süreceğini varsaymak: Dağıtımlar azaltılabilir veya kesilebilir. Hesaplarınızda bunu hesaba katan bir pay bırakın.
- Enflasyonu ve vergileri yok saymak: Brüt rakamlarla yapılan plan, net gelirinizi olduğundan yüksek gösterir.
- Tek şirket veya sektöre yoğunlaşmak: Gelirinizin tek bir kaynağa bağlı olması riski artırır.
- Fiyat kaybını ve fırsat maliyetini görmemek: Hisse fiyatındaki düşüş alınan temettüyü aşabilir. Aynı sermayenin başka bir yatırımda ne getirebileceği de hesaba katılmalıdır.
- Gerçekçi olmayan beklentiler: Temettü emekliliği hızlı zenginleşme yöntemi değildir; yıllar süren disiplinli bir birikim gerektirir ve sonuç garanti edilemez.
Türkiye’de Temettü Gelirinin Vergilendirilmesi
Bu bölüm genel bilgi amaçlıdır; kişiye özel vergi danışmanlığı değildir. Vergi oranları, istisnalar ve beyan sınırları değişebildiği için kararınızı vermeden önce güncel bilgiyi doğrulayın.
Genel çerçeve:
- Türkiye’deki şirketlerin dağıttığı kâr paylarından, dağıtım sırasında şirket tarafından kaynakta vergi (stopaj) kesilir. Bu yüzden hesabınıza geçen net tutar, açıklanan brüt tutardan düşüktür. Kesinti oranı son dönemde %10’dan %15’e çıkarılmıştır; oran Cumhurbaşkanı kararıyla yeniden değişebilir.
- Tam mükellef kurumlardan alınan kâr paylarının bir kısmı gelir vergisinden istisna tutulur. Yıllık toplam gelir belirli bir beyan sınırını aştığında yıllık gelir vergisi beyannamesi verilmesi gerekebilir. Bu durumda kaynakta kesilen vergi hesaplanan vergiden mahsup edilir.
- Beyan sınırları ve istisna tutarları genellikle her yıl yeniden belirlenir. Bu yazıda sabit bir tutar vermiyoruz; bunun nedeni güncelliğini koruyamayacak bir rakam yazmak istememizdir.
- Yurt dışı yatırımlarda kâr payları farklı kurallara tabi olabilir (kaynakta kesinti, yurt dışında ödenen vergi, farklı beyan sınırları). Yurt içi ve yurt dışı gelirlerin aynı kurallara tabi olduğunu varsaymayın.
Güncel oranlar, istisnalar ve sınırlar için Gelir İdaresi Başkanlığı kaynaklarını inceleyin veya bir mali müşavirden destek alın.
Yeni Başlayanlar İçin Adım Adım Temettü Emekliliği Planı
- Gelir ve giderlerinizi belirleyin. Aylık net gelirinizi ve sabit/değişken giderlerinizi yazın. Hedefiniz için gerçekçi bir temel oluşturun.
- Acil durum birikimini ve borçlarınızı değerlendirin. Beklenmedik giderleri karşılayacak bir nakit tamponu ve yüksek faizli borçların durumu yatırımdan önce ele alınmalıdır.
- Gerçekçi birikim ve gelir hedefleri koyun. Önceki bölümdeki sermaye hesabını kendi rakamlarınızla yapın; aşamalı hedefler belirleyin.
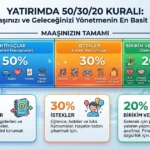
- Düzenli bir yatırım planı oluşturun. Bütçenizin ne kadarını ayırabileceğinizi belirlerken Yatırımda 50/30/20 Kuralı yaklaşımı size bir başlangıç noktası sunabilir. Oranları kendi koşullarınıza göre uyarlayın.
- Şirketleri finansal verilerle araştırın. Kâr, nakit akışı, borçluluk ve dağıtım politikasını inceleyin.
- Temettüleri yeniden yatırma veya harcama kararını verin. Aşamanıza ve hedeflerinize göre belirleyin.
- Portföyünüzü ve hedeflerinizi düzenli gözden geçirin. Yılda en az bir kez gelirinizi, giderlerinizi ve portföy dağılımınızı kontrol edin.
Sık Sorulan Sorular
Temettü emekliliği için ne kadar para gerekir?
Bu, yıllık giderlerinize ve varsaydığınız net temettü verimine bağlıdır. Temel hesap, yıllık hedef net geliri varsayımsal net verime bölmektir; ancak enflasyon, vergi ve dağıtım değişiklikleri sonucu etkiler. Dolayısıyla elde edilen rakam kesin değil, yaklaşık bir referanstır.
Temettü geliri her ay ödenir mi?
Çoğu zaman hayır. Ödeme zamanlaması şirketlere göre değişir; kimi şirketler yılda bir, kimi taksitlerle öder, kimi hiç dağıtmaz. Aylık gelir istiyorsanız farklı dönemlerde ödeme yapan şirketlerden bir akış kurmanız ya da nakit tamponu tutmanız gerekebilir.
Temettü yatırımı risksiz midir?
Hayır. Şirketler dağıtımı azaltabilir veya kesebilir, hisse fiyatları düşebilir ve fiyat kaybı alınan temettüyü aşabilir. Ayrıca enflasyon ve yoğunlaşma riskleri de vardır.
Temettü geliriyle tamamen emekli olmak mümkün müdür?
Bazı kişiler için mümkün olabilir, ama bu kişisel giderlere, birikmiş sermayeye, gelirin sürdürülebilirliğine ve diğer gelir kaynaklarına bağlıdır. Garanti edilebilecek bir sonuç değildir; planı düzenli gözden geçirmek gerekir.
Temettü hissesi seçerken hangi kriterler önemlidir?
Tek bir ölçüt yoktur. Şirketin nakit üretimi, finansal sağlığı, borçluluğu, değerlemesi ve dağıtım kapasitesi birlikte değerlendirilmelidir. Verim, bu bütünün yalnızca bir parçasıdır.
Temettüleri yeniden yatırmak zorunlu mudur?
Hayır. Birikim aşamasında yeniden yatırım büyümeyi destekleyebilir; gelir elde etme aşamasında ise temettüler harcanabilir. Tercih, hedeflerinize ve ihtiyaçlarınıza göre yapılır.
Temettü gelirinin tamamı yatırımcının hesabına geçer mi?
Hayır. Brüt temettüden kaynakta vergi kesintisi yapılır; hesabınıza net tutar geçer. Beyan sınırının aşılması durumunda ayrıca beyan yükümlülüğü doğabilir. Güncel kurallar için GİB kaynaklarını kontrol edin.
Sonuç: Temettü Emekliliği Uzun Vadeli Bir Planlama Sürecidir
Temettü emekliliği, hızlı sonuç vaat eden bir yöntem değil; yıllara yayılan bir planlama sürecidir. Giderlerinizi netleştirmek, gereken sermayeyi gerçekçi varsayımlarla hesaplamak, şirketleri nakit akışı, borçluluk ve değerleme gibi ölçütlerle incelemek ve portföyü çeşitlendirmek bu sürecin temelidir. Temettünün garanti olmadığını, vergi ve enflasyonun net geliri etkilediğini unutmamak gerekir.
Önce kendi bütçenizi kurun, sürdürülebilir bir birikim alışkanlığı geliştirin ve her kararı araştırmaya dayandırın. Rehberin devamı ve yeni içeriklerden haberdar olmak için E-Posta Aboneliği‘ne katılabilirsiniz.
Bu yazı yalnızca bilgilendirme amaçlıdır; yatırım tavsiyesi niteliği taşımaz. Hisse senedi yatırımları temettü ve sermaye kaybı dahil risk içerir; geçmiş performans gelecekteki sonuçların garantisi değildir. Yatırım kararı vermeden önce kendi mali durumunuzu değerlendirin ve gerekirse yetkili bir uzmandan destek alın.
Reklam
Reklam