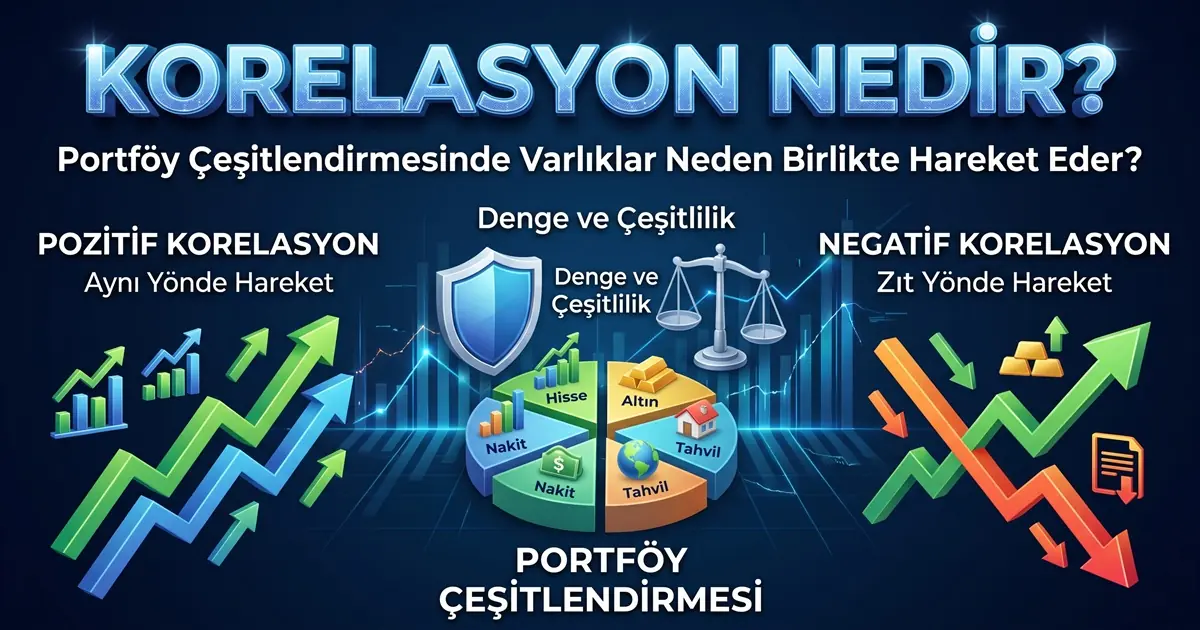
Beş farklı hisse senedine yatırım yapan bir yatırımcı, piyasada sert bir düşüş yaşandığında portföyünün neredeyse tamamının aynı anda değer kaybettiğini görebilir. Bu durumda akla şu soru gelir: Portföy çeşitlendirilmişse kayıplar neden birlikte geldi?
Cevap çoğunlukla korelasyonda yatar. Korelasyon nedir sorusunun kısa yanıtı şudur: Korelasyon, iki varlığın veya değişkenin birlikte hareket etme yönünü ve bu hareketteki doğrusal ilişkinin gücünü ölçen istatistiksel bir kavramdır. Çeşitlendirmede yalnızca kaç farklı yatırımınız olduğu değil, bu yatırımların birbirine göre nasıl davrandığı da belirleyicidir.
Bu rehberi okuduğunuzda korelasyon katsayısını yorumlamayı, portföy çeşitlendirmesiyle ilişkisini kavramayı ve temel hesaplama yöntemini (Excel dahil) öğrenmiş olacaksınız.
Reklam
Reklam
Korelasyon Nedir?
Finansal analizde korelasyon, iki varlığın getirilerinin birlikte nasıl hareket ettiğini sayısal olarak ifade eder. İki hisse senedi genellikle aynı gün yükselip aynı gün düşüyorsa aralarında pozitif bir ilişki vardır. Biri yükselirken diğeri düşme eğilimindeyse ilişki negatiftir. İkisinin hareketleri arasında düzenli bir doğrusal örüntü yoksa korelasyon sıfıra yakındır.
Yatırımcılar için bu bilgi, portföydeki varlıkların aynı olaylardan benzer biçimde etkilenip etkilenmediğini anlamaya yardımcı olur. Bu yüzden korelasyon analizi, portföy yönetimi ve yatırım riski değerlendirmesinin temel araçlarından biridir.
Burada önemli bir uyarı gerekir: Korelasyon nedensellik anlamına gelmez. İki varlığın birlikte hareket etmesi, birinin diğerini etkilediği anlamına gelmez. Her ikisi de faiz kararı gibi ortak bir etkenden etkileniyor olabilir. Bu etken analizde görünmüyorsa ilişki yanlış yorumlanabilir.
İki yatırımı karşılaştırırken fiyat seviyeleri yerine aynı dönemlere ait getiriler kullanılır. Fiyatlar zamanla genel bir yükseliş trendi taşıyabilir ve bu, gerçekte olmayan bir ilişkiyi varmış gibi gösterebilir. Getiriler ise varlıkların her dönemdeki tepkisini daha sağlıklı biçimde yansıtır.
Korelasyon Katsayısı Nasıl Yorumlanır?
Korelasyon katsayısı -1 ile +1 arasında bir değer alır. Değerin işareti ilişkinin yönünü, mutlak değeri ise doğrusal ilişkinin gücünü gösterir.
| Korelasyon katsayısı | Yorum | Yatırım açısından anlamı |
|---|---|---|
| +1,00 | Mükemmel pozitif doğrusal ilişki | Varlıklar aynı yönde ve tam doğrusal ilişkiyle hareket eder. |
| +0,70 | Güçlü pozitif ilişkiye örnek | Aynı yöndeki hareketler daha belirgindir. |
| 0,00 | Doğrusal ilişki bulunmaması | Doğrusal bir ilişki tespit edilmez; başka tür ilişkiler bulunabilir. |
| -0,70 | Güçlü negatif ilişkiye örnek | Varlıklar genellikle ters yönlerde hareket eder. |
| -1,00 | Mükemmel negatif doğrusal ilişki | Doğrusal ilişki tamamen ters yöndedir. |
+0,70 ve -0,70 değerlerinin “güçlü” sayılması örnek niteliğindedir. İlişkinin zayıf, orta veya güçlü kabul edilmesine ilişkin evrensel ve kesin sınırlar yoktur. Bu sınıflandırma alana ve kullanılan veri setine göre değişir. Sıfıra yakın bir korelasyon da hiçbir ilişkinin bulunmadığı anlamına gelmez, yalnızca doğrusal bir ilişkinin zayıf olduğunu gösterir.
Pozitif, Negatif ve Sıfıra Yakın Korelasyon Nedir?
Pozitif Korelasyon
Pozitif korelasyon, iki varlığın aynı yönde hareket etme eğilimini ifade eder. Varsayımsal bir örnek verelim: Aynı sektörde faaliyet gösteren iki şirketin hisseleri, sektöre ilişkin olumlu bir düzenleme haberiyle birlikte yükselebilir. Haber olumsuz olduğunda ise ikisi de birlikte gerileyebilir. İki hissenin ortak risklere maruz kalması, aralarındaki pozitif korelasyonu yükseltir.
Negatif Korelasyon
Negatif korelasyonda bir varlık yükselirken diğerinin düşme eğilimi görülebilir. Bu ilişki portföy dalgalanmasını azaltmaya yardımcı olabilir. Ancak negatif korelasyon her zaman veya her piyasa koşulunda devam etmez. Risksiz yatırım ya da garantili koruma anlamına da gelmez. Varlıkların ilişkisi kriz dönemlerinde, ekonomik rejim değişikliklerinde ya da farklı veri dönemlerinde belirgin biçimde değişebilir.
Sıfıra Yakın Korelasyon
Sıfıra yakın korelasyon, iki varlığın hareketleri arasında güçlü bir doğrusal ilişki bulunmadığını gösterir. Burada sık yapılan bir yanlış çıkarım vardır: “Korelasyon sıfırsa bu iki varlık arasında hiçbir ilişki yoktur.” Oysa doğrusal olmayan ilişkiler korelasyon katsayısına yansımayabilir. Örneğin bir varlık yalnızca aşırı piyasa hareketlerinde diğerine tepki veriyorsa, katsayı sıfıra yakın çıkabilir.
Varlıklar Neden Birlikte Hareket Eder?
Varlıkların birlikte hareket etmesinin arkasında genellikle ortak ekonomik etkenler vardır:
- Faiz oranlarındaki değişimler: Faiz artışı hem tahvil fiyatlarını hem hisse değerlemelerini etkileyebilir.
- Enflasyon beklentileri: Fiyat artışı beklentisi farklı varlık sınıflarını farklı yönlerde etkileyebilir.
- Ekonomik büyüme ve resesyon beklentileri: Büyüme beklentileri şirket kazançlarını ve yatırımcı iştahını şekillendirir.
- Döviz kuru hareketleri: Kur değişimleri ihracatçı, ithalatçı ve borçlu şirketleri farklı biçimde etkiler.
- Sektör ve şirket bazındaki gelişmeler: Aynı sektördeki şirketler benzer haberlere benzer tepkiler verebilir.
- Küresel risk algısı ve yatırımcı davranışları: Belirsizlik dönemlerinde yatırımcılar toplu olarak risk almaktan kaçınabilir.
Örneğin hisse senetleri ekonomik büyüme beklentilerine duyarlı olabilirken, tahviller faiz hareketlerine, altın ise enflasyon ve risk algısına tepki verebilir. Döviz kuru da hem hisseleri hem tahvilleri dolaylı yoldan etkileyebilir.
Bu ilişkilerin hiçbiri değişmez değildir. Herhangi iki varlık arasındaki korelasyon döneme, piyasa koşullarına ve analizde kullanılan veri aralığına göre farklılaşabilir. Bu nedenle “altın ile hisse senedi her zaman ters yönde hareket eder” gibi kesin ifadelerden kaçınmak gerekir.
Portföy Çeşitlendirmesinde Korelasyon Neden Önemlidir?
Portföy çeşitlendirme, yatırımları farklı varlıklara dağıtarak tek bir riskin portföy üzerindeki etkisini sınırlamayı amaçlar. Ancak çok sayıda varlığa sahip olmak tek başına yeterli çeşitlendirme sağlamaz. Asıl soru şudur: Bu varlıklar aynı risk kaynaklarına maruz mu kalıyor?
Yüksek korelasyonlu varlıklar benzer piyasa risklerine maruz kalır. Piyasadaki olumsuz bir gelişme bu varlıkları aynı anda etkileyebilir ve portföydeki çeşitlilik görünürde kalır. Düşük veya negatif korelasyonlu varlıklar ise bazı koşullarda birbirinin dalgalanmasını dengeleyebilir ve toplam portföy dalgalanmasını azaltabilir.
Portföy riskini yalnızca korelasyon belirlemez. Her varlığın kendi oynaklığı ve portföydeki ağırlığı da sonucu etkiler. Düşük korelasyonlu ama çok oynak bir varlığa büyük ağırlık vermek, toplam riski yine de yükseltebilir.
Reklam
Reklam
Varsayımsal Karşılaştırma
Aşağıdaki sayılar tamamen varsayımsaldır ve gerçek piyasa verisini yansıtmaz.
Portföy A, aynı sektörden beş hisse içersin. Bu hisseler arasındaki ortalama korelasyonun yüksek, örneğin +0,85 civarında olduğunu varsayalım. Sektörü etkileyen bir olumsuzlukta beş hissenin de benzer biçimde değer kaybetmesi beklenebilir.
Portföy B, farklı sektörlerden hisseler ile tahvil, altın gibi farklı varlık sınıflarından yatırımlar içersin. Varlıklar arasındaki ortalama korelasyonun daha düşük, örneğin +0,30 civarında olduğunu varsayalım. Bu durumda bir varlıktaki kaybın diğerlerine aynı şiddetle yansıması daha az olası olabilir.
Burada vurgulanması gereken nokta, Portföy B’nin mutlaka daha yüksek kazanç sağlayacağı değildir. Korelasyon ve diğer koşullar elverdiğinde, portföyün riskinin farklılaşabileceğidir. Çeşitlendirme getiriyi garanti etmez; riskin kaynağını dağıtmayı hedefler.
Korelasyon Katsayısı Nasıl Hesaplanır?
En yaygın yöntem Pearson korelasyon katsayısıdır. Temel formülü şöyledir:
r(X,Y) = Cov(X,Y) / [σ(X) × σ(Y)]
Formüldeki terimler şunlardır:
- r(X,Y): X ve Y değişkenleri arasındaki korelasyon katsayısı.
- Cov(X,Y): İki değişkenin kovaryansı; birlikte hareketin yönünü gösterir.
- σ(X) ve σ(Y): Değişkenlerin standart sapmaları; her birinin kendi dalgalanma düzeyini ölçer.
Kovaryans, ölçeğe bağlı olduğu için yorumlaması zordur. Standart sapmalara bölündüğünde sonuç standartlaşır ve her zaman -1 ile +1 arasında çıkar.
Hesaplamanın mantığı şu adımlardan oluşur:
- Karşılaştırılacak iki varlığı belirleyin.
- Aynı tarih aralığındaki dönemsel getirileri hesaplayın.
- Her iki varlık için aynı gözlem dönemini kullandığınızdan emin olun.
- Korelasyon katsayısını hesaplayın.
- Sonucu ve kullanılan dönemi birlikte, diğer risk göstergeleriyle beraber yorumlayın.
Dönem seçimi sonucu değiştirebilir. Aynı iki varlık için farklı zaman aralıklarında farklı katsayılar elde edilebilir.
Excel’de Korelasyon Nasıl Hesaplanır?
Korelasyonu hesaplamak için ileri düzey bir yazılıma ihtiyacınız yoktur. Excel ile şöyle ilerleyebilirsiniz:
- A sütununa birinci varlığın dönemsel getirilerini yerleştirin.
- B sütununa ikinci varlığın aynı dönemlere ait getirilerini yazın.
- Türkçe Excel kurulumlarında şu formülü kullanın:
=KORELASYON(A2:A61;B2:B61)
Bu örnekte 60 dönemlik (örneğin 60 aylık) bir veri kullanılmıştır. İşlev adı ve bağımsız değişken ayıracı Excel sürümüne ve dil ayarlarına göre farklılık gösterebilir. İngilizce kurulumlarda işlev CORREL, ayıraç ise virgül olabilir.
Sonucu şöyle yorumlayabilirsiniz:
- +1’e yakın: Varlıklar çoğunlukla aynı yönde hareket etmiştir.
- 0’a yakın: Güçlü bir doğrusal ilişki gözlenmemiştir.
- -1’e yakın: Varlıklar çoğunlukla ters yönde hareket etmiştir.
Verilerin fiyatlardan, günlük getirilerden ya da haftalık getirilerden oluşturulması sonucu etkileyebilir. Karşılaştırma yaparken tüm varlıklar için aynı yöntemi ve aynı veri sıklığını kullanmak tutarlılık sağlar.
Korelasyon ile Beta Arasındaki Fark Nedir?
Korelasyon ile beta sık karıştırılan iki kavramdır, ancak aynı şeyi ölçmezler. Korelasyon iki varlığın birlikte hareketini ve bu hareketin doğrusal gücünü gösterir. Beta ise bir varlığın belirli bir piyasa ölçütüne göre duyarlılığını ölçer; yani piyasa hareket ettiğinde varlığın ne ölçüde tepki verdiğini anlatır.
İki kavramın hesaplamada ortak noktaları bulunsa da yorumları farklıdır. Konuyu ayrıntılı olarak incelemek isterseniz Beta ile Korelasyon Arasındaki Fark Nedir? Yatırımcı Rehberi yazımıza göz atabilirsiniz.
Korelasyonun Sınırları ve Yatırımcıların Yaptığı Hatalar
Korelasyon güçlü bir analiz aracıdır, ancak yanlış kullanıldığında yanıltıcı olabilir. En sık yapılan hatalar şunlardır:
- Geçmişteki korelasyonun gelecekte sabit kalacağını varsaymak: Piyasa koşulları değiştikçe ilişkiler de değişebilir.
- Korelasyonu nedensellikle karıştırmak: Birlikte hareket eden iki varlık birbirini etkilemiyor olabilir.
- Fiyatlar ile dönemsel getirileri birbirine karıştırmak: Fiyat serileri üzerinden hesaplanan korelasyon, getirilerle hesaplananla aynı sonucu vermez ve yanıltıcı olabilir.
- Sadece kısa bir veri dönemine bakmak: Kısa dönemli sonuç, uzun vadeli ilişkiyi yansıtmayabilir.
- Negatif korelasyonu garantili koruma olarak görmek: Negatif ilişki, özellikle stresli piyasa dönemlerinde zayıflayabilir.
- Korelasyonu tek başına yeterli bir risk göstergesi kabul etmek: Korelasyon varlıklar arasındaki ilişkiyi gösterir, portföyün yaşayabileceği kaybın büyüklüğünü göstermez.
Son madde özellikle önemlidir. Portföyün geçmişte yaşadığı en büyük zirve-dip kaybını gösteren maksimum gerileme, korelasyonu tamamlayan bir göstergedir. Korelasyon varlıkların birlikte hareketini anlatırken, maksimum gerileme portföyün gerçekte ne kadar değer kaybettiğini ölçer. Bu ölçütü öğrenmek için Maksimum Gerileme (Drawdown) Nedir? Portföy Kaybı Nasıl Ölçülür? rehberini inceleyebilirsiniz.
Yatırımcılar Korelasyon Analizini Nasıl Kullanabilir?
Aşağıdaki beş adımlı yöntem, korelasyon analizini düzenli bir sürece dönüştürmenize yardımcı olabilir. Bu yöntem eğitim amaçlı bir çerçevedir; kişiye özel yatırım önerisi değildir.
- Portföydeki varlıkları belirleyin. Hisseler, tahviller, altın, döviz ve diğer yatırımları listeleyin.
- Ortak bir dönem üzerinden getirileri hesaplayın. Tüm varlıklar için aynı tarih aralığını ve aynı sıklığı kullanın.
- Varlıklar arasındaki korelasyonları karşılaştırın. İkili korelasyonlara veya bir korelasyon matrisine bakın.
- Sonuçları varlık ağırlıkları ve oynaklıkla birlikte değerlendirin. Korelasyonu tek başına değil, portföydeki paylar ve oynaklık düzeyleriyle birlikte yorumlayın.
- Korelasyonları ve portföy dağılımını düzenli aralıklarla gözden geçirin. İlişkiler zamanla değiştiği için analizi periyodik olarak tekrarlayın.
Sıkça Sorulan Sorular
Korelasyon katsayısı kaç olmalıdır?
Tek bir ideal değer yoktur. Değerlendirme portföyün amacına, risk yapısına ve yatırımcının hedeflerine bağlıdır. Daha düşük korelasyon genellikle daha fazla çeşitlendirme potansiyeli sunar, ancak bu tek başına yeterli bir ölçüt değildir.
Negatif korelasyon portföy riskini azaltır mı?
Uygun koşullarda azaltabilir, ancak bu bir garanti değildir. Negatif ilişki dönemlere göre zayıflayabilir veya tersine dönebilir.
Korelasyon sıfırsa ne anlama gelir?
İki varlık arasında doğrusal bir ilişkinin bulunmadığı anlamına gelir. Yine de doğrusal olmayan veya yalnızca belirli koşullarda ortaya çıkan ilişkiler olabilir.
Korelasyon zamanla değişir mi?
Evet. Piyasa koşulları, seçilen veri dönemi ve ekonomik etkenler nedeniyle korelasyon değişebilir. Bu yüzden analizin düzenli aralıklarla güncellenmesi önerilir.
Korelasyon ile kovaryans arasındaki fark nedir?
Kovaryans, birlikte hareketin yönünü gösteren ve ölçeğe bağlı bir ölçüdür; değeri yorumlamak zordur. Korelasyon ise kovaryansın standart sapmalarla standartlaştırılmış hâlidir ve her zaman -1 ile +1 arasında yer alır.
Bir portföyü çeşitlendirmek için yalnızca korelasyona bakmak yeterli midir?
Hayır. Korelasyonun yanı sıra risk, getiri, varlık ağırlıkları, yatırım süresi ve yatırımcının kendi koşulları da dikkate alınmalıdır.
Sonuç — Korelasyon, Bilinçli Portföy Çeşitlendirmesinin Temelidir
Bu rehberdeki üç temel mesajı şöyle özetleyebiliriz:
- Portföyde çok sayıda varlık bulundurmak, gerçekten çeşitlendirilmiş bir portföy oluşturmakla aynı şey değildir.
- Korelasyon, varlıkların birlikte hareketini anlamaya ve portföy riskini değerlendirmeye yardımcı olur.
- Korelasyon analizi; oynaklık, maksimum gerileme ve diğer risk göstergeleriyle birlikte kullanıldığında daha anlamlı hâle gelir.
Yatırım eğitiminize devam etmek isterseniz FinansxTR’nin Borsada Başarılı Olmak İçin Okunması Gereken Kitaplar listesine göz atabilirsiniz. Yeni rehberlerden ve içeriklerden haberdar olmak için E-Posta Aboneliği ile bültenimize katılabilirsiniz.
Bu makaledeki bilgiler yalnızca eğitim ve bilgilendirme amaçlıdır; yatırım tavsiyesi niteliği taşımaz. Yatırım kararlarınızı kendi mali durumunuzu ve risk tercihlerinizi dikkate alarak vermelisiniz.
Reklam
Reklam