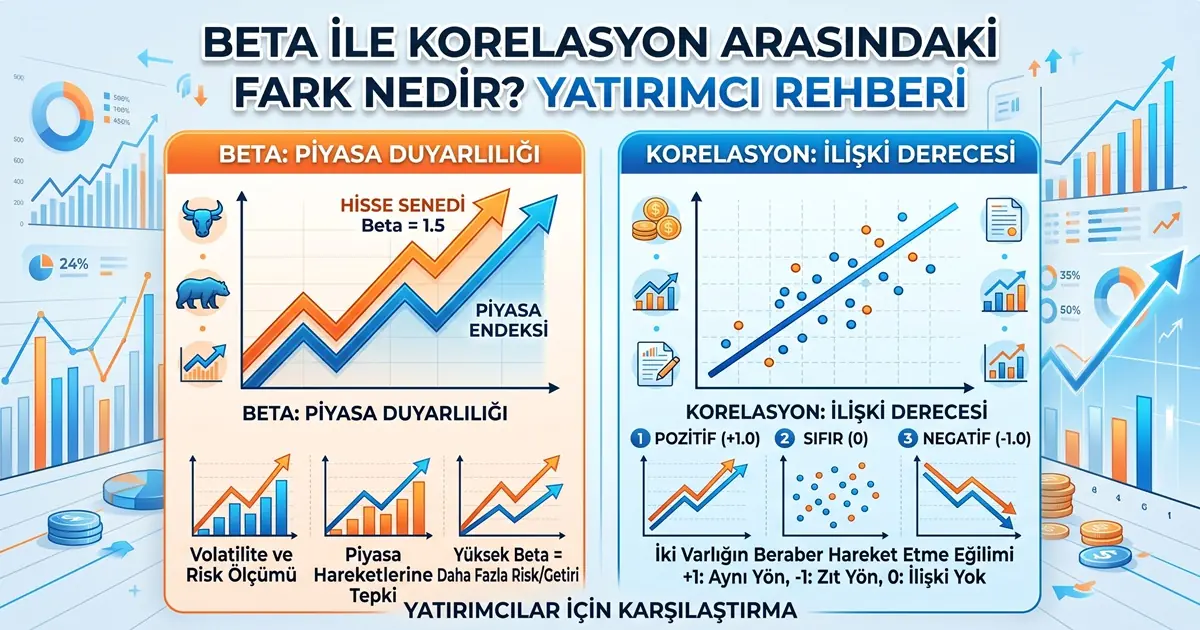
Beta ile korelasyon arasındaki fark şudur: beta, bir varlığın piyasa hareketlerine ne kadar duyarlı olduğunu; korelasyon ise iki varlığın birlikte hangi yönde ve ne ölçüde hareket ettiğini gösterir. Kısacası:
- Beta = Piyasaya karşı duyarlılık
- Korelasyon = Birlikte hareket etme yönü ve gücü
İki kavram da iki değişken arasındaki ilişkiyi incelemeye yardımcı olduğu için sıkça birbirine karıştırılır. Oysa aynı soruya cevap vermezler. Bir hisse, piyasayla çok uyumlu hareket edip (yüksek korelasyon) yine de piyasadan çok daha az sallanıyor (düşük beta) olabilir. Bu yazıda iki kavramı sade bir dille açıklayacak, aralarındaki matematiksel bağı sayısal örneklerle göstereceğiz ve portföy analizinde nasıl birlikte kullanılabileceklerini anlatacağız.
Yatırım bilgisini temelden geliştirmek istiyorsanız Borsada Başarılı Olmak İçin Okunması Gereken Kitaplar listemiz de iyi bir başlangıç noktası olabilir.
Reklam
Reklam
Beta Nedir?
Beta katsayısı, bir hissenin ya da varlığın getirisinin, bir piyasa referansının (örneğin BIST 100) getirisindeki değişime ne kadar tepki verdiğini gösteren sayıdır. Basitçe söylemek gerekirse: piyasa %1 oynadığında bu varlık ortalama olarak yüzde kaç oynuyor?
Konuya daha derinlemesine bakmak isterseniz beta katsayısı nasıl yorumlanır? sorusunu ele aldığımız rehbere göz atabilirsiniz.
Beta neyi ölçer?
Beta, varlığın piyasaya göre hassasiyetini ölçer. Yorumlamanın temel çerçevesi şöyledir:
- Beta = 1: Varlık, piyasaya yakın bir ölçekte hareket etme eğilimindedir.
- Beta > 1: Varlık, piyasaya göre daha yüksek hassasiyet gösterir. Piyasa yükselirken daha fazla yükselme, düşerken daha fazla düşme eğilimi olabilir.
- 0 < Beta < 1: Varlık, piyasaya göre daha düşük hassasiyet gösterir.
- Beta < 0: Varlık, piyasayla ters yönlü bir ilişki sergileyebilir.
Burada önemli bir uyarı: Beta’yı yalnızca “riskli” ya da “risksiz” diye okumak doğru olmaz. Beta, toplam riski değil, yalnızca piyasa kaynaklı (sistematik) duyarlılığı anlatır. Şirkete özgü gelişmelerden doğan risk beta’ya yansımaz.
Beta nasıl hesaplanır?
Basitleştirilmiş formül şöyledir:
Beta = Cov(Varlık, Piyasa) / Var(Piyasa)
- Kovaryans (Cov): Varlık ile piyasanın getirilerinin birlikte nasıl değiştiğini gösterir.
- Piyasa varyansı (Var): Piyasa getirilerinin ortalamasından ne kadar saptığını, yani piyasanın oynaklığını ölçer.
Formülü bir doğru çizgisinin eğimi gibi düşünebilirsiniz: Piyasa bir birim hareket ettiğinde varlığın kaç birim hareket ettiğini verir.
Beta yatırımcı için neden önemlidir?
- Varlığın piyasa duyarlılığını anlamaya yardımcı olur.
- Portföy riskini değerlendirirken bir referans sunar.
- Daha agresif ve daha defansif hisseleri karşılaştırmayı kolaylaştırır.
- Portföyün genel risk profilini görmeyi sağlar.
Korelasyon Nedir?
Korelasyon, iki değişkenin birlikte ne ölçüde ve hangi yönde hareket ettiğini gösteren istatistiksel bir ölçüdür.
Korelasyon neyi ölçer?
Yatırımda korelasyon genellikle iki varlığın getirilerinin birlikte hareket etme eğilimini anlatır. Örneğin iki hisse çoğu gün aynı yönde hareket ediyorsa aralarındaki korelasyon pozitiftir. Biri yükselirken diğeri genellikle düşüyorsa korelasyon negatiftir.
Korelasyon katsayısı nasıl yorumlanır?
Korelasyon katsayısı her zaman -1 ile +1 arasındadır:
| Korelasyon değeri | Yorum |
|---|---|
| +1 | Tam pozitif ilişki: iki varlık birebir aynı yönde hareket eder |
| +0,80 | Güçlü pozitif ilişki |
| +0,20 | Zayıf pozitif ilişki |
| 0 | Doğrusal ilişkinin çok zayıf olması veya hiç bulunmaması |
| -0,70 | Güçlü negatif ilişki |
| -1 | Tam negatif ilişki: iki varlık birebir ters yönde hareket eder |
Bir noktayı atlamamak gerekir: Korelasyon nedensellik anlamına gelmez. İki varlığın birlikte hareket etmesi, birinin diğerini harekete geçirdiğini göstermez. Ortak bir üçüncü etken ya da tesadüf de olabilir.
Ayrıca korelasyon yalnızca ilişkinin yönünü ve gücünü söyler; hareketin büyüklüğü hakkında bilgi vermez.
Beta ile Korelasyon Arasındaki Temel Farklar
Aşağıdaki tablo iki kavramı yan yana koyar:
| Özellik | Beta | Korelasyon |
|---|---|---|
| Temel amacı | Piyasaya göre duyarlılığı ölçmek | İki değişkenin birlikte hareketini ölçmek |
| Değer aralığı | Belirli bir aralıkla sınırlı değildir | -1 ile +1 |
| Referans | Genellikle bir piyasa endeksi | Herhangi iki değişken veya varlık |
| Ölçtüğü ilişki | Göreli piyasa duyarlılığı | İlişkinin yönü ve gücü |
| Kullanım alanı | Risk ve piyasa duyarlılığı analizi | Çeşitlendirme ve ilişki analizi |
| Sonuç | Eğimin büyüklüğünü ifade eder | Standartlaştırılmış ilişkinin gücünü ifade eder |
Korelasyon yönü ve ilişki gücünü, beta ise piyasaya karşı duyarlılığın büyüklüğünü anlamaya yardımcı olur.
Beta ve Korelasyon Arasındaki Matematiksel İlişki Nedir?
İki kavram aynı şey değildir ama birbirine bağlıdır. Bağlantı şu formülle kurulur:
Reklam
Reklam
Beta = Korelasyon × (Varlığın Standart Sapması / Piyasanın Standart Sapması)
Standart sapma, bir varlığın getirilerinin ortalamasından ne kadar dalgalandığını, yani oynaklığını (volatilitesini) gösterir. Formül bize şunu söyler: Beta, yalnızca ilişkinin yönüne ve gücüne değil, varlığın piyasaya göre ne kadar oynak olduğuna da bağlıdır.
Örnek:
- Korelasyon = 0,80
- Hissenin standart sapması = %30
- Piyasanın standart sapması = %20
Beta = 0,80 × (30 / 20) = 0,80 × 1,5 = 1,20
Yorum: Hisse, piyasayla güçlü biçimde aynı yönde hareket etme eğilimindedir. Üstelik kendi oynaklığı piyasadan yüksek olduğu için piyasa hareketlerine daha duyarlıdır. Piyasa %10 yükselirse, geçmiş ilişki bu şekilde devam ettiği varsayımıyla, hissenin ortalama %12 civarında hareket etmesi beklenebilir. Bu bir tahmin değil, tarihsel ilişkinin matematiksel özetidir.
Bu formülden üç sonuç çıkar:
- Korelasyon yüksek olsa bile beta yüksek olmak zorunda değildir.
- Korelasyon düşük olsa bile volatilite farkları nedeniyle beta farklı bir seviyede olabilir.
- Beta, ilişkinin yönü kadar varlığın oynaklığına da bağlıdır.
Beta ve Korelasyon Aynı Anda Yüksek Olabilir mi?
Evet. Örneğin korelasyon 0,90, beta 1,40 olabilir. Bu durumda hisse piyasayla güçlü biçimde aynı yönde hareket eder ve piyasaya göre daha yüksek hassasiyet gösterir.
Ancak şunu unutmamak gerekir: Yüksek korelasyon, yüksek beta anlamına gelmez. İkisinin birlikte yüksek çıkması mümkündür, ama bu bir kural değil, belirli bir durumun sonucudur.
Beta Düşükken Korelasyon Yüksek Olabilir mi?
Evet, ve iki kavramın neden birbirinin yerine kullanılamadığını en net gösteren durum budur. Bir varlık piyasayla yüksek oranda aynı yönde hareket edebilir ama piyasadan çok daha az dalgalanıyorsa beta değeri 1’in altında kalır.
Örnek:
- Korelasyon = 0,85
- Varlık volatilitesi = %10
- Piyasa volatilitesi = %20
Beta = 0,85 × (10 / 20) = 0,85 × 0,5 = 0,425
Burada varlık piyasayla neredeyse aynı yönde ilerliyor, fakat hareketleri çok daha küçük ölçekte kalıyor. Yalnızca korelasyona bakan biri “bu varlık piyasa kadar risklidir” diye düşünebilir. Beta ise piyasa duyarlılığının daha düşük olduğunu gösterir.
Portföy Çeşitlendirmesinde Beta mı, Korelasyon mu Daha Önemli?
Hiçbiri tek başına yeterli değildir. Hangisinin öne çıkacağı sorduğunuz soruya bağlıdır.
Beta ne zaman daha faydalıdır?
- Piyasa duyarlılığı analizinde
- Sistematik risk değerlendirmesinde
- Portföyün agresif ya da defansif karakterini anlamada
Korelasyon ne zaman daha faydalıdır?
- Çeşitlendirme yaparken
- Birbirine benzer hareket eden varlıkları tespit ederken
- Portföyde risk dağılımını incelerken
Portföy korelasyonu, çeşitlendirmenin temelidir. Hepsi birbirine yüksek korelasyonlu beş hisse tutmak, görünüşte beş farklı yatırım gibi dursa da pratikte tek bir bahse yakın davranabilir.
En sağlıklı yaklaşım
Beta ve korelasyonu birlikte değerlendirmek. Daha kapsamlı bir portföy risk analizi için bunlara volatilite ve maksimum gerilemeyi de eklemek faydalıdır:
Beta + Korelasyon + Volatilite + Maksimum Gerileme
Risk ölçümünün bir parçası olarak tarihsel zirveden ne kadar kayıp yaşandığına bakmak istiyorsanız Maksimum Gerileme (Drawdown) Nedir? Portföy Kaybı Nasıl Ölçülür? yazımızı okuyabilirsiniz.
Beta ve Korelasyon İçin Gerçek Hayattan Basit Bir Örnek
Bir hisse ile BIST 100 arasındaki ilişkiyi düşünelim. Aşağıdaki iki örnek varsayımsaldır.
Senaryo 1: Korelasyon +0,75, Beta 1,30 Hisse, BIST 100 ile genel olarak aynı yönde hareket etme eğilimindedir ancak piyasa hareketlerine göre daha yüksek hassasiyet taşımaktadır.
Senaryo 2: Korelasyon +0,75, Beta 0,60 İlişkinin yönü ve gücü benzer görünse de hisse piyasa hareketlerinden daha düşük ölçekte etkilenmektedir.
İki hissede de korelasyon aynıdır. Yine de portföye farklı davranış kazandırırlar: Birincisi piyasa dalgalanmalarını büyütme, ikincisi yumuşatma eğilimindedir. Korelasyon bu farkı göstermez; beta gösterir.
Yatırımcıların Beta ve Korelasyon Konusunda Yaptığı Yaygın Hatalar
Beta’yı doğrudan “risk” sanmak
Beta, özellikle sistematik (piyasa kaynaklı) duyarlılığı ölçer. Düşük beta, düşük toplam risk anlamına gelmez; şirkete özgü riskler beta’ya yansımayabilir.
Korelasyonun nedensellik olduğunu düşünmek
Korelasyon, iki değişkenin birlikte hareket ettiğini söyler. Birinin diğerine yol açtığını söylemez.
Tek bir metriğe göre yatırım kararı vermek
Ne beta ne de korelasyon tek başına yeterlidir. Her biri resmin yalnızca bir parçasını gösterir.
Geçmiş verileri geleceğin garantisi olarak görmek
Her iki hesaplama da tarihsel verilere dayanır. Seçilen dönem, veri sıklığı ve piyasa koşulları değiştikçe değerler de değişebilir. Geçmiş veriler geleceği garanti etmez.
Beta ve Korelasyon Nasıl Birlikte Kullanılır?
Pratik bir analiz sırası şöyle olabilir:
- Varlığın piyasa ile korelasyonuna bakın.
- Beta değerini inceleyin.
- Volatilitesini değerlendirin.
- Portföydeki diğer varlıklarla korelasyonunu kontrol edin.
- Maksimum gerilemeyi inceleyin.
- Tüm bunların yatırım stratejinizle ve risk toleransınızla uyumunu değerlendirin.
Bu sıra, tek bir sayıya bakıp karar vermek yerine varlığı farklı açılardan tanımanıza yardımcı olur.
Sık Sorulan Sorular
Beta ile korelasyon aynı şey midir?
Hayır. Beta, bir varlığın piyasaya duyarlılığını; korelasyon ise iki varlığın birlikte hareket etme yönünü ve gücünü gösterir. İkisi birbiriyle ilişkilidir ama aynı soruya cevap vermez.
Korelasyon 1 ise beta da 1 midir?
Hayır. Beta, korelasyonun yanı sıra varlığın ve piyasanın standart sapmalarının oranına da bağlıdır. Korelasyon 1 olsa bile varlık piyasadan daha oynaksa beta 1’in üzerinde, daha az oynaksa 1’in altında çıkar.
Negatif korelasyon negatif beta anlamına gelir mi?
Piyasa referansı aynı olduğunda, piyasayla negatif korelasyon beta’nın da negatif çıkmasına yol açar; çünkü formülde korelasyonun işareti beta’ya taşınır. Yine de kavramlar matematiksel olarak farklıdır: korelasyon -1 ile +1 arasında sınırlıyken beta’nın büyüklüğünü volatilite oranı belirler.
Beta kaç olursa iyidir?
Evrensel bir “iyi beta” yoktur. Piyasa yükselirken daha fazla katılım arayan yatırımcı yüksek betayı, dalgalanmayı azaltmak isteyen yatırımcı düşük betayı tercih edebilir. Bu tamamen yatırım stratejisine, vadeye ve risk toleransına bağlıdır.
Korelasyon kaç olursa portföy için iyidir?
Çeşitlendirme açısından daha düşük ya da negatif korelasyon, genellikle daha fazla çeşitlendirme potansiyeli sunar. Ancak bu tek başına yeterli bir kriter değildir; varlıkların getirisi, oynaklığı ve korelasyonun zaman içinde değişebileceği de hesaba katılmalıdır.
Sonuç
Üç temel mesajı tekrar edelim:
- Beta, bir varlığın piyasaya karşı ne kadar hassas olduğunu anlamaya yardımcı olur.
- Korelasyon, iki varlığın birlikte ne ölçüde ve hangi yönde hareket ettiğini gösterir.
- Portföy analizinde bu iki metriği birlikte kullanmak, tek bir göstergeden daha anlamlı bir değerlendirme sağlayabilir.
Mini kontrol listesi:
- Korelasyon → ilişkinin yönü ve gücü
- Beta → piyasa duyarlılığı
- Volatilite → oynaklık
- Drawdown → geçmişteki zirveden kayıp
Bu yazı genel bilgi amaçlıdır ve kişiye özel yatırım tavsiyesi niteliği taşımaz.
Portföy analizi ve risk yönetimi üzerine yeni yazılardan haberdar olmak isterseniz e-posta aboneliğimize katılabilir, FinansxTR’deki diğer yatırım eğitim içeriklerine de göz atabilirsiniz.
Reklam
Reklam