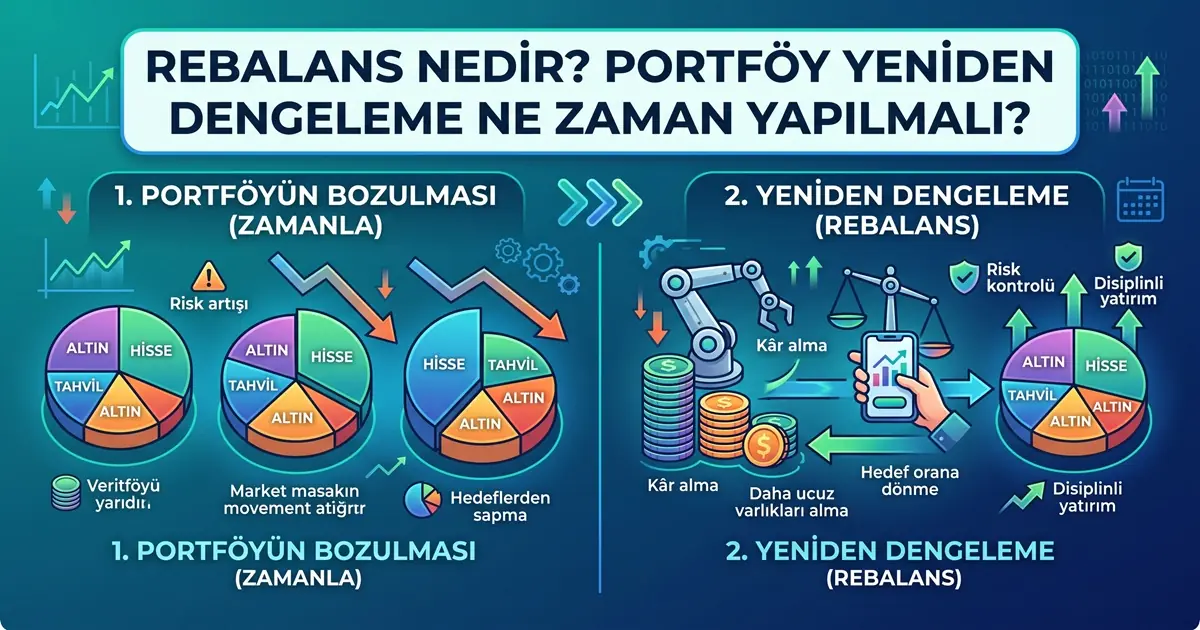
Bir portföy oluşturduğunuzda genellikle belirli bir hedef dağılım belirlersiniz: örneğin portföyünüzün belirli bir yüzdesi hisse senedine, belirli bir yüzdesi tahvil veya fona, kalan kısmı da nakde ayrılır. Ancak zaman içinde piyasalar hareket eder, bazı varlıklar değer kazanırken bazıları geride kalır ve başlangıçta belirlediğiniz oranlar bozulur. İşte tam bu noktada devreye rebalans, yani portföy yeniden dengeleme kavramı girer.
Rebalans nedir sorusunun kısa cevabı şudur: portföyünüzdeki varlıkların ağırlıklarını, belirlediğiniz hedef dağılıma yeniden yaklaştırma işlemidir. Bu yazıda rebalansın ne olduğunu, neden önemli olduğunu, ne zaman yapılması gerektiğini ve pratikte nasıl uygulandığını adım adım ele alacağız.
Rebalans, yatırım dünyasında tesadüfi bir işlem değil, disiplinli bir portföy yönetimi stratejisinin parçasıdır. Doğru uygulandığında portföyünüzün risk seviyesini kontrol altında tutmanıza yardımcı olabilir.
Reklam
Reklam
Rebalans Nedir?
Finansal piyasalarda rebalans, bir portföyün mevcut varlık dağılımını, önceden belirlenmiş hedef dağılıma yeniden getirme sürecidir. Diğer bir deyişle, portföyünüzdeki varlık sınıflarının (hisse senedi, tahvil, fon, nakit gibi) ağırlıklarını yeniden düzenlemektir.
Her portföyün bir hedef varlık dağılımı vardır. Bu dağılım, yatırımcının risk toleransına, yatırım süresine ve hedeflerine göre belirlenir. Ancak piyasa hareketleri nedeniyle mevcut dağılım, zamanla bu hedeften uzaklaşabilir.
Rebalansı sadece bir “al-sat” işlemi olarak görmek eksik bir bakış açısıdır. Amaç kısa vadeli kâr elde etmek değil, portföyün başlangıçta belirlenen risk ve dağılım yapısını korumaktır.
Basit bir örnekle açıklayalım: bir yatırımcının portföyü %60 hisse senedi ve %40 tahvilden oluşsun. Hisse senetleri tahvillere göre daha hızlı değer kazanırsa, bir süre sonra portföy %70 hisse – %30 tahvil haline gelebilir. Bu durumda portföy, başlangıçtaki hedeften sapmış olur.
Rebalans Nasıl Çalışır?
Rebalans süreci temelde şu adımları izler:
- Yatırımcı, portföyü için bir hedef dağılım belirler (örneğin %60 hisse, %40 tahvil).
- Piyasa hareketleri sonucunda bu dağılım zamanla değişir.
- Ağırlığı artan varlık sınıfı kısmen azaltılır.
- Ağırlığı azalan varlık sınıfı kısmen artırılır.
- Portföy, yeniden hedeflenen oranlara yaklaştırılır.
Bu işlem, mevcut varlıkların bir kısmının satılıp diğer varlık sınıfına aktarılmasıyla ya da yeni yatırımların dengesizliği gidermek için kullanılmasıyla yapılabilir.
Portföy Neden Dengesini Kaybeder?
Bir portföyün zaman içinde başlangıç dağılımından uzaklaşmasının birkaç temel nedeni vardır.
Varlık Fiyatlarındaki Değişimler
Hisse senedi, tahvil, fon veya diğer varlıkların fiyatları sürekli değişir. Bir varlık sınıfının değeri artarken diğeri sabit kalabilir veya gerileyebilir, bu da portföydeki ağırlık dengesini bozar.
Hisse Senedi ve Tahvil Getirilerinin Farklılaşması
Hisse senetleri genellikle tahvillere göre daha oynak bir performans sergiler. Uzun vadede bu getiri farkı, portföydeki hisse ağırlığının zamanla artmasına neden olabilir.
Döviz Kurlarındaki Değişimler
Portföyde döviz cinsinden varlıklar bulunuyorsa, kur hareketleri de varlık dağılımını etkileyebilir. Kur artışları bazı varlıkların görece ağırlığını yükseltebilir.
Piyasa Dalgalanmaları
Genel piyasa dalgalanmaları, kısa sürede varlık sınıfları arasındaki dengeyi belirgin şekilde değiştirebilir. Özellikle yüksek oynaklık dönemlerinde bu etki daha belirgin olur.
Temettü ve Faiz Gelirlerinin Portföye Etkisi
Temettü ve faiz gelirleri, portföye yeniden yatırıldığında hangi varlık sınıfına yönlendirildiğine bağlı olarak dağılımı değiştirebilir.
Ana fikir: Portföyü oluşturan varlıkların farklı hızlarda değer kazanması veya kaybetmesi, başlangıçtaki varlık dağılımını zaman içinde değiştirir. Bu değişim doğaldır ve her portföyde bir ölçüde yaşanır.
Rebalans Neden Önemlidir?
Portföy Riskini Kontrol Etmeye Yardımcı Olur
Hedeflenenden fazla hisse senedi ağırlığı taşıyan bir portföy, beklenenden daha yüksek risk taşıyabilir. Rebalans, bu riski hedeflenen seviyeye yaklaştırmaya yardımcı olur.
Hedeflenen Varlık Dağılımını Korur
Yatırımcının başlangıçta belirlediği strateji, zamanla piyasa hareketleri nedeniyle bozulabilir. Rebalans bu stratejinin sürdürülebilirliğini destekler.
Reklam
Reklam
Yatırımcıyı Aşırı Yoğunlaşmadan Koruyabilir
Belirli bir varlık sınıfının portföy içinde aşırı ağırlık kazanması, portföyü tek bir piyasa hareketine karşı daha kırılgan hale getirebilir. Rebalans bu yoğunlaşmayı sınırlamaya yardımcı olabilir.
Yatırım Kararlarında Disiplini Destekler
Belirli kurallara dayalı bir rebalans yaklaşımı, yatırımcının anlık piyasa haberlerine göre değil, önceden belirlenmiş bir plana göre hareket etmesini sağlar.
Duygusal Kararların Etkisini Azaltabilir
Piyasa yükselirken aşırı iyimserlik, düşerken aşırı kaygı yatırım kararlarını olumsuz etkileyebilir. Disiplinli bir rebalans süreci, bu duygusal etkilerin kararlara yansımasını sınırlayabilir.
Önemli bir not: Rebalansın temel amacı risk ve dağılım yönetimidir; herhangi bir getiri garantisi sunmaz. Rebalans yapmak, portföyün zarar etmeyeceği ya da her koşulda daha iyi performans göstereceği anlamına gelmez.
Rebalans Ne Zaman Yapılmalı?
Bu, rebalans konusunda yatırımcıların en çok merak ettiği sorulardan biridir. Uygulamada üç temel yaklaşım öne çıkar: belirli zaman aralıklarıyla rebalans, yüzde sapmasına göre rebalans ve bu ikisinin birleşimi olan hibrit rebalans.
Belirli Zaman Aralıklarıyla Rebalans
Bu yöntemde yatırımcı, portföyünü belirli bir takvime göre gözden geçirir. Yaygın kullanılan aralıklar şunlardır:
- 3 aylık kontrol: Daha sık takip isteyen yatırımcılar için uygundur, ancak işlem sıklığı da artabilir.
- 6 aylık kontrol: Orta sıklıkta bir denge sunar.
- Yıllık kontrol: Uzun vadeli, daha az işlem yapmak isteyen yatırımcılar arasında yaygındır.
Avantajı: Basit ve uygulaması kolaydır; belirli bir takvime bağlı kalındığı için karar alma süreci netleşir.
Dezavantajı: Piyasa önemli ölçüde hareket etse bile, belirlenen tarihe kadar portföy dengesiz kalabilir; tam tersine, dağılım hedefe yakınken de gereksiz işlem yapılabilir.
Yüzde Sapmasına Göre Rebalans
Bu yaklaşımda rebalans, belirli bir tarihe göre değil, portföydeki sapma belirli bir eşiği aştığında yapılır.
Örnek:
| Kalem | Hedef Oran | Mevcut Oran | Sapma |
|---|---|---|---|
| Hisse Senedi | %60 | %68 | +%8 |
| Sapma Sınırı | ±%5 | — | Aşıldı |
Bu örnekte hedef hisse oranı %60 iken mevcut oran %68’e yükselmiş ve belirlenen ±%5 sapma sınırı aşılmıştır. Bu durumda yeniden dengeleme değerlendirilir.
Avantajı: Portföy yalnızca gerçekten dengesizleştiğinde işlem yapılır, bu da gereksiz işlemleri azaltabilir.
Dezavantajı: Portföyün düzenli olarak takip edilmesini gerektirir.
Hibrit Rebalans Yöntemi
Hibrit yaklaşımda hem zaman hem de sapma kriteri birlikte kullanılır. Örneğin portföy 6 ayda bir kontrol edilir, ancak yalnızca sapma belirlenen eşiği aşarsa işlem yapılır.
Bu yöntem, uzun vadeli yatırımcılar için pratik bir denge sunabilir: hem düzenli bir kontrol takvimi sağlar hem de gereksiz işlem sıklığını sınırlar.
Rebalans Nasıl Yapılır?
Rebalans süreci adım adım şu şekilde ilerler:
1. Hedef Varlık Dağılımını Belirle
Risk toleransınıza ve yatırım hedeflerinize uygun bir varlık dağılımı belirleyin. Bu dağılım, rebalans sürecinin referans noktasıdır.
2. Mevcut Portföy Dağılımını Hesapla
Portföyünüzdeki her varlık sınıfının güncel değerini ve toplam portföy içindeki yüzde ağırlığını hesaplayın.
3. Sapmaları Tespit Et
Mevcut dağılımı hedef dağılımla karşılaştırarak hangi varlık sınıflarının hedeften ne kadar saptığını belirleyin.
4. Fazla Ağırlığı Azalt
Hedeflenenden fazla ağırlığa sahip varlık sınıfındaki pozisyonu kısmen azaltın.
5. Eksik Ağırlığı Tamamla
Hedeflenenin altında kalan varlık sınıfına yönelik pozisyonu artırın.
6. İşlem Maliyetlerini ve Vergisel Etkileri Değerlendir
Rebalans işlemleri komisyon ve vergisel sonuçlar doğurabilir. Bu maliyetleri işlem öncesinde göz önünde bulundurun.
7. Yeni Dağılımı Kontrol Et
İşlem sonrasında portföyün hedeflenen dağılıma yeterince yaklaşıp yaklaşmadığını kontrol edin.
Rebalans Örneği
Aşağıdaki basit örnek üzerinden süreci somutlaştıralım.
Başlangıç Portföyü:
| Varlık | Hedef Oran |
|---|---|
| Hisse Senedi | %60 |
| Tahvil/Fon | %30 |
| Nakit | %10 |
Bir Dönem Sonunda Mevcut Dağılım:
| Varlık | Mevcut Oran | Sapma |
|---|---|---|
| Hisse Senedi | %72 | +%12 |
| Tahvil/Fon | %20 | -%10 |
| Nakit | %8 | -%2 |
Portföydeki Sapma Nasıl Düzeltilir?
Bu örnekte hisse senedi ağırlığı belirgin şekilde artmış, tahvil/fon ve nakit oranları ise gerilemiştir. Yeniden dengeleme sürecinde:
- Hisse senedi ağırlığı kısmen azaltılır.
- Tahvil/fon ve nakit kalemleri artırılır.
- Portföy yeniden %60 – %30 – %10 hedefine yaklaştırılır.
Bu basit örnek, rebalansın pratikte nasıl işlediğini göstermek amacıyla kullanılmıştır; gerçek portföylerde varlık sayısı ve karmaşıklık daha fazla olabilir.
Rebalans Stratejileri Nelerdir?
Rebalans uygulamada farklı stratejilerle hayata geçirilebilir:
- Takvim Bazlı Rebalans: Belirli aralıklarla (3 aylık, 6 aylık, yıllık) yapılan kontrol ve düzenleme.
- Eşik Bazlı Rebalans: Sapma belirli bir yüzdeyi aştığında devreye giren yaklaşım.
- Hibrit Rebalans: Zaman ve sapma kriterinin birlikte kullanıldığı yöntem.
- Nakit Akışıyla Rebalans: Yeni yatırımların, eksik kalan varlık sınıflarına yönlendirilerek portföy dengesinin sağlanması. Bu yöntem, mevcut pozisyonları satmadan dengeleme yapılmasına imkân tanıyabilir.
Rebalans Yaparken Nelere Dikkat Edilmeli?
İşlem Komisyonları
Her alım-satım işlemi bir maliyet doğurur. Sık rebalans yapmak, komisyon maliyetlerinin toplamda önemli bir kaleme dönüşmesine neden olabilir.
Vergisel Maliyetler
Bazı varlıkların satışı, vergisel yükümlülük doğurabilir. Rebalans kararı alınırken bu etkiler de değerlendirilmelidir.
Spread ve Likidite
Likiditesi düşük varlıklarda alım-satım fiyat farkı (spread) daha yüksek olabilir. Bu durum rebalans maliyetini artırabilir.
Aşırı Sık İşlem Yapmaktan Kaçınmak
Gereğinden sık rebalans yapmak, maliyetleri artırmanın yanında stratejik disiplini de zayıflatabilir.
Yatırım Stratejisini Değiştirmek ile Rebalans Yapmayı Karıştırmamak
Rebalans, hedef dağılımı korumak amacıyla yapılır. Hedef dağılımın kendisini değiştirmek ayrı bir stratejik karardır ve rebalans işlemiyle karıştırılmamalıdır.
Rebalans ile Portföy Çeşitlendirmesi Arasındaki Fark
Çeşitlendirme, portföyü farklı varlık sınıfları, sektörler veya coğrafyalar arasında dağıtarak riski yaymayı amaçlayan bir yaklaşımdır.
Rebalans ise, bu çeşitlendirilmiş portföyün zaman içinde hedef dağılımdan sapmasını düzeltme sürecidir.
Temel fark şudur: çeşitlendirme portföyün nasıl kurulacağıyla, rebalans ise kurulan portföyün zaman içinde nasıl korunacağıyla ilgilidir. Bir portföyde her iki kavram da önemlidir; çeşitlendirme olmadan rebalans yapılacak anlamlı bir dağılım oluşmaz, rebalans olmadan ise çeşitlendirilmiş yapı zamanla bozulabilir.
Yatırım stratejilerini geliştirirken yalnızca piyasa hareketlerini takip etmek yerine finansal okuryazarlığı güçlendirmek de önemlidir. Bu noktada borsada başarılı olmak için okunması gereken kitaplar yatırımcılara önemli bir kaynak sunabilir.
Rebalans Getiriyi Artırır mı?
Bu konu özellikle dengeli ve objektif değerlendirilmelidir.
Rebalansın temel amacı, getiriyi maksimize etmek değil, risk ve hedef dağılımı yönetmektir. Bazı piyasa koşullarında rebalans, yüksek performans gösteren bir varlığın erken satılmasına neden olabilir; bazı koşullarda ise portföyü aşırı risk almaktan koruyarak olumlu katkı sağlayabilir.
Kısacası, rebalansın her durumda getiriyi artıracağını söylemek doğru değildir. Sonuçlar; piyasa koşullarına, seçilen rebalans yöntemine ve zamanlamaya göre değişebilir. Rebalans kararı, yatırımcının risk profili ve genel stratejisiyle birlikte değerlendirilmelidir.
Rebalans Yapmanın Avantajları ve Dezavantajları
Avantajları
- Risk kontrolüne katkı sağlar
- Disiplinli portföy yönetimini destekler
- Hedef dağılımın korunmasına yardımcı olur
- Aşırı yoğunlaşmanın önüne geçilmesine katkıda bulunur
Dezavantajları
- İşlem maliyetleri doğurabilir
- Vergisel sonuçlara yol açabilir
- Yanlış zamanda işlem yapma riski taşıyabilir
- Gereğinden fazla işlem yapma ihtimali barındırır
Uzun Vadeli Yatırımcı Rebalans Yapmalı mı?
Bu sorunun cevabı yatırımcıdan yatırımcıya değişir ve birkaç faktöre bağlıdır:
- Yatırım süresi: Ne kadar uzun vadeli yatırım yapılıyor?
- Risk toleransı: Yatırımcı, dağılımdaki sapmalara ne kadar tahammül edebiliyor?
- Portföy büyüklüğü: Büyük portföylerde küçük sapmalar bile önemli tutarlara karşılık gelebilir.
- Varlık sınıflarının özellikleri: Bazı varlıklar diğerlerine göre daha oynak olabilir.
- Düzenli yatırım yapan yatırımcılar için yaklaşım: Her ay düzenli yatırım yapan kişiler, yeni yatırımlarını eksik kalan varlık sınıflarına yönlendirerek de kısmi bir dengeleme sağlayabilir.
Genel olarak, uzun vadeli yatırımcılar için rebalans, sık işlem yapmayı gerektirmeyen, ölçülü bir yaklaşımla uygulanabilir.
Rebalans ile Risk Yönetimi Arasındaki İlişki
Bir portföyün riski, yalnızca içindeki tek tek yatırım araçlarıyla değil, bu araçların portföy içindeki ağırlığıyla da belirlenir. Bir varlık sınıfının ağırlığı aşırı arttığında, portföyün genel risk profili de değişebilir.
Rebalans, bu ağırlıkları hedeflenen seviyeye yaklaştırarak portföyün risk seviyesinin başlangıçta belirlenen çerçevede kalmasına katkı sağlar.
Portföyde hangi şirketlerin yer alacağı değerlendirilirken yalnızca fiyat hareketlerine değil, şirketin sermayesini ne kadar verimli kullandığına da bakmak gerekir. Bu noktada ROIC (Yatırılan Sermayenin Getirisi) önemli bir analiz göstergesidir.
Rebalans Yaparken Sık Yapılan Hatalar
Piyasa Düşerken Panikle Rebalans Yapmak
Kısa vadeli piyasa hareketlerine tepki olarak alelacele rebalans yapmak, uzun vadeli stratejiyi zedeleyebilir.
Çok Sık Rebalans Yapmak
Gereğinden sık işlem yapmak, maliyetleri artırır ve stratejik disiplini zayıflatabilir.
Hedef Dağılım Belirlemeden Rebalans Yapmaya Çalışmak
Net bir hedef dağılım olmadan yapılan rebalans, referans noktası olmadığı için anlamını kaybeder.
İşlem Maliyetlerini Görmezden Gelmek
Komisyon ve vergisel etkiler dikkate alınmadan yapılan sık işlemler, portföyün net performansını olumsuz etkileyebilir.
Kısa Vadeli Piyasa Tahminleriyle Sistemi Bozmak
Rebalans kurallarını, kısa vadeli piyasa beklentilerine göre sık sık değiştirmek, stratejinin tutarlılığını bozabilir.
Risk Profili Değiştiği Halde Eski Dağılımı Korumak
Yatırımcının risk toleransı veya hedefleri zamanla değişebilir. Bu durumda hedef dağılımın da gözden geçirilmesi gerekir; aksi halde rebalans, artık güncel olmayan bir hedefe göre yapılmış olur.
Rebalans İçin Basit Bir Kontrol Listesi
Rebalans kararı almadan önce şu soruları gözden geçirebilirsiniz:
- Hedef dağılım nedir?
- Mevcut dağılım nedir?
- Sapma ne kadar?
- Rebalans eşiği aşıldı mı?
- İşlem maliyeti nedir?
- Vergisel sonuç var mı?
- Portföyün risk seviyesi değişti mi?
- Yeni yatırımlar kullanılarak dengeleme yapılabilir mi?
Sonuç: Rebalans Disiplinli Portföy Yönetiminin Bir Parçasıdır
Rebalans, portföyünüzün zaman içinde hedeflenen varlık dağılımından ve risk seviyesinden uzaklaşmasını önlemeye yardımcı olan bir portföy yönetimi uygulamasıdır. Her yatırımcı için aynı sıklık veya aynı yöntem uygun olmayabilir; takvim bazlı, eşik bazlı veya hibrit yaklaşımlardan hangisinin tercih edileceği, yatırımcının hedeflerine ve risk profiline bağlıdır.
Unutulmaması gereken önemli nokta, rebalansın tek başına yatırım başarısını garanti etmediğidir. Asıl belirleyici olan, net bir hedef dağılım belirlemek, bu dağılımı düzenli olarak gözden geçirmek ve kararları duygusal tepkilerden ziyade önceden belirlenmiş bir plana dayandırmaktır. Uzun vadeli ve disiplinli bir yaklaşım, rebalansın portföy yönetimindeki asıl değerini ortaya çıkarır.
Finans ve yatırım dünyasındaki yeni eğitim içeriklerini takip etmek için Finansxtr e-posta aboneliğine katılabilirsiniz.
Sık Sorulan Sorular
Rebalans nedir?
Rebalans, bir portföydeki varlık sınıflarının ağırlıklarını, önceden belirlenmiş hedef dağılıma yeniden yaklaştırma işlemidir.
Rebalans ne zaman yapılmalı?
Rebalans; belirli zaman aralıklarıyla (örneğin 3, 6 veya 12 ayda bir), belirli bir yüzde sapması aşıldığında veya bu ikisinin birleşimi olan hibrit bir yaklaşımla yapılabilir. Tercih, yatırımcının stratejisine bağlıdır.
Portföy yılda kaç kez dengelenmeli?
Kesin bir kural yoktur. Bazı yatırımcılar yılda bir, bazıları altı ayda bir kontrol tercih eder. Önemli olan, seçilen sıklığın işlem maliyetleri ile portföyün dengede kalma ihtiyacı arasında makul bir denge kurmasıdır.
Rebalans yatırım getirilerini artırır mı?
Rebalansın temel amacı getiriyi artırmak değil, risk ve hedef dağılımı yönetmektir. Piyasa koşullarına bağlı olarak sonuçlar değişebilir; her durumda getiriyi artıracağı söylenemez.
Hisse senedi portföyünde rebalans yapılır mı?
Evet. Yalnızca hisse senetlerinden oluşan bir portföyde de sektörler, şirketler veya coğrafyalar arasındaki ağırlık dağılımı zamanla değişebilir ve bu dağılımın yeniden dengelenmesi değerlendirilebilir.
Küçük yatırımcı rebalans yapmalı mı?
Portföy büyüklüğü ne olursa olsun, hedef dağılımın korunması genel bir prensiptir. Ancak küçük portföylerde işlem maliyetlerinin toplam etkisi daha belirgin olabileceğinden, rebalans sıklığı ve yöntemi buna göre değerlendirilmelidir.
Rebalans ile çeşitlendirme aynı şey midir?
Hayır. Çeşitlendirme, portföyün farklı varlıklar arasında nasıl dağıtılacağıyla ilgilidir; rebalans ise bu dağılımın zaman içinde korunmasını sağlayan süreçtir. İkisi birbirini tamamlayan ama farklı kavramlardır.
Bu içerik yalnızca genel bilgilendirme amaçlıdır ve yatırım tavsiyesi niteliği taşımaz. Yatırım kararları alırken kendi risk toleransınızı, hedeflerinizi ve gerekiyorsa bir finansal danışmanın görüşünü dikkate almanız önerilir.
Reklam
Reklam