Bir yatırımın ne kadar kazandırdığı, hikâyenin yalnızca yarısıdır. Diğer yarısı ise o yatırımın yolculuk boyunca ne kadar sert düşüşler yaşadığıdır. İki portföy aynı yıl sonunda aynı getiriyi üretmiş olabilir; ama biri bu getiriye düz bir çizgiyle ulaşırken diğeri yüzde otuzluk bir çöküşten sonra toparlanmış olabilir. İşte bu farkı görünür kılan ölçüm, maksimum gerileme (drawdown) kavramıdır.
Bu yazıda maksimum gerilemenin ne olduğunu, nasıl hesaplandığını, nasıl yorumlanması gerektiğini ve portföy risk yönetiminde neden önemli bir yer tuttuğunu adım adım ele alacağız. Ayrıca drawdown’ın volatilite ve Sharpe oranı gibi diğer risk ölçümlerinden nasıl ayrıldığına da değineceğiz.
Maksimum Gerileme (Drawdown) Nedir?
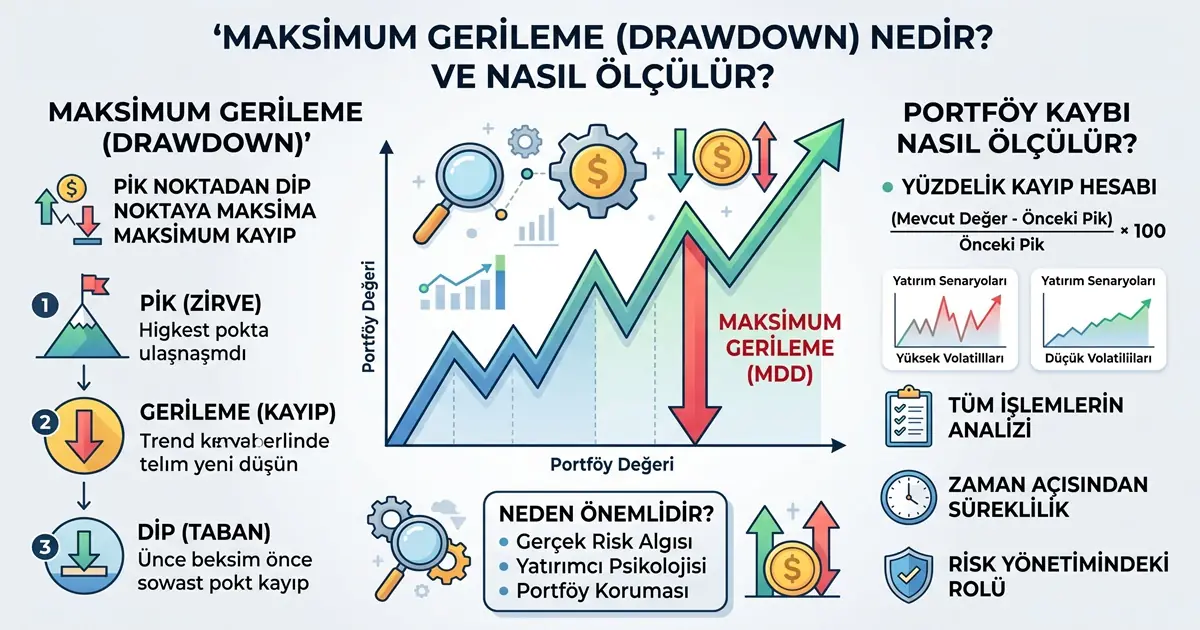
Maksimum gerileme, bir yatırımın veya portföyün ulaştığı en yüksek değerden (zirve) sonra, aynı dönem içinde düştüğü en düşük noktaya (dip) kadar yaşadığı en büyük değer kaybını ifade eder. İngilizce’de “maximum drawdown (MDD)” olarak adlandırılan bu kavram, genellikle yüzde olarak ifade edilir.
Reklam
Reklam
Burada önemli bir ayrımı netleştirmek gerekir: drawdown, tek bir günün kaybını değil, zirveden başlayıp dipte biten kümülatif bir düşüşü ölçer. Bir portföyün bir günde yüzde üç değer kaybetmesi ile aylar süren bir gerileme sonunda zirvesinden yüzde otuz uzaklaşması, tamamen farklı şeylerdir. Drawdown, ikinci türden bir düşüşü, yani zirve ile dip arasındaki mesafeyi konu alır.
Bu kavramın özellikle portföy riskini anlamada tercih edilmesinin sebebi, yatırımcının fiilen yaşadığı “en kötü senaryoyu” somut biçimde göstermesidir. Ortalama getiri veya standart sapma gibi ölçümler bu deneyimi her zaman net biçimde yansıtmaz.
Drawdown ile Maksimum Gerileme Aynı Şey mi?
Drawdown, daha genel bir kavramdır ve bir yatırımın zirvesinden herhangi bir andaki değerine kadar olan gerilemeyi ifade eder. Bir zaman serisi boyunca birden fazla drawdown yaşanabilir.
Maksimum drawdown ise incelenen dönem içindeki en büyük drawdown’dır. Yani drawdown bir kavramken, maksimum drawdown bu kavramın o dönemdeki en uç değeridir.
Küçük bir örnekle açıklamak gerekirse: bir portföy önce yüzde beş, sonra toparlanıp tekrar yüzde on beş gerilemişse, bu dönemdeki maksimum drawdown yüzde on beştir; yüzde beşlik gerileme de bir drawdown’dır ama “maksimum” olan değildir.
Maksimum Gerileme Nasıl Hesaplanır?
Drawdown Formülü
Maksimum gerilemeyi hesaplamak için kullanılan temel formül şu şekildedir:
Drawdown (%) = (Dip Değer − Tepe Değer) / Tepe Değer × 100
Bu formül aynı zamanda şu şekilde de ifade edilebilir:
Drawdown (%) = (Portföy Değeri / Önceki Zirve Değeri) − 1
Burada “tepe değer” (peak), portföyün o ana kadar ulaştığı en yüksek değeri; “dip değer” (trough) ise bu zirveden sonra ulaşılan en düşük değeri temsil eder. Formülün sonucu genellikle negatif çıkar, çünkü dip değer tepe değerden küçüktür ve bu negatif yüzde, yaşanan kaybın büyüklüğünü gösterir.
Bir dönem boyunca birden fazla zirve-dip çifti oluşabilir. Maksimum drawdown, bu çiftler arasından en büyük negatif farkı veren gerilemedir.
Basit Bir Drawdown Hesaplama Örneği
Aşağıdaki basit örnek üzerinden hesaplamayı adım adım görelim:
- Portföy zirvesi: 100.000 TL
- Sonraki dip: 75.000 TL
- Kayıp tutarı: 25.000 TL
Formülü uyguladığımızda:
Maksimum Drawdown = (75.000 − 100.000) / 100.000 × 100 = -%25
Bu sonuç, portföyün zirve noktasından itibaren değerinin yüzde yirmi beşini kaybettiği anlamına gelir. Portföyün bu kaybı telafi edip yeniden 100.000 TL’ye ulaşabilmesi için, 75.000 TL’den başlayarak yaklaşık yüzde otuz üç üç oranında bir artışa ihtiyacı olduğunu da not etmek gerekir; çünkü yüzdesel kayıplar ile bu kaybı telafi eden yüzdesel kazançlar simetrik değildir.
Reklam
Reklam
Bir Portföy Birden Fazla Kez Zirve Yaparsa Ne Olur?
Gerçek hayatta portföyler tek bir zirve ve tek bir dip yaşamaz; zaman içinde birden fazla zirve yapıp gerileyebilir. Bu durumda hesaplama, zaman serisinin adım adım takip edilmesiyle yapılır.
Aşağıdaki örnek zaman serisini inceleyelim:
| Dönem | Portföy Değeri | O Ana Kadarki Zirve | Drawdown |
|---|---|---|---|
| 1. Ay | 100.000 TL | 100.000 TL | %0 |
| 2. Ay | 90.000 TL | 100.000 TL | -%10 |
| 3. Ay | 95.000 TL | 100.000 TL | -%5 |
| 4. Ay | 110.000 TL | 110.000 TL | %0 |
| 5. Ay | 80.000 TL | 110.000 TL | -%27,3 |
| 6. Ay | 88.000 TL | 110.000 TL | -%20 |
Bu örnekte portföy önce 100.000 TL’ye kadar yükselmiş, ardından 90.000 TL’ye gerilemiştir (-%10). Sonrasında yeni bir zirve olan 110.000 TL’ye ulaşmış, ancak bu zirveden 80.000 TL’ye kadar düşmüştür. Bu ikinci gerileme, dönem içindeki en büyük zirve-dip kaybı olduğu için maksimum drawdown burada, yani -%27,3 civarında gerçekleşmiştir.
Her yeni zirve, kendisinden sonraki olası bir gerileme için yeni bir referans noktası haline gelir. Maksimum drawdown, tüm bu referans noktalarından hesaplanan gerilemeler arasındaki en büyüğüdür.
Drawdown ile Basit Portföy Kaybı Arasındaki Fark Nedir?
“Portföyüm yüzde on düştü” ifadesi ile “portföyümün maksimum drawdown’ı yüzde on oldu” ifadesi aynı anlama gelmeyebilir. Günlük konuşmada kullanılan “düştü” ifadesi genellikle bir başlangıç noktasına (örneğin yıl başına veya alım tarihine) göre hesaplanır.
Drawdown ise her zaman geçmişteki en yüksek zirveye göre ölçülür. Bu fark önemlidir, çünkü bir portföy yıl başından bu yana pozitif getiri sağlamış olsa bile, yıl içinde ulaştığı bir zirveden sonra ciddi bir gerileme yaşamış olabilir. Bu durumda yıllık getiri pozitif görünse de, o dönemde yaşanan maksimum drawdown yüksek olabilir.
Bu nedenle bir yatırımcının yalnızca mevcut kâr veya zarar durumuna değil, portföyün geçmişte yaşadığı en sert düşüşe de bakması, riski daha bütüncül değerlendirmesine yardımcı olur.
Maksimum Gerileme Neden Önemlidir?
Riskin Sadece Getiriden İbaret Olmadığını Gösterir
İki farklı portföy, aynı dönemde birbirine yakın getiriler üretebilir. Ancak bu portföylerden biri yolculuk boyunca çok daha sert düşüşler yaşamış, diğeri ise daha istikrarlı bir seyir izlemiş olabilir. Yalnızca nihai getiriye bakıldığında bu fark gözden kaçabilir; drawdown ise bu farkı somut biçimde ortaya koyar.
Yatırımcının Psikolojik Dayanıklılığını Anlamaya Yardımcı Olur
Büyük düşüşler, yatırımcıların karar alma süreçlerini genel olarak etkileyebilir. Ciddi bir gerileme sırasında sakin kalabilmek, herkes için aynı kolaylıkta değildir. Bir portföyün geçmişte ne büyüklükte gerilemeler yaşadığını bilmek, yatırımcının kendi risk toleransını değerlendirmesine katkı sağlayabilir. (Bu, kişisel bir yatırım tavsiyesi değil, genel bir bilgilendirmedir.)
Risk Yönetiminde Kullanılabilir
Bir portföy stratejisinin geçmişte ne kadar gerilediğini incelemek, o stratejinin risk profilini anlamanın yollarından biridir. Bu inceleme, portföy çeşitlendirmesi veya varlık dağılımı gibi konularda değerlendirme yaparken bir girdi olarak kullanılabilir.
Stratejilerin Karşılaştırılmasına Yardımcı Olur
Farklı yatırım stratejileri veya varlık sınıfları karşılaştırılırken, yalnızca getiriye bakmak eksik bir tablo sunar. Getiri ile birlikte drawdown gibi risk ölçümlerinin de incelenmesi, daha dengeli bir değerlendirme sağlar.
Maksimum Drawdown Nasıl Yorumlanır?
Yüzde on, yüzde yirmi, yüzde otuz veya yüzde elli gibi drawdown seviyelerini doğrudan “iyi” veya “kötü” olarak etiketlemek yanıltıcı olabilir. Bir drawdown seviyesinin ne anlama geldiği; yatırım aracının türüne, yatırım vadesine, izlenen stratejiye ve yatırımcının risk toleransına göre değişir. Örneğin, uzun vadeli ve yüksek büyüme potansiyeli taşıyan bazı varlık sınıflarında görece yüksek drawdown seviyeleri tarihsel olarak daha sık görülürken, daha muhafazakâr araçlarda bu seviyeler genellikle daha sınırlı kalır.
Yüksek Drawdown Ne Anlama Gelir?
Yüksek bir maksimum drawdown, o yatırımın veya portföyün incelenen dönemde nispeten büyük bir zirve-dip kaybı yaşadığını gösterir. Ancak bu durum, gelecekte de benzer büyüklükte bir kaybın yaşanacağının garantisi değildir. Geçmiş veriler, gelecekteki sonuçları garanti etmez.
Düşük Drawdown Ne Anlama Gelir?
Düşük bir maksimum drawdown, incelenen dönemde daha sınırlı gerilemeler yaşandığını ifade eder. Ancak düşük drawdown, tek başına yüksek getiri anlamına gelmez; bazı düşük drawdown’a sahip yatırımlar, aynı zamanda düşük getiri de üretebilir. Bu nedenle drawdown, getiriden bağımsız olarak değil, getiriyle birlikte değerlendirilmelidir.
Drawdown Süresi ve Recovery Time Nedir?
Drawdown Süresi Nedir?
Drawdown süresi, bir portföyün zirve değerinden düşmeye başladığı andan, yeniden aynı zirve seviyesine ulaştığı ana kadar geçen zaman dilimidir. Bu süre, yalnızca düşüşün ne kadar sürdüğünü değil, toparlanmanın ne kadar zaman aldığını da kapsar.
Recovery Time Neden Önemlidir?
Aynı büyüklükte bir maksimum gerileme yaşayan iki farklı yatırım, toparlanma süresi açısından çok farklı olabilir. Bu fark, yatırımcı için önemli bir bilgidir; çünkü aynı yüzde kayba sahip iki portföy, pratikte çok farklı deneyimler sunabilir.
Örneğin:
| Portföy | Maksimum Gerileme | Toparlanma Süresi |
|---|---|---|
| Portföy A | -%20 | 4 ay |
| Portföy B | -%20 | 3 yıl |
Her iki portföy de aynı büyüklükte bir düşüş yaşamış olsa da, Portföy A çok daha kısa sürede eski zirvesine dönerken, Portföy B için bu süreç yıllar almıştır. Bu örnek, yalnızca düşüş oranına bakmanın tek başına yeterli bir risk göstergesi olmadığını, toparlanma süresinin de göz önünde bulundurulması gerektiğini ortaya koyar.
Maksimum Gerileme ile Sharpe Oranı Arasındaki Fark Nedir?
Maksimum drawdown ve Sharpe oranı, portföy değerlendirmesinde sıkça birlikte anılan ama farklı şeyleri ölçen iki göstergedir. Sharpe oranının nasıl hesaplandığını ve nasıl yorumlandığını daha ayrıntılı öğrenmek isterseniz Sharpe Oranı Nasıl Hesaplanır ve Nasıl Yorumlanır? Risk Düzeltilmiş Getiri Rehberi yazımıza göz atabilirsiniz.
Aradaki temel farkı aşağıdaki tabloda özetleyebiliriz:
| Ölçüm | Ne Hakkında Bilgi Verir? |
|---|---|
| Maksimum Drawdown | Portföyün yaşadığı en büyük zirve-dip gerilemesini gösterir |
| Sharpe Oranı | Alınan riske karşılık elde edilen getiriyi gösterir |
Bu iki gösterge birbirinin alternatifi değildir; her biri farklı bir soruya cevap verir. Maksimum drawdown “en kötü senaryoda ne kadar kaybedilmiş?” sorusunu yanıtlarken, Sharpe oranı “alınan risk karşılığında ne kadar getiri elde edilmiş?” sorusuna odaklanır. Portföy değerlendirmesinde bu iki göstergenin birlikte incelenmesi, tek bir metriğe dayalı değerlendirmeye göre daha dengeli bir bakış açısı sunar. Hiçbir metrik, tek başına portföyün risk ve performans görünümünü tam olarak yansıtmaz.
Maksimum Gerileme Hesaplanırken Dikkat Edilmesi Gerekenler
Ölçüm Dönemi
Günlük, haftalık veya aylık veriler üzerinden yapılan hesaplamalar farklı sonuçlar üretebilir. Örneğin günlük veriyle hesaplanan bir maksimum drawdown, aylık veriyle hesaplanandan daha yüksek çıkabilir; çünkü günlük veri, ay içindeki kısa süreli dalgalanmaları da yakalar.
Veri Kalitesi
Eksik veya hatalı fiyat verileri, hesaplamanın yanlış sonuçlar vermesine yol açabilir. Güvenilir bir drawdown analizi için kullanılan verinin tutarlı ve doğru olması önemlidir.
Temettü ve Dağıtımlar
Yalnızca fiyat getirisi üzerinden yapılan bir hesaplama ile temettü veya diğer dağıtımların da dahil edildiği toplam getiri üzerinden yapılan bir hesaplama, farklı sonuçlar verebilir. Bu nedenle hangi getiri türünün kullanıldığı açıkça belirtilmelidir.
Portföy Değerinin Kullanılması
Tek bir varlığın drawdown’ı ile birden fazla varlıktan oluşan çeşitlendirilmiş bir portföyün drawdown’ı genellikle birbirinden farklıdır. Çeşitlendirme, bazı durumlarda portföy düzeyindeki maksimum gerilemeyi, tek tek varlıkların gerilemelerinden daha sınırlı tutabilir.
Maksimum Drawdown Nasıl Hesaplanır? Excel ile Basit Yöntem
Maksimum drawdown’ı Excel üzerinde hesaplamak için karmaşık formüllere ihtiyaç yoktur. Aşağıdaki örnek tabloyu inceleyelim:
| Tarih | Portföy Değeri | Önceki Zirve | Drawdown |
|---|---|---|---|
| 1 Ocak | 100.000 TL | 100.000 TL | %0 |
| 1 Şubat | 95.000 TL | 100.000 TL | -%5 |
| 1 Mart | 85.000 TL | 100.000 TL | -%15 |
| 1 Nisan | 90.000 TL | 100.000 TL | -%10 |
| 1 Mayıs | 105.000 TL | 105.000 TL | %0 |
Bu tabloyu Excel’de oluşturmak için izlenebilecek basit adımlar şöyledir:
- Bir sütuna portföy değerlerini tarih sırasına göre girin.
- Yanındaki sütuna “önceki zirve” değerini hesaplayan bir formül ekleyin. Bu formül, o ana kadarki en yüksek portföy değerini bulur (örneğin
=MAK($B$2:B2)mantığındaki bir formülle, aralığı her satırda aşağı doğru genişleterek). - Üçüncü sütunda drawdown yüzdesini hesaplayın: (Portföy Değeri − Önceki Zirve) / Önceki Zirve.
- Bu sütundaki en düşük (en negatif) değer, incelenen dönemdeki maksimum drawdown’ı verir.
Yukarıdaki örnekte en düşük drawdown değeri 1 Mart tarihinde görülen -%15’tir; dolayısıyla bu dönem için maksimum drawdown -%15 olarak hesaplanır.
Maksimum Gerileme ile Volatilite Arasındaki Fark
Volatilite, bir varlığın fiyatının belirli bir dönemdeki genel dalgalanma büyüklüğünü ölçer; hem yukarı hem aşağı yöndeki hareketleri kapsar. Drawdown ise yalnızca zirveden yaşanan kaybın büyüklüğüne odaklanır.
Bu iki kavram birbiriyle ilişkili olsa da birebir aynı şeyi göstermez. Yüksek volatiliteye sahip bir varlık her zaman yüksek bir maksimum drawdown yaşamayabilir; dalgalanmalar sık olsa da zirveden çok uzaklaşmadan seyredebilir. Benzer şekilde, görece düşük volatiliteye sahip bir varlık da zaman zaman büyük bir tekil gerileme yaşayabilir. Bu nedenle volatilite ve drawdown, portföy riskinin farklı yönlerini yansıtan tamamlayıcı ölçümler olarak değerlendirilmelidir.
Maksimum Gerileme ile Risk Yönetimi Nasıl Birlikte Kullanılır?
Maksimum gerileme, portföy risk yönetimi sürecinde şu şekillerde bir girdi olarak kullanılabilir:
- Portföyün geçmiş dönemlerdeki zirve-dip hareketlerinin incelenmesi
- Farklı varlıkların veya stratejilerin drawdown özelliklerinin karşılaştırılması
- Portföy çeşitlendirmesinin genel drawdown seviyesi üzerindeki etkisinin değerlendirilmesi
- Yatırımcının kendi risk kapasitesi ve zaman ufkunu göz önünde bulundurması
Yatırım dünyasına yeni başlayanlar için bu tür risk ölçümlerini daha iyi kavramak amacıyla genel finans okuryazarlığını geliştirmek faydalı olabilir; bu konuda derinleşmek isteyenler Borsa Kitaplığı sayfamızdaki kaynaklardan yararlanabilir.
Burada altını çizmek gerekir ki geçmiş performans, gelecekteki sonuçların garantisi değildir. Bu bölümde ve makalenin genelinde kesin al-sat önerisi verilmemektedir; amaç, okuyucunun riski daha bilinçli değerlendirebilmesine katkı sağlamaktır.
Maksimum Gerilemenin Sınırları Nelerdir?
Maksimum drawdown, faydalı bir risk göstergesi olmakla birlikte bazı sınırlamalara sahiptir:
- Geçmiş verilere dayanır ve gelecekteki maksimum kaybı garanti şekilde göstermez.
- Ölçüm dönemine oldukça duyarlıdır; farklı zaman aralıkları farklı sonuçlar üretebilir.
- Tek başına portföyün bütün risk profilini açıklamaz.
- Getirinin ne kadar verimli üretildiğini tek başına göstermez.
- Likidite riski, korelasyon riski, volatilite gibi diğer risk unsurlarını tek başına kapsamaz.
Bu sınırlamalar nedeniyle maksimum drawdown, tek başına değil, diğer risk ve performans ölçümleriyle birlikte değerlendirilmesi gereken bir göstergedir.
Yatırımcılar İçin Maksimum Gerileme Nasıl Kullanılmalı?
Maksimum gerilemeyi anlamlı biçimde kullanmak isteyen bir yatırımcı için genel bir yaklaşım şu şekilde özetlenebilir:
- Öncelikle hangi ölçüm döneminin (günlük, haftalık, aylık) inceleneceği belirlenmelidir.
- Ardından portföyün veya incelenen varlığın zirve-dip hareketleri gözden geçirilmelidir.
- Maksimum drawdown, toparlanma süresiyle birlikte değerlendirilmelidir.
- Sharpe oranı gibi farklı risk/getiri göstergeleri de sürece dahil edilmelidir.
- Elde edilen sonuçlar, mekanik bir kural gibi değil, genel bir değerlendirme aracı olarak ele alınmalıdır.
Finans dünyasındaki yeni yazılarımızı ve eğitim içeriklerimizi takip etmek isterseniz E-Posta Aboneliği üzerinden bize katılabilirsiniz.
Sıkça Sorulan Sorular
Maksimum gerileme (drawdown) nedir? Maksimum gerileme, bir yatırımın veya portföyün ulaştığı en yüksek değerden sonra yaşadığı en büyük düşüşü ifade eden ve genellikle yüzde olarak hesaplanan bir risk ölçümüdür.
Drawdown nasıl hesaplanır? Drawdown, (Dip Değer − Tepe Değer) / Tepe Değer × 100 formülüyle hesaplanır. Sonuç genellikle negatif çıkar ve bu negatif yüzde, zirveye göre yaşanan kaybın büyüklüğünü gösterir.
Maximum Drawdown ile drawdown arasındaki fark nedir? Drawdown, herhangi bir zirveden herhangi bir ana kadar olan gerilemeyi ifade eden genel bir kavramdır. Maksimum drawdown ise incelenen dönem içindeki en büyük drawdown’dır.
Yüzde yirmi drawdown ne anlama gelir? Yüzde yirmilik bir drawdown, portföyün zirve değerinden yüzde yirmi oranında gerilediği anlamına gelir. Bu seviyenin “yüksek” veya “düşük” sayılıp sayılmayacağı; varlık türüne, stratejiye ve yatırımcının risk toleransına göre değişir; tek başına kesin bir yargıya varmak doğru değildir.
Drawdown süresi nedir? Drawdown süresi, bir portföyün zirve değerinden düşmeye başladığı andan, yeniden aynı zirve seviyesine ulaştığı ana kadar geçen süredir. Bu süreye toparlanma süresi (recovery time) de denir.
Maksimum drawdown ile Sharpe oranı arasındaki fark nedir? Maksimum drawdown, portföyün yaşadığı en büyük zirve-dip kaybını gösterirken; Sharpe oranı, alınan riske karşılık elde edilen getiriyi ölçer. İkisi farklı sorulara cevap verir ve birlikte değerlendirilmeleri önerilir.
Drawdown neden portföy riskini ölçmede kullanılır? Drawdown, yatırımcının fiilen yaşayabileceği en kötü senaryoyu somut biçimde gösterdiği için, yalnızca ortalama getiriye bakmanın yansıtmadığı bir risk boyutunu ortaya koyar.
Maximum Drawdown gelecekteki kaybı tahmin eder mi? Hayır. Maksimum drawdown, geçmiş verilere dayalı bir ölçümdür ve gelecekte yaşanacak en büyük kaybın aynı seviyede olacağını garanti etmez.
Excel’de maksimum drawdown nasıl hesaplanır? Excel’de portföy değerleri bir sütuna girilir, yanına o ana kadarki en yüksek değeri bulan bir “önceki zirve” sütunu eklenir ve üçüncü sütunda drawdown yüzdesi hesaplanır. Bu sütundaki en düşük değer, dönemin maksimum drawdown’ını verir.
Sonuç
Maksimum gerileme, bir yatırımın performansını değerlendirirken “ne kadar kazanıldı?” sorusunun yanına “en fazla ne kadar kaybedildi?” sorusunu da ekleyen önemli bir ölçümdür. Hesaplama mantığı basit olsa da, bu ölçümün doğru yorumlanması; ölçüm dönemine, veri kalitesine ve birlikte değerlendirilen diğer risk göstergelerine bağlıdır.
Sharpe oranı, volatilite ve toparlanma süresi gibi farklı ölçümlerle birlikte ele alındığında, maksimum drawdown, bir portföyün risk profilini anlamak isteyen yatırımcılar için daha bütüncül bir tablo sunar. Unutulmaması gereken temel nokta, geçmiş performansın gelecekteki sonuçları garanti etmediği ve hiçbir tek metriğin portföy riskini tek başına açıklayamayacağıdır. Bu yazı genel eğitim amaçlıdır ve kişiye özel yatırım tavsiyesi niteliği taşımaz.
Reklam
Reklam