İki fon düşünün. Biri geçen yıl %20, diğeri %16 getirdi. Hangisi daha iyi performans gösterdi? Getiriye bakarsanız cevap açık görünür. Ancak yüksek getirili fon, o sonuca çok daha çalkantılı bir yoldan ulaşmış olabilir.
Sharpe oranı, bu soruyu “kazanç ne kadardı?” yerine “bu kazanç hangi risk karşılığında elde edildi?” diye sorarak yanıtlar. Yatırımcıların en sık başvurduğu risk düzeltilmiş getiri ölçülerinden biridir.
Bu yazıda Sharpe oranının ne olduğunu, formülünü, adım adım nasıl hesaplandığını, nasıl yorumlanacağını ve sınırlarını öğreneceksiniz. Konuya yeni başlayanlar için her kavramı sade biçimde açıkladım. Deneyimli okuyucular için yıllıklaştırma, karşılaştırma tuzakları ve alternatif ölçüler gibi ayrıntılara da yer verdim.
Reklam
Reklam
Bu yazı eğitim amaçlıdır ve yatırım tavsiyesi değildir. Örneklerdeki rakamlar varsayımsaldır.
Sharpe Oranı Nedir?
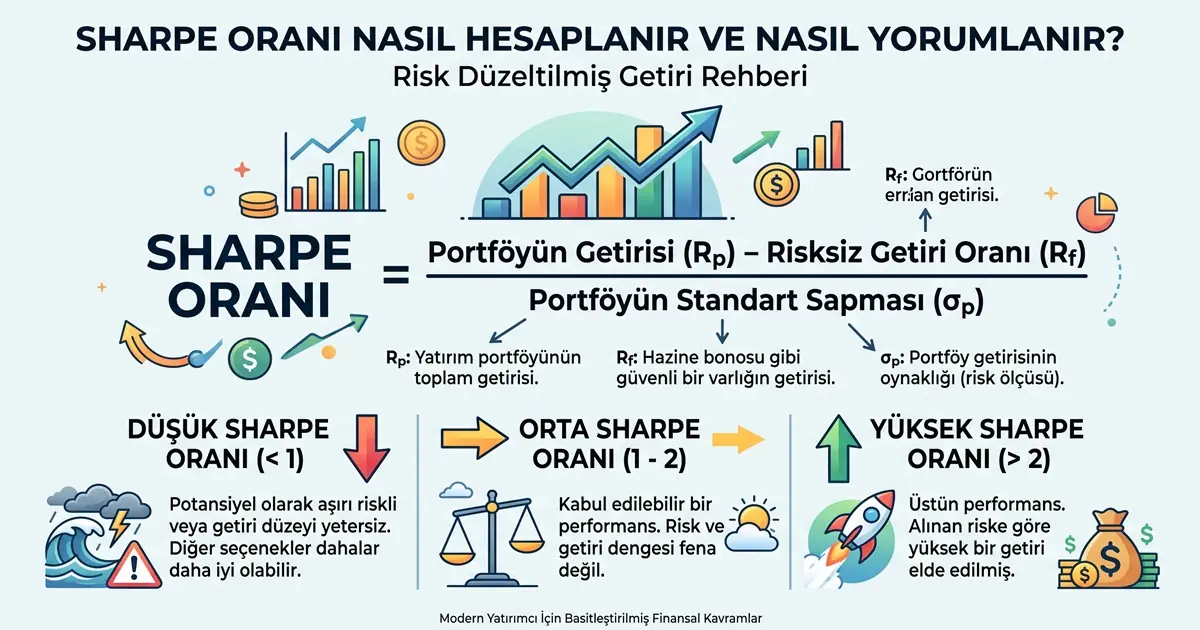
Sharpe oranı, bir yatırımın risksiz bir alternatifin üzerinde sağladığı fazladan getiriyi, bu getiriyi elde ederken katlanılan dalgalanmaya bölerek ölçer. Kısacası birim risk başına kazanılan getiriyi gösterir.
İngilizce adıyla Sharpe Ratio, adını Nobel ödüllü ekonomist William F. Sharpe’tan alır. Sharpe, 1960’lı yıllarda yatırım fonlarının performansını değerlendirmek için bu yaklaşımı geliştirmiş, ölçü daha sonra kendi adıyla anılır hale gelmiştir.
Risk Düzeltilmiş Getiri Nedir?
Risk düzeltilmiş getiri, bir yatırımın getirisini üstlendiği riskle birlikte değerlendiren yaklaşımdır. Sharpe oranı bunun en bilinen örneğidir.
Mantık basittir. Aynı getiriyi daha az dalgalanmayla elde eden yatırım, genellikle daha “verimli” kabul edilir. Çünkü yatırımcı hem daha sakin bir yol izlemiş hem de aşırı düşüşlere daha az maruz kalmıştır.
Yüksek Getiri Neden Tek Başına Yeterli Değildir?
Yüksek getiri, yüksek risk alınarak da elde edilebilir. Bu durumda getiri, yatırımcının üstlendiği belirsizliğin karşılığıdır. Sharpe oranı, getiriyi bu bağlamdan koparmadan değerlendirmeye yardımcı olur.
Sharpe Oranı Formülü Nedir?
Sharpe oranının temel formülü şöyledir:
Sharpe Oranı = (Portföy Getirisi − Risksiz Getiri) / Standart Sapma
Formüldeki Değişkenler Ne Anlama Gelir?
- Portföy getirisi: Yatırımın belirli bir dönemde sağladığı getiridir (aylık, yıllık vb.).
- Risksiz getiri: Teorik olarak kayıp riski taşımayan bir yatırımın getirisidir. Pratikte genellikle kısa vadeli devlet borçlanma araçlarının getirisi kullanılır. Portföyünüzün para birimiyle uyumlu bir referans seçmek önemlidir.
- Fazladan getiri (risk primi): Paydaki fark, yani portföy getirisi eksi risksiz getiridir. Riskli varlığa yatırım yaptığınız için “ekstra” kazandığınız kısımdır.
- Standart sapma: Getirilerin ortalamaları etrafındaki dağılımını ölçer. Sharpe oranında toplam oynaklığı (volatiliteyi) temsil eder. Standart sapma büyüdükçe getiriler daha geniş bir aralıkta salınıyor demektir.
Paydadaki standart sapma hem yukarı hem aşağı yönlü hareketleri sayar. Bu ayrıntı, ilerleyen bölümlerde sınırlamalar açısından önem kazanacak.
Pratikte risksiz getiri sabit kabul edildiğinde, portföy getirisinin standart sapması ile fazladan getirinin standart sapması aynı çıkar. Bu yüzden iki yaklaşım da sıkça birbirinin yerine kullanılır.
Sharpe Oranı Nasıl Hesaplanır?
Sharpe oranı hesaplama süreci beş adımda özetlenebilir:
- Dönemi ve frekansı seçin. Örneğin 36 aylık aylık veri.
- Portföyün her dönemki getirisini belirleyin.
- Aynı dönem için risksiz getiriyi belirleyin ve her dönemin fazladan getirisini bulun.
- Ortalama fazladan getiriyi hesaplayın.
- Getirilerin standart sapmasını hesaplayıp ortalama fazladan getiriyi buna bölün.
Burada en kritik kural şudur: Getiri, risksiz getiri ve standart sapma aynı dönem ve aynı frekansta olmalıdır. Aylık getiriyi yıllık risksiz oranla ya da yıllık standart sapmayla karşılaştırırsanız sonuç anlamsızlaşır.
Basit Bir Sharpe Oranı Hesaplama Örneği
Varsayımsal değerler:
- Portföy getirisi (yıllık): %18
- Risksiz getiri (yıllık): %8
- Standart sapma (yıllık): %20
İşlem:
(18 − 8) / 20 = 10 / 20 = 0,50
Bu sonuç, portföyün alınan her %1’lik oynaklık için yaklaşık %0,50 fazladan getiri ürettiğini söyler. Tek başına “iyi” ya da “kötü” demek için yeterli değildir. Anlamı, benzer yatırımlarla karşılaştırıldığında ortaya çıkar.
Reklam
Reklam
Aylık Verilerden Sharpe Oranı Hesaplama ve Yıllıklandırma
Gerçek hayatta çoğu zaman aylık veri kullanılır. Küçük bir örnek üzerinden görelim. Amaç yalnızca işlemi göstermektir, çünkü 6 aylık veri gerçek bir analiz için çok kısadır.
Varsayım: Risksiz getiri aylık %0,5.
| Ay | Portföy getirisi (%) | Fazladan getiri (%) |
|---|---|---|
| 1 | 2 | 1,5 |
| 2 | -1 | -1,5 |
| 3 | 3 | 2,5 |
| 4 | 1 | 0,5 |
| 5 | -2 | -2,5 |
| 6 | 4 | 3,5 |
- Ortalama fazladan getiri: (1,5 − 1,5 + 2,5 + 0,5 − 2,5 + 3,5) / 6 ≈ %0,67
- Örneklem standart sapması: yaklaşık %2,32
- Aylık Sharpe oranı: 0,67 / 2,32 ≈ 0,29
Aylık oranı yıllığa çevirmek için yaygın yöntem, oranı 12’nin karekökü (yaklaşık 3,46) ile çarpmaktır:
0,29 × 3,46 ≈ 1,00
Bu dönüşüm, aylık getirilerin birbirinden bağımsız olduğu varsayımına dayanan yaygın bir yaklaşımdır. Getiriler arasında belirgin bir ilişki varsa yıllıklandırma sonucu yanıltabilir. Aylık Sharpe oranını doğrudan yıllık bir Sharpe oranıyla kıyaslamak da hatalıdır.
Farklı Getiri ve Risk Seviyelerinde Sharpe Oranı
Aynı getiriyi elde eden iki yatırımı düşünün. Risksiz getiri yine %8 olsun:
| Yatırım | Getiri | Standart sapma | Sharpe oranı |
|---|---|---|---|
| X | %15 | %10 | (15 − 8) / 10 = 0,70 |
| Y | %15 | %20 | (15 − 8) / 20 = 0,35 |
Getiri aynı, ama Y’nin Sharpe oranı yarı yarıya düşük. Çünkü Y aynı sonuca iki kat daha dalgalı bir yoldan ulaşmış. Sharpe oranı, iki yatırımı yalnızca getirilerine değil, risk/getiri ilişkilerine göre karşılaştırmayı sağlar.
Sharpe Oranı Nasıl Yorumlanır?
Sharpe oranı ne kadar yüksekse, alınan riskin karşılığı o kadar iyi demektir. Ancak tek bir rakam mutlak bir hüküm vermez. Yorum yaparken şunlara dikkat etmek gerekir:
- Hangi dönemde ve hangi frekansta hesaplandı?
- Hangi risksiz getiri kullanıldı?
- Karşılaştırılan yatırımlar benzer nitelikte mi?
Sharpe oranı ancak bu bağlamla anlam kazanır.
Negatif Sharpe Oranı Ne Anlama Gelir?
Portföy getirisi risksiz getirinin altında kaldığında pay negatif olur ve Sharpe oranı da negatif çıkar.
Örnek: Getiri %6, risksiz getiri %8, standart sapma %12 ise (6 − 8) / 12 ≈ −0,17.
Bu, yatırımcının risk aldığı halde risksiz alternatifin bile gerisinde kaldığını gösterir. Performans açısından olumsuz bir işarettir.
Negatif değerlerde ince bir nokta var: Fazladan getiri negatifken volatilite arttıkça oran sıfıra yaklaşır, yani daha “iyi” görünür. Bu yüzden negatif Sharpe oranlarını birbiriyle kıyaslarken dikkatli olmak gerekir.
Sharpe Oranı Sıfıra Yakınsa Ne Anlama Gelir?
Fazladan getiri, alınan oynaklığa kıyasla çok düşüktür. Yatırım risksiz alternatife yakın bir getiri sağlamış ama bunun için dalgalanmaya katlanmıştır. Risk almanın ekstra bir karşılığı görülmemiştir.
Yüksek Sharpe Oranı Ne Anlama Gelir?
Risk başına elde edilen getiri görece yüksektir. Ancak şunu unutmamak gerekir: Yüksek bir Sharpe oranı, aynı performansın gelecekte de süreceğini garanti etmez. Oran geçmiş verilere dayanır ve piyasa koşulları değişebilir.
İyi Bir Sharpe Oranı Kaçtır?
Piyasada sıkça kullanılan yaklaşık bir sınıflandırma şöyledir:
| Sharpe oranı | Yaygın yorum |
|---|---|
| 0’ın altı | Risksiz getirinin gerisinde |
| 0 – 1 | Zayıf ile orta arası |
| 1 – 2 | İyi kabul edilir |
| 2 – 3 | Çok iyi kabul edilir |
| 3 ve üzeri | Çok yüksek, dikkatle incelenmeli |
Bu eşikler evrensel kurallar değildir. Piyasaya, varlık sınıfına, hesaplama dönemine ve stratejiye göre değişir. Örneğin hisse senedi endeksleri uzun vadede genellikle bir civarının altında Sharpe oranları üretirken, düşük volatiliteli stratejilerde daha yüksek değerler görülebilir.
Ayrıca çok yüksek bir Sharpe oranı her zaman başarı anlamına gelmez. Kısa veri dönemi, düzgün olmayan fiyatlama veya gizli riskler nedeniyle oran olduğundan yüksek görünebilir. Hisse senetleri, tahviller, fonlar ve farklı stratejiler için aynı eşikleri kullanmak yanıltıcı olabilir.
Sharpe Oranı ile Yatırımlar Nasıl Karşılaştırılır?
Sharpe oranının en pratik kullanımı karşılaştırmadır. İki yatırımı yalnızca yıllık getirilerine göre kıyaslamak yerine, risk düzeltilmiş getirilerine bakarsınız.
Karşılaştırma yaparken üç ilke işe yarar:
- Aynı varlık sınıfında karşılaştırın. Bir hisse fonuyla bir tahvil fonunu Sharpe oranıyla kıyaslamak, farklı risk yapıları nedeniyle daha az anlamlıdır.
- Aynı dönemi kullanın. Farklı dönemlerde hesaplanan oranlar, farklı piyasa koşullarını yansıttığı için doğrudan kıyaslanamaz.
- Aynı frekans ve aynı risksiz getiriyi kullanın.
Örnek Karşılaştırma
Risksiz getiri %8 olsun:
| Getiri | Volatilite | Hesaplama | Sharpe oranı | |
|---|---|---|---|---|
| Portföy A | %16 | %10 | (16 − 8) / 10 | 0,80 |
| Portföy B | %20 | %18 | (20 − 8) / 18 | 0,67 |
Portföy B daha yüksek getiri sağlamış, fakat bunu çok daha yüksek bir oynaklıkla yapmış. Risk başına getiri açısından Portföy A daha verimli görünüyor. Daha yüksek toplam getiri, otomatik olarak daha yüksek risk düzeltilmiş performans anlamına gelmez.
Bu, B’nin “kötü” olduğu anlamına da gelmez. Yatırımcının risk toleransı ve hedefleri de belirleyicidir.
Sharpe Oranı ile Volatilite Arasındaki İlişki
Standart sapma formülün paydasında yer alır. Diğer değişkenler sabitken volatilite arttıkça Sharpe oranı düşer.
Getiri %18 ve risksiz getiri %8 sabitken:
| Standart sapma | Sharpe oranı |
|---|---|
| %10 | 1,00 |
| %20 | 0,50 |
| %30 | 0,33 |
Yani aynı getiri daha yüksek dalgalanmayla elde edildiğinde oran zayıflar.
Burada önemli bir not var: Sharpe oranı, volatiliteyi risk ölçüsü olarak kabul eder. Bu bir varsayımdır. Gerçekte risk, “kalıcı kayıp yaşama ihtimali” gibi başka biçimlerde de tanımlanabilir. Volatilite yalnızca riskin ölçülebilir bir göstergesidir ve her risk türünü kapsamaz.
Sharpe Oranı Yatırım Kararlarında Nasıl Kullanılır?
Sharpe oranı şu alanlarda pratik bir araçtır:
- Portföy karşılaştırmaları: Birden fazla portföyün risk/getiri verimini kıyaslamak.
- Fon performansı değerlendirmesi: Aynı kategorideki fonları risk açısından da değerlendirmek.
- Strateji karşılaştırması: Farklı yatırım stratejilerinin geçmiş verimliliğini görmek.
- Risk yönetimi: Portföyün aldığı riskin getiriye yansıyıp yansımadığını izlemek.
- Portföy optimizasyonu: Belirli bir risk seviyesinde getiriyi en üst düzeye çıkaracak dağılımı aramak.
- Uzun vadeli performans analizi: Zaman içinde risk düzeltilmiş performansın nasıl değiştiğini takip etmek.
Ancak Sharpe oranı tek başına yatırım kararı vermek için yeterli değildir. Yatırım ufku, hedefler, likidite ihtiyacı, maliyetler ve vergi gibi unsurlar da hesaba katılmalıdır. Sharpe oranı bir karar destek aracıdır. Geçmiş performans, gelecekte aynı sonucun elde edileceğini garanti etmez.
Yatırım süreçlerinde sağlam bir temel oluşturmak isteyenler için borsa kitaplığı sayfamızdaki kaynaklar iyi bir başlangıç noktası olabilir.
Sharpe Oranının Avantajları ve Sınırlamaları
Avantajları
- Basit ve anlaşılırdır. Tek bir sayıyla getiri ve risk bir arada özetlenir.
- Getiriyi riske göre değerlendirir. Yalnızca nominal getiriye bakmanın eksiğini kapatır.
- Karşılaştırmayı kolaylaştırır. Farklı portföyleri ortak bir ölçek üzerinde görmeyi sağlar.
- Pratiktir. Portföy yönetiminde yaygın kabul gören bir ölçümdür.
Sınırlamaları
- Standart sapmayı risk ölçüsü olarak kullanır. Yukarı yönlü ve aşağı yönlü dalgalanmayı aynı sayar. Oysa yatırımcı için asıl sorun genellikle düşüşlerdir.
- Getiri dağılımı varsayımlarından etkilenir. Standart sapma, getirilerin simetrik dağıldığı durumlarda daha anlamlıdır. Uç değerler ve asimetrik dağılımlar sonucu çarpıtabilir.
- Aşırı oynaklık ve uç değerlerden etkilenir. Tek bir olağanüstü ay, oranı belirgin biçimde değiştirebilir.
- Geçmiş veriye dayanır. Gelecekteki performans veya risk hakkında kesinlik sunmaz.
- Her stratejiye uygun değildir. Opsiyon satışı gibi seyrek ama büyük kayıp üreten stratejilerde Sharpe oranı olduğundan yüksek görünebilir.
- Girdilere duyarlıdır. Seçilen risksiz getiri, zaman aralığı ve veri frekansı sonucu değiştirebilir.
Sharpe Oranı ile Diğer Risk Ölçüleri Arasındaki Farklar
Sharpe oranı tek ölçü değildir. Diğer göstergelerle birlikte kullanıldığında daha bütüncül bir resim sunar.
Sharpe Oranı ve Sortino Oranı
Sharpe oranı toplam volatiliteyi dikkate alır. Sortino oranı ise yalnızca aşağı yönlü riske odaklanır. Belirlenen bir minimum getirinin altındaki dalgalanmayı (aşağı yönlü sapma) paydaya koyar.
Getirilerde yukarı yönlü sıçramalar yaygınsa Sharpe oranı bu sıçramaları da “risk” sayıp oranı düşürebilir. Sortino oranı bunu cezalandırmaz, bu yüzden asimetrik getirili stratejilerde daha adil bir tablo sunabilir.
Sharpe Oranı ve Treynor Oranı
Treynor oranı, fazladan getiriyi standart sapmaya değil betaya böler. Beta, bir yatırımın piyasa hareketlerine ne kadar duyarlı olduğunu gösterir. Yani Treynor oranı yalnızca sistematik riski (piyasayla ilişkili, çeşitlendirmeyle ortadan kaldırılamayan risk) dikkate alır.
Genel çerçevede: Portföyünüz tek başına tüm yatırımlarınızı temsil ediyorsa Sharpe oranı, geniş ölçüde çeşitlendirilmiş bir portföyün parçasıysa Treynor oranı daha uygun olabilir.
Sharpe Oranı ve Maksimum Düşüş (Maximum Drawdown)
Maksimum düşüş, bir yatırımın zirve noktasından sonraki en dip noktasına kadar yaşadığı en büyük değer kaybını gösterir. Sharpe oranı getiri/risk verimini özetlerken, maksimum düşüş kayıp derinliğini ölçer.
İki yatırımın Sharpe oranı benzer olabilir, ama biri çok daha derin bir düşüş yaşamış olabilir. Bu bilgi, özellikle risk toleransı düşük yatırımcılar için kritiktir.
Sharpe Oranı Hesaplanırken Yapılan Yaygın Hatalar
- Yanlış risksiz getiri kullanmak: Farklı para birimi veya vadeye ait bir oran seçmek sonucu bozar.
- Aylık ve yıllık verileri karıştırmak: Getiri, risksiz oran ve standart sapma aynı frekansta olmalıdır.
- Standart sapmayı yanlış hesaplamak: Örneklem ve popülasyon farkı ile veri hataları oranı etkileyebilir.
- Çok kısa bir veri dönemine dayanmak: Birkaç aylık veri, güvenilir bir sonuç vermez.
- Farklı risk profillerindeki yatırımları doğrudan kıyaslamak: Bir hisse senedi fonu ile para piyasası fonunu aynı ölçekle değerlendirmek yanıltıcıdır.
- Sharpe oranını tek başına yatırım sinyali olarak görmek: Oran, kararın yalnızca bir bileşenidir.
Modern Portföy Yönetiminde Sharpe Oranı
Sharpe oranı, modern portföy teorisinin (MPT) önemli kavramlarından biridir. Bu çerçevede amaç, belirli bir risk seviyesinde en yüksek getiriyi (veya belirli bir getiri için en düşük riski) sağlayan varlık dağılımını bulmaktır. Sharpe oranını en yüksek yapan dağılım, risk düzeltilmiş getiri açısından en verimli portföy olarak yorumlanır.
İleri seviye portföy yönetimi ve risk optimizasyonu bağlamında konuyu derinleştirmek isterseniz Modern Portföy Yönetiminde Sharpe Oranı: Getirinin Kalitesini Ölçmek yazımıza göz atabilirsiniz.
Sharpe Oranı ve Portföy Rebalansı
Portföydeki varlıkların ağırlıkları zamanla piyasa hareketleriyle değişir. Bu değişim, portföyün toplam riskini ve volatilitesini de değiştirebilir. Hisse ağırlığı artmış bir portföy, başlangıçtaki hedefinden daha riskli hale gelebilir.
Bu nedenle portföy yeniden dengeleme yapıldıktan sonra portföyün risk/getiri profilinin ve Sharpe oranının yeniden değerlendirilmesi faydalıdır. Böylece dağılımın hâlâ hedeflerinizle uyumlu olup olmadığını görebilirsiniz.
Sharpe Oranı Yatırımcıya Ne Söyler?
Kısaca üç soruya cevap verir:
- Ne kadar fazla getiri elde edildi? Risksiz alternatifin üzerindeki kazanç.
- Bu getiri ne kadar oynaklık karşılığında geldi? Yolculuğun ne kadar dalgalı olduğu.
- Alternatiflerle kıyaslandığında performans nasıl görünüyor? Benzer yatırımlara göre risk başına verimlilik.
Sık Sorulan Sorular
Sharpe oranı nedir?
Sharpe oranı, bir yatırımın risksiz getirinin üzerinde sağladığı fazladan getiriyi, getirilerin standart sapmasına bölerek risk başına getiriyi ölçen bir göstergedir. Risk düzeltilmiş getirinin en yaygın kullanılan ölçülerinden biridir.
Sharpe oranı nasıl hesaplanır?
(Portföy getirisi − Risksiz getiri) / Standart sapma formülüyle hesaplanır. Getiri, risksiz oran ve standart sapma aynı dönem ve frekansta olmalıdır. Örneğin (18 − 8) / 20 = 0,50.
İyi bir Sharpe oranı kaçtır?
Yaygın yaklaşıma göre 1 ve üzeri iyi, 2 ve üzeri çok iyi kabul edilir. Ancak bu eşikler evrensel değildir. Varlık sınıfına, piyasaya ve hesaplama dönemine göre değişir.
Negatif Sharpe oranı ne anlama gelir?
Portföyün getirisinin risksiz getirinin altında kaldığını gösterir. Yatırımcı risk almış ama risksiz alternatifin bile gerisinde kalmıştır.
Sharpe oranı yüksek olan fon daha mı iyidir?
Her zaman değil. Yüksek oran, geçmişte risk başına getirinin iyi olduğunu gösterir, ancak geleceği garanti etmez. Fonun stratejisi, maliyetleri, maksimum düşüşü ve sizin hedefleriniz de değerlendirilmelidir.
Sharpe oranı ile Sortino oranı arasındaki fark nedir?
Sharpe oranı toplam volatiliteyi (hem yukarı hem aşağı hareketleri) kullanır. Sortino oranı yalnızca aşağı yönlü riski dikkate alır.
Sharpe oranı yıllıklandırılır mı?
Evet. Aylık verilerle hesaplanan oran, genellikle 12’nin karekökü ile çarpılarak yıllıklandırılır. Bu yaklaşım getirilerin birbirinden bağımsız olduğu varsayımına dayanır. Yıllıklandırılmış ve yıllıklandırılmamış oranlar birbirleriyle karşılaştırılmamalıdır.
Sharpe oranı tek başına yatırım kararı vermek için yeterli midir?
Hayır. Sharpe oranı geçmiş veriye dayanır ve volatiliteyi risk olarak kabul eder. Karar verirken maksimum düşüş, yatırım ufku, strateji, maliyetler ve kişisel risk toleransı gibi faktörler birlikte değerlendirilmelidir.
Sonuç
Sharpe oranı, yatırım performansını yalnızca nominal getiri üzerinden değil, alınan risk karşılığında değerlendirmenizi sağlar. Formülü basit, mantığı güçlüdür: Risksiz alternatifin üzerindeki getiriyi, katlanılan oynaklığa bölersiniz.
Yine de tek bir orana bağlı kalmamak gerekir. Getiri, volatilite, maksimum düşüş, yatırım ufku ve strateji gibi unsurları birlikte değerlendirmek daha sağlıklı bir tablo sunar. Geçmiş performansın gelecekte aynı sonucu vereceği garanti edilemez.
Bu tür içerikleri düzenli takip etmek isterseniz e-posta aboneliği ile yeni yazılarımızdan haberdar olabilirsiniz.
Reklam
Reklam