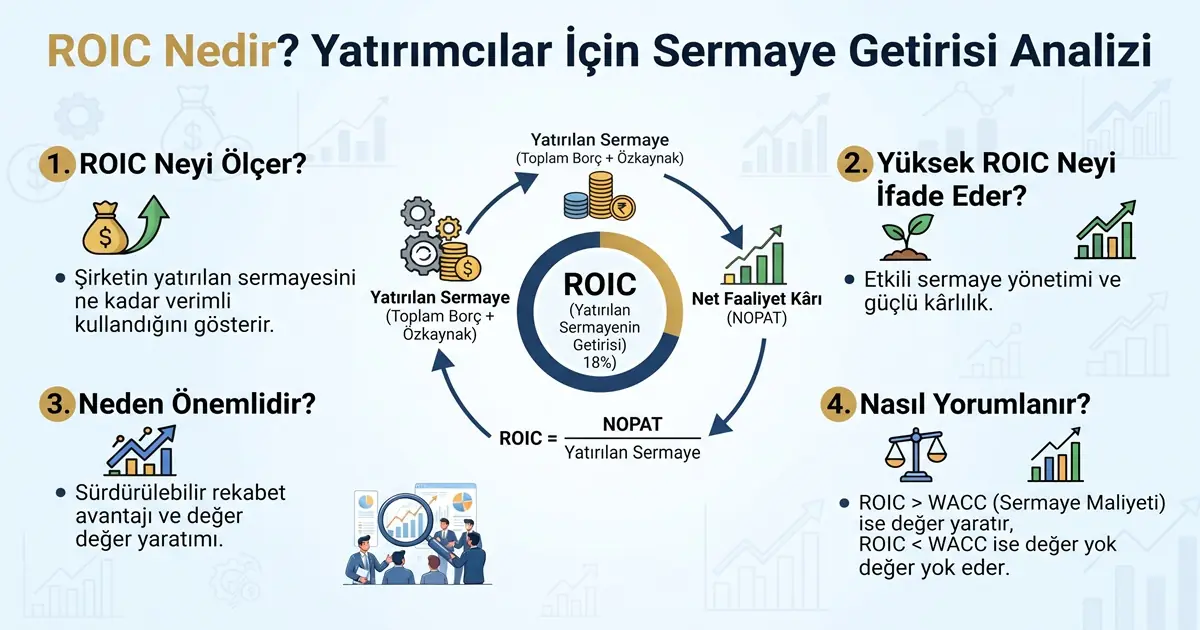
Bir şirketin yıl sonunda yüksek kâr açıklaması, ilk bakışta olumlu bir haber gibi görünür. Ancak bu kârı elde etmek için şirketin ne kadar sermaye kullandığını bilmeden, o kârın gerçekten “iyi” olup olmadığını söylemek mümkün değildir. İki şirket aynı tutarda kâr açıklayabilir; ama biri bunu 200 milyon TL sermaye ile, diğeri 800 milyon TL sermaye ile üretmiş olabilir. Aradaki fark, şirketin sermayesini ne kadar verimli kullandığını gösterir.
İşte bu noktada devreye ROIC (Return on Invested Capital – Yatırılan Sermayenin Getirisi) girer.
Bu yazıda sırasıyla şu soruların cevabını bulacaksınız:
Reklam
Reklam
- ROIC nedir?
- Yatırımcılar için neden önemlidir?
- Yüksek ROIC ne anlama gelir, tek başına yeterli midir?
- ROIC nasıl hesaplanır ve nasıl yorumlanır?
Amacımız, ROIC kavramını sıfırdan, sade ama finansal açıdan doğru bir şekilde anlatmak ve bu oranı şirket analizinde nasıl kullanabileceğinizi göstermektir. Bu yazı bir yatırım tavsiyesi niteliği taşımaz; yalnızca finansal okuryazarlığınızı güçlendirmeyi amaçlayan eğitim içeriğidir.
ROIC Nedir?
ROIC, İngilizce Return on Invested Capital ifadesinin kısaltmasıdır ve Türkçeye Yatırılan Sermayenin Getirisi olarak çevrilir.
ROIC’in temel amacı, bir şirketin faaliyetlerinde kullandığı sermayeyi ne kadar verimli şekilde faaliyet kârına dönüştürdüğünü ölçmektir. Başka bir ifadeyle ROIC, “şirket ne kadar kâr etti” sorusunun ötesine geçerek “bu kârı üretmek için ne kadar sermaye kullanıldı” sorusunu da hesaba katar.
Bu yüzden ROIC’i yalnızca bir “kârlılık oranı” olarak tanımlamak eksik olur. ROIC aslında bir verimlilik ölçütüdür: Şirketin elindeki kaynakları (öz sermaye ve borç dahil) operasyonel kâra dönüştürme becerisini gösterir.
ROIC Neden Yatırımcılar İçin Önemlidir?
ROIC, bir şirketin kalitesini değerlendirirken yatırımcılara farklı bir bakış açısı sunar. Bu önemin birkaç boyutu vardır.
Sermaye Verimliliğini Gösterir
Aynı miktarda sermaye ile daha yüksek faaliyet getirisi üreten bir şirket, kaynaklarını rakiplerine göre daha verimli kullanıyor demektir. Bu verimlilik, uzun vadede şirketin büyüme kapasitesini ve kârlılığını doğrudan etkiler; çünkü daha az sermaye ile daha fazla getiri üreten bir şirket, yeni yatırımlar için daha az dışsal kaynağa (borç veya sermaye artırımı) ihtiyaç duyar.
Şirketin Rekabet Avantajına İşaret Edebilir
Uzun yıllar boyunca istikrarlı şekilde yüksek ROIC üreten şirketler genellikle şu özelliklerden birine veya birkaçına sahip olabilir:
- Güçlü marka
- Fiyatlama gücü
- Ölçek ekonomisi
- Yüksek giriş bariyerleri
- Verimli iş modeli
Bununla birlikte, yüksek ROIC’in otomatik olarak kalıcı bir rekabet avantajı anlamına gelmediğini vurgulamak gerekir. Bazı şirketler geçici piyasa koşulları, döngüsel talep artışı veya tek seferlik faktörler nedeniyle kısa vadede yüksek ROIC gösterebilir; bu durum kalıcı bir avantajla karıştırılmamalıdır.
Büyümenin Kalitesini Değerlendirmeye Yardımcı Olur
Hızlı büyüyen bir şirket her zaman iyi bir yatırım fırsatı anlamına gelmez. Asıl önemli olan, şirketin büyürken kullandığı sermayeyi ne kadar verimli değerlendirdiğidir. Sürekli yeni sermaye enjekte ederek büyüyen ama ROIC’i düşük kalan bir şirket, uzun vadede değer yaratmakta zorlanabilir.
ROIC Nasıl Hesaplanır?
ROIC’in temel formülü şu şekildedir:
ROIC = NOPAT / Yatırılan Sermaye × 100
Bu formülü oluşturan iki temel bileşeni ayrı ayrı incelemek gerekir.
NOPAT Nedir?
NOPAT, İngilizce Net Operating Profit After Tax ifadesinin kısaltmasıdır ve Türkçeye Vergi Sonrası Net Faaliyet Kârı olarak çevrilir.
Basitleştirilmiş formülü şu şekildedir:
NOPAT = EBIT × (1 − Vergi Oranı)
Reklam
Reklam
NOPAT, şirketin finansman yapısından (yani borç kullanıp kullanmadığından) bağımsız olarak, yalnızca faaliyetlerinden elde ettiği vergi sonrası kârı gösterir. Bu nedenle ROIC hesaplamasında faiz giderleri dikkate alınmaz; amaç, şirketin operasyonel performansını finansman kararlarından ayrıştırarak değerlendirmektir.
Yatırılan Sermaye Nedir?
Yatırılan sermaye, şirketin operasyonlarını yürütmek için kullandığı toplam sermayeyi ifade eder. Basitleştirilmiş bir yaklaşımla şu şekilde ifade edilebilir:
Yatırılan Sermaye = Faaliyet Varlıkları − Faaliyet Borçları
Bazı analistler ise bu tutarı işletme sermayesi + faaliyet duran varlıkları şeklinde hesaplayabilir.
Önemli not: ROIC hesaplamasında kullanılan “yatırılan sermaye” tanımı, şirketten şirkete veya kullanılan veri sağlayıcıya göre farklılaşabilir. Bu nedenle farklı kaynaklardan alınan ROIC rakamlarını doğrudan karşılaştırırken dikkatli olmak, hangi metodolojinin kullanıldığını kontrol etmek faydalı olur.
ROIC Hesaplama Örneği
Konuyu somutlaştırmak için tamamen kurgusal bir örnek üzerinden ilerleyelim.
| Kalem | Değer |
|---|---|
| EBIT | 100 milyon TL |
| Vergi oranı | %25 |
| NOPAT | 75 milyon TL |
| Yatırılan sermaye | 500 milyon TL |
Hesaplama adım adım şöyledir:
- NOPAT = 100 milyon TL × (1 − 0,25) = 75 milyon TL
- ROIC = 75 milyon TL / 500 milyon TL × 100 = %15
Bu sonucun anlamı şudur: Şirket, kullandığı her 100 TL yatırılmış sermaye karşılığında yaklaşık 15 TL vergi sonrası faaliyet getirisi üretmektedir. Bu oranın “iyi” mi “kötü” mü olduğunu anlamak için tek başına bu rakama bakmak yeterli değildir; sektör ortalamaları ve sermaye maliyetiyle karşılaştırmak gerekir (bu konuya ilerleyen bölümlerde değineceğiz).
Yüksek ROIC Ne Anlama Gelir?
Yüksek bir ROIC, genellikle şirketin sermayesini verimli kullandığının bir göstergesi olabilir. Ancak burada net bir ayrım yapmak gerekir:
Yüksek ROIC, otomatik olarak iyi bir yatırım fırsatı anlamına gelmez.
Çünkü bir yatırımcı, ROIC’e ek olarak şu unsurları da incelemelidir:
- Şirketin mevcut değerlemesi
- Büyüme beklentileri
- Borçluluk seviyesi
- Sektör dinamikleri
- Kârın sürdürülebilirliği
Yüksek ROIC’e sahip ama aşırı değerlenmiş bir şirket, düşük ROIC’e sahip fakat makul fiyatlanmış bir şirketten daha zayıf bir yatırım fırsatı olabilir.
Düşük ROIC Ne Anlama Gelir?
Düşük ROIC, sermayenin görece düşük verimlilikle kullanıldığına işaret edebilir. Ancak bu durumu değerlendirirken sektörel bağlamı göz ardı etmemek gerekir.
Bazı sektörler yapısal olarak daha düşük ROIC üretme eğilimindedir. Özellikle:
- Sermaye yoğun sektörler
- Altyapı
- Enerji
- Üretim
- Emtia
gibi alanlarda faaliyet göstermek, doğası gereği yüksek sabit yatırım gerektirir. Bu nedenle bu sektörlerdeki şirketleri, örneğin bir yazılım şirketiyle doğrudan ROIC üzerinden kıyaslamak yanıltıcı olabilir. Doğru yaklaşım, şirketi kendi sektöründeki rakipleriyle karşılaştırmaktır.
ROIC Nasıl Yorumlanır?
ROIC rakamını anlamlı bir şekilde yorumlamak için birkaç pratik ilke izlenebilir.
ROIC’i Sektör Ortalamasıyla Karşılaştırın
Bir teknoloji şirketinin ROIC’i ile ağır sanayi şirketinin ROIC’ini doğrudan kıyaslamak yanıltıcı sonuçlara yol açabilir. Sermaye yoğunluğu, iş modeli ve varlık yapısı sektörden sektöre büyük farklılıklar gösterir. Bu nedenle anlamlı bir karşılaştırma, aynı sektördeki veya benzer iş modeline sahip şirketler arasında yapılmalıdır.
Şirketin Geçmiş ROIC Verilerine Bakın
Tek bir yılın ROIC rakamına bakmak yanıltıcı olabilir. Bunun yerine son 3 yıl, mümkünse 5 yıl veya daha uzun bir dönemin trendini incelemek, şirketin performansı hakkında çok daha sağlıklı bir resim sunar.
ROIC’in İstikrarını İnceleyin
Bir dönem çok yüksek, ertesi dönem çok düşük seyreden dalgalı bir ROIC ile uzun süre istikrarlı seyreden bir ROIC arasında önemli bir fark vardır. İstikrarlı ROIC, genellikle daha öngörülebilir ve sürdürülebilir bir iş modeline işaret edebilir.
ROIC ve Büyümeyi Birlikte Değerlendirin
Sadece yüksek bir ROIC’e sahip olmak yeterli değildir; şirketin bu getiriyi yeniden yatırarak büyüyebilme kapasitesi de en az o kadar önemlidir. Yüksek ROIC’e sahip ama yeniden yatırım fırsatı sınırlı olan bir şirket, büyüme potansiyeli açısından kısıtlı kalabilir.
ROIC ve WACC İlişkisi Nedir?
ROIC’i anlamlı kılan en kritik karşılaştırmalardan biri, onu WACC (Weighted Average Cost of Capital – Ağırlıklı Ortalama Sermaye Maliyeti) ile birlikte değerlendirmektir.
ROIC > WACC durumu, şirketin sermaye maliyetinin üzerinde bir getiri ürettiğine işaret edebilir. Bu, şirketin kullandığı sermayenin (hem borç hem öz sermaye) maliyetini karşılamanın ötesinde ek değer yarattığı anlamına gelebilir.
ROIC < WACC durumunda ise şirket, kullandığı sermayenin maliyetini karşılayacak düzeyde ekonomik getiri üretmekte zorlanıyor olabilir. Bu durum, şirketin büyürken aslında değer kaybettiği anlamına dahi gelebilir; çünkü her yeni yatırım, sermaye maliyetinin altında getiri üretiyor demektir.
Bu nedenle yatırımcı yalnızca “şirket ne kadar kâr ediyor?” sorusunu değil, “bu kârı üretmek için kullanılan sermayenin maliyetinden daha yüksek bir getiri yaratabiliyor mu?” sorusunu da sormalıdır. Sermayenin nerede kullanıldığı sorusu aynı zamanda bir fırsat maliyeti meselesidir: bir şirketin sermayeyi düşük getirili alanlarda kullanması yalnızca düşük ROIC anlamına gelmez, aynı zamanda o sermayenin daha verimli alternatiflerde değerlendirilememesinden kaynaklanan bir fırsat maliyeti de yaratabilir.
ROIC ve ROE Arasındaki Fark Nedir?
ROIC ile sıkça karıştırılan bir diğer oran ROE (Return on Equity – Öz Sermaye Kârlılığı)‘dir. Aralarındaki temel farklar aşağıdaki tabloda özetlenmiştir:
| Özellik | ROIC | ROE |
|---|---|---|
| Ölçtüğü şey | Yatırılan sermayenin getirisi | Özkaynak getirisi |
| Sermaye tanımı | Borç + öz sermaye (faaliyet bazlı) | Yalnızca öz sermaye |
| Odak | İşletme sermayesinin verimliliği | Hissedar sermayesinin getirisi |
| Borç etkisi | Daha sınırlı | Daha belirgin |
| Kullanım amacı | İşletme kalitesi ve sermaye verimliliği | Hissedar kârlılığı |
Bu farkın pratik sonucu şudur: Yüksek borçlanma kullanan bir şirket, ROE’sini yapay olarak yüksek gösterebilir; çünkü ROE hesaplamasında yalnızca öz sermaye baz alınır ve borç finansmanı bu rakamı büyütebilir. ROIC ise şirketin faaliyetlerinde kullanılan toplam sermayenin (borç dahil) verimliliğini ölçtüğü için, borçlanmanın etkisinden daha bağımsız bir perspektif sunar. Bu nedenle iki oranı birlikte incelemek, şirketin gerçek performansı hakkında daha dengeli bir görüş oluşturur.
ROIC ve ROA Arasındaki Fark Nedir?
Bir diğer sık karıştırılan oran ROA (Return on Assets – Aktif Kârlılığı)‘dır. ROIC ile ROA aynı kavram değildir:
| Özellik | ROIC | ROA |
|---|---|---|
| Ölçtüğü şey | Yatırılan sermayenin faaliyet getirisi | Toplam varlıkların kârlılığı |
| Sermaye tabanı | Faaliyet varlıkları − faaliyet borçları | Toplam varlıklar |
| Kullanım amacı | Sermaye verimliliği analizi | Genel varlık kullanım verimliliği |
ROA, şirketin sahip olduğu tüm varlıkların (nakit, alacaklar, stoklar, sabit kıymetler dahil) ne kadar kârlılık ürettiğini gösterirken; ROIC, yalnızca faaliyetler için fiilen kullanılan sermayeye odaklanır. Bu nedenle iki oran farklı analiz amaçlarına hizmet eder ve birbirinin yerine kullanılmamalıdır.
Yüksek ROIC Her Zaman İyi midir?
Bu soru, ROIC analizinde en çok gözden kaçırılan noktalardan birine işaret eder. Yüksek ROIC’in yanıltıcı olabileceği bazı durumlar şunlardır:
- Olağanüstü ve geçici dönemsel kâr artışları
- Düşük sermaye tabanı nedeniyle oranın yapay şekilde şişmesi
- Varlıkların muhasebe değerinin güncel gerçek değeri tam yansıtmaması
- Şirket varlıklarının yoğun amortisman nedeniyle defter değerinin düşük görünmesi
- Tek seferlik gelirlerin faaliyet kârına dahil edilmesi
- Döngüsel sektörlerde zirve kârlılık döneminde ölçüm yapılması
Bu nedenle sonuç nettir: ROIC’i tek başına bir yatırım sinyali olarak kullanmamak gerekir. Yüksek bir ROIC rakamı görüldüğünde, bu rakamın arkasındaki nedenleri anlamak, kalıcı mı yoksa geçici mi olduğunu sorgulamak önemlidir.
ROIC Analizinde Yapılan Yaygın Hatalar
Yatırımcıların ROIC analizinde sıkça düştüğü hatalar şunlardır:
- Tek yıllık ROIC rakamına bakıp genelleme yapmak
- Sektörler arası yapısal farkları göz ardı etmek
- ROIC’i ROE ile karıştırmak
- Borçluluk seviyesini hesaba katmamak
- Şirketin mevcut değerlemesini görmezden gelmek
- Tek seferlik kârları normal faaliyet kârı sanmak
- ROIC’i WACC’den bağımsız değerlendirmek
- Yüksek ROIC’i otomatik olarak “ucuz hisse” anlamına geldiği şeklinde yorumlamak
Bu hatalardan kaçınmak, ROIC analizinin güvenilirliğini önemli ölçüde artırır.
Yatırımcı ROIC’i Hisse Analizinde Nasıl Kullanabilir?
ROIC’i pratikte kullanmak isteyen bir yatırımcı için aşağıdaki kontrol listesi faydalı bir çerçeve sunar:
| Adım | Kontrol Edilecek Nokta |
|---|---|
| 1 | ROIC kaç ve trendi nasıl seyrediyor? |
| 2 | Son 3-5 yıllık ROIC verisi neyi gösteriyor? |
| 3 | Şirket, sektör rakipleriyle karşılaştırıldığında nasıl bir konumda? |
| 4 | ROIC istikrarlı mı, yoksa aşırı dalgalı mı? |
| 5 | ROIC, WACC’nin üzerinde mi? |
| 6 | Şirket büyürken sermaye verimliliğini koruyabiliyor mu? |
| 7 | Yüksek ROIC’in kaynağı sürdürülebilir mi? |
| 8 | Şirketin mevcut değerlemesi makul mü? |
Bu bölümde vurgulanması gereken önemli nokta şudur: ROIC, “bu şirket kaliteli mi?” sorusuna yardımcı olabilir; ancak “hisse bugün ucuz mu, pahalı mı?” sorusunun cevabını tek başına vermez. Değerleme, ayrı bir analiz gerektirir.
ROIC ile Ekonomik Hendek (Economic Moat) İlişkisi
Uzun dönem boyunca istikrarlı şekilde yüksek ROIC üreten şirketler, bazı durumlarda güçlü bir ekonomik hendeğe (economic moat), yani sürdürülebilir bir rekabet avantajına sahip olabilir. Bu tür avantajlara örnek olarak şunlar gösterilebilir:
- Marka gücü
- Müşteri sadakati
- Ağ etkisi
- Maliyet avantajı
- Ölçek ekonomisi
- Yüksek giriş bariyerleri
Ancak burada da aynı uyarıyı tekrarlamak gerekir: ROIC tek başına bir ekonomik hendek kanıtı değildir. Yüksek ROIC, hendeğin bir sonucu olabileceği gibi, geçici piyasa koşullarının veya döngüsel bir yükselişin de ürünü olabilir. Bu ayrımı yapabilmek için şirketin iş modelini, sektördeki konumunu ve rekabet dinamiklerini ayrıca incelemek gerekir.
ROIC Analizi İçin Kullanılabilecek Diğer Finansal Göstergeler
ROIC’i izole bir şekilde değil, aşağıdaki göstergelerle birlikte değerlendirmek, çok daha bütünsel bir şirket analizi ortaya koyar:
- FAVÖK marjı
- Faaliyet kâr marjı
- Net kâr marjı
- ROE
- ROA
- Borç/özsermaye oranı
- Serbest nakit akışı
- Sermaye harcamaları (capex)
- Büyüme oranı
- F/K oranı
- FD/FAVÖK oranı
Amaç, tek bir orana bağlı kalmak yerine, şirketin finansal tablosunun farklı boyutlarını bir arada değerlendirerek daha sağlam bir analiz çerçevesi oluşturmaktır.
ROIC Analizi Yatırım Kararı Vermek İçin Yeterli mi?
Net cevap: Hayır.
ROIC, bir şirketin sermaye verimliliğini anlamak için güçlü bir araçtır; ancak sağlıklı bir yatırım kararı, yalnızca bir orana değil, birden fazla unsurun birlikte değerlendirilmesine dayanmalıdır:
Kalite + Büyüme + Değerleme + Risk + Finansal Yapı
ROIC bu denklemin yalnızca “kalite” ayağına ışık tutar. Geri kalan unsurları görmezden gelen bir analiz, eksik ve yanıltıcı sonuçlara yol açabilir.
Sonuç: ROIC Yatırımcıya Ne Söyler?
Bu yazıda ele aldığımız temel noktaları özetleyecek olursak:
- ROIC, bir şirketin sermaye verimliliğini ölçen bir göstergedir.
- Yüksek ROIC olumlu bir sinyal olabilir, ancak otomatik olarak iyi bir yatırım anlamına gelmez.
- Tek yıllık verilerden çok, uzun dönemli trend ve istikrar önemlidir.
- Anlamlı bir değerlendirme için sektör karşılaştırması şarttır.
- ROIC’in WACC ile ilişkisi, şirketin gerçekten değer yaratıp yaratmadığını anlamada kritik bir rol oynar.
- ROIC, ROE ve ROA birbirinden farklı şeyleri ölçer ve birbirinin yerine kullanılmamalıdır.
- ROIC tek başına bir yatırım kararı oluşturmaz; değerleme, büyüme, risk ve finansal yapı ile birlikte değerlendirilmelidir.
Sonuç olarak, şirketleri yalnızca açıkladıkları net kâr rakamı veya hisse fiyatı üzerinden değil; sermaye verimliliği, büyüme kalitesi, rekabet avantajı, risk düzeyi ve değerleme gibi çok boyutlu bir perspektiften birlikte değerlendirmek, daha rasyonel ve uzun vadeli bir yatırım yaklaşımının temelini oluşturur. Bu tür temel analiz kavramlarını daha derinlemesine öğrenmek isteyenler için borsada başarılı olmak için okunması gereken kitaplar listesi iyi bir başlangıç noktası olabilir.
Sıkça Sorulan Sorular
ROIC nedir? ROIC (Return on Invested Capital), bir şirketin faaliyetlerinde kullandığı sermayeyi ne kadar verimli şekilde vergi sonrası faaliyet kârına dönüştürdüğünü ölçen bir orandır. Türkçede “Yatırılan Sermayenin Getirisi” olarak adlandırılır.
ROIC nasıl hesaplanır? ROIC, NOPAT (Vergi Sonrası Net Faaliyet Kârı) tutarının yatırılan sermayeye bölünüp 100 ile çarpılmasıyla hesaplanır: ROIC = NOPAT / Yatırılan Sermaye × 100.
İyi bir ROIC oranı kaç olmalı? Sabit bir eşik değer yoktur; “iyi” bir ROIC seviyesi sektöre, şirketin sermaye yoğunluğuna ve şirketin sermaye maliyetine (WACC) göre değişir. Bu nedenle ROIC’i sektör ortalamasıyla ve WACC ile karşılaştırmak daha anlamlıdır.
Yüksek ROIC ne anlama gelir? Yüksek ROIC, şirketin sermayesini görece verimli kullandığına işaret edebilir. Ancak bu durum tek başına iyi bir yatırım fırsatı anlamına gelmez; değerleme, sürdürülebilirlik ve sektör dinamikleri de ayrıca değerlendirilmelidir.
ROIC ile ROE arasındaki fark nedir? ROIC, şirketin faaliyetlerinde kullandığı toplam sermayenin (borç + öz sermaye) getirisini ölçerken, ROE yalnızca öz sermayenin getirisini ölçer. Yüksek borçlanma, ROE’yi yapay olarak yükseltebilirken ROIC bu etkiden daha bağımsızdır.
ROIC neden WACC ile karşılaştırılır? ROIC’in WACC’nin üzerinde olması, şirketin sermaye maliyetinin ötesinde ekonomik değer yarattığına işaret edebilir. ROIC’in WACC’nin altında kalması ise şirketin kullandığı sermayenin maliyetini karşılamakta zorlandığına işaret edebilir. Bu karşılaştırma, ROIC rakamını anlamlandırmak için kritik bir referans noktası sunar.
ROIC yatırım kararı vermek için yeterli midir? Hayır. ROIC, şirketin sermaye verimliliği hakkında değerli bilgi verir; ancak sağlıklı bir yatırım kararı için değerleme, büyüme potansiyeli, risk düzeyi ve finansal yapının da birlikte değerlendirilmesi gerekir.
Bu yazı yalnızca finansal eğitim amacı taşımaktadır ve yatırım tavsiyesi niteliği taşımaz. Finans ve yatırım dünyasındaki yeni eğitim içeriklerini takip etmek için FinansXTR e-posta aboneliğine katılabilirsiniz.
Reklam
Reklam