Merkez bankalarının faiz indirimine gittiği dönemler, yatırımcılar için hem fırsat hem de karmaşa anlamına gelebilir. Bu dönemlerde çoğu kişi “hangi varlık yükselir?” sorusuna odaklanır. Oysa daha kritik soru şudur: Faizlerdeki değişim, portföyümün risk ve getiri dengesini nasıl etkiliyor?
Faiz oranları düştüğünde sabit getirili araçlardan hisse senetlerine, nakit pozisyonlarından borçlanma maliyetlerine kadar pek çok unsur farklı şekillerde etkilenir. Bu makalenin amacı, size hangi yatırımı yapmanız gerektiğini söylemek değil; faiz düşüşü beklentisi doğrultusunda portföyünüzü kontrollü ve mantıklı bir çerçevede nasıl gözden geçirebileceğinizi öğretmektir. Yani odak noktamız “faizler düşerken portföy” nasıl yönetilir sorusuna eğitici bir bakış açısı sunmaktır.
Faizler Düşerken Portföy Neden Yeniden Dengelenir?
Faiz oranları, finansal varlıkların fiyatlanmasında temel bir değişkendir. Faizler değiştiğinde, borçlanma maliyetleri, iskonto oranları ve yatırımcıların risk iştahı da değişir; bu da farklı varlık sınıflarının fiyatlarını farklı yönlerde etkileyebilir.
Reklam
Reklam
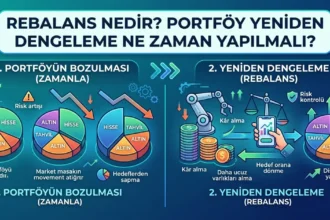
Zaman içinde piyasa hareketleri, portföyünüzdeki varlıkların başlangıçtaki ağırlıklarını bozar. Örneğin hisse senetleri değer kazandıkça portföydeki payı büyür, tahviller değer kaybettikçe payı küçülür. Bu doğal sapma, başlangıçta belirlediğiniz risk seviyesinden uzaklaşmanıza neden olabilir.
Yeniden dengeleme (rebalans), portföyünüzü hedeflediğiniz varlık dağılımına geri getirme sürecidir. Burada önemli bir noktayı netleştirmek gerekir: Rebalans, piyasanın yönünü tahmin etmek değildir. Amaç, “hangi varlık yükselecek” sorusuna cevap aramak değil, mevcut risk profilinizi korumaktır.
Faiz Düşüşü Her Yatırım Aracını Aynı Şekilde Etkiler mi?
Hayır. Hisse senetleri, tahviller, para piyasası araçları, mevduat ve nakit, faiz değişimlerine farklı hızlarda ve farklı yönlerde tepki verebilir. Tahviller genellikle faizle ters yönlü hareket ederken, hisse senetleri şirket kârlılığı ve değerleme çarpanları üzerinden dolaylı şekilde etkilenir. Nakit ve kısa vadeli araçlarda ise doğrudan etki, elde edilen faiz gelirinin azalması şeklinde görülür. Bu farklılıkları anlamak, portföy kararlarını daha bilinçli almanın ilk adımıdır.
Faiz Düşüşü Portföyde Hangi Varlıkları Etkileyebilir?
Hisse Senetleri
Faizler düştüğünde şirketlerin borçlanma maliyeti azalabilir, bu da kârlılığı olumlu etkileyebilir. Ayrıca düşük faiz ortamında gelecekteki nakit akışlarının bugünkü değeri hesaplanırken kullanılan iskonto oranı da düşme eğiliminde olabilir; bu durum teorik olarak değerleme çarpanlarını yukarı taşıyabilir. Buna ek olarak, düşük faiz iç talebi ve tüketimi destekleyebilir, bu da bazı sektörlerdeki şirketlerin gelirlerine yansıyabilir. Ancak bu etkilerin hepsi olasılıktır; kesinlik taşımaz ve şirketten şirkete, sektörden sektöre farklılık gösterebilir.
Tahvil ve Borçlanma Araçları
Tahvil fiyatları ile faiz oranları arasında ters yönlü bir ilişki vardır: faizler düştüğünde, önceden sabit kupon oranıyla ihraç edilmiş tahvillerin piyasa değeri genellikle artar. Bu etkinin büyüklüğü tahvilin vadesine bağlıdır; uzun vadeli tahviller faiz değişimlerine kısa vadelilere göre daha duyarlıdır. Elinizde faiz düşüşünden önce alınmış tahvil pozisyonları varsa, bunların değerinde olumlu bir hareket görülebilir.
Nakit ve Kısa Vadeli Yatırım Araçları
Faizler düştüğünde mevduat, para piyasası fonları gibi araçlardan elde edilen getiri de genellikle azalır. Bu durum, nakit tutmanın fırsat maliyetini artırabilir. Yine de likidite, portföy yönetiminde önemli bir işlev görür; acil ihtiyaçlar veya yeni fırsatları değerlendirebilmek için belirli bir nakit rezervi bulundurmak, faiz ortamından bağımsız olarak anlamlı bir strateji olabilir.
Faizler Düşerken Portföy Nasıl Yeniden Dengelenir?
Bu bölüm, yazının uygulamaya yönelik ana rehberidir. Aşağıdaki adımlar, faiz döngüsünden bağımsız olarak her dönemde uygulanabilecek genel bir çerçeve sunar.
1. Mevcut Portföy Dağılımını Belirleyin
İlk adım, portföyünüzün şu anki durumunu net biçimde görmektir. Örneğin varsayımsal bir portföy şöyle dağılmış olabilir:
- %40 hisse senedi
- %30 sabit getirili araçlar
- %20 nakit
- %10 alternatif yatırımlar
Bu tablo yalnızca örnek amaçlıdır; her yatırımcının portföy yapısı kendine özgüdür.
2. Risk Profilinizi Değerlendirin
Faiz ortamı değiştiğinde, sadece piyasa koşullarını değil kendi durumunuzu da gözden geçirmek gerekir. Kısa vadeli mi yoksa uzun vadeli bir yatırımcı mısınız? Risk toleransınız nedir? Düzenli gelire ihtiyacınız var mı? Acil durumlar için ne kadar nakit rezervine ihtiyaç duyuyorsunuz? Bu sorular, hedef dağılımınızı belirlerken referans noktanız olmalı.
3. Hedef Varlık Dağılımını Belirleyin
Rebalansın amacı, portföyü faiz döngüsüne göre tamamen değiştirmek değildir. Bunun yerine, önceden belirlenmiş hedef aralıklar (örneğin hisse için %35-45 gibi bir bant) üzerinden yönetim yapmak, hem disiplinli hem de esnek bir yaklaşım sağlar.
4. Aşırı Ağırlık Kazanan Varlıkları Dengeleyin
Zamanla bir varlık sınıfı hedeflenenin çok üzerine çıkabilir. Örneğin hedef %30 iken bir varlık sınıfının payı %42’ye ulaştıysa, bu durumda o varlığın tamamını satmak yerine, payını yeniden hedef aralığa çekecek kısmi bir düzenleme yapmak daha dengeli bir yaklaşımdır. Bu, ani ve duygusal kararlardan kaçınmaya yardımcı olur.
5. Yeni Fırsatları Kademeli Değerlendirin
Rebalans sürecinde yeni pozisyonlara tek seferde büyük tutarlarla girmek yerine kademeli alım yapmak, zamanlama riskini azaltabilir. Çeşitlendirme ilkesine bağlı kalmak ve belirli bir likidite rezervini korumak, olası piyasa dalgalanmalarına karşı esneklik sağlar.
6. Vergi, Komisyon ve İşlem Maliyetlerini Hesaba Katın
Rebalans yalnızca teorik yüzdelerden ibaret değildir. Alım-satım işlemlerinin komisyon maliyetleri, olası vergi yükümlülükleri ve işlem sıklığı, net getiriyi doğrudan etkileyebilir. Bu nedenle her rebalans kararını maliyet-fayda dengesiyle birlikte değerlendirmek gerekir.
Faizler Düşerken Hangi Sektörler Öne Çıkabilir?
Bu bölümde kesin yatırım tavsiyesi yerine, sektörlerin faiz hassasiyetini anlamaya yönelik eğitimsel bir yaklaşım izleyeceğiz. Hiçbir sektör otomatik olarak “kazanan” kabul edilmemelidir; her sektörün kendi dinamikleri, borç yapısı ve talep koşulları vardır.
Reklam
Reklam
Bankacılık ve Finans
Faiz değişimleri banka kârlılığını doğrudan etkileyebilir; ancak etkinin yönü ve büyüklüğü, bankaların bilanço yapısına ve faiz marjı dinamiklerine bağlıdır. Bu nedenle net faiz marjı gibi göstergelere dikkat etmek faydalı olabilir.
Gayrimenkul ve GYO’lar
Gayrimenkul yatırım ortaklıkları genellikle borçlanmaya dayalı bir yapıya sahiptir, bu yüzden borçlanma maliyetlerindeki değişim önemlidir. Kira gelirleri, doluluk oranları ve borç/özkaynak oranı gibi göstergeler incelenmelidir.
Tüketim ve Dayanıklı Tüketim
Düşük faiz, tüketici kredilerini ve harcama eğilimini destekleyebilir; bu da dayanıklı tüketim mallarına olan talebi etkileyebilir. Ancak enflasyon, istihdam ve tüketici güveni gibi başka faktörler de bu tabloyu şekillendirir.
Sanayi Şirketleri
Sanayi şirketleri genellikle yüksek sermaye yatırımı gerektirir; bu nedenle finansman maliyetindeki değişim yatırım planlarını etkileyebilir. Sektörün döngüsel yapısı da göz önünde bulundurulmalıdır.
Borçluluğu Yüksek Şirketler
Borç yükü yüksek şirketler, faiz değişimlerine teorik olarak daha duyarlı olabilir; çünkü borçlanma maliyetindeki değişim, kâr marjlarını doğrudan etkiler. Ancak bu durum her zaman olumlu ya da olumsuz bir sonuç garanti etmez; şirketin nakit akışı ve borç vade yapısı da belirleyicidir.
Sektörel etkiler hakkında daha derinlemesine bilgi almak isteyenler faizler düşerken kaçınılması gereken sektörler rehberimizi inceleyebilir.
Faiz Düşüşünde Portföy Rebalansı İçin Örnek Senaryo
Aşağıdaki örnek tamamen varsayımsaldır ve yatırım tavsiyesi niteliği taşımaz; yalnızca rebalans mantığını somutlaştırmak amacıyla verilmiştir.
Başlangıç Portföyü
- %25 hisse senedi
- %35 tahvil
- %30 nakit / kısa vadeli araçlar
- %10 alternatif varlık
Faizlerin düşmeye başladığı varsayımsal bir senaryoda, tahvil pozisyonlarının değeri artabilir, nakitten elde edilen getiri azalabilir ve hisse senetlerine yönelik ilgi değişebilir. Bu gelişmeler, yatırımcının önceden belirlediği hedef dağılımdan sapmasına neden olabilir.
Rebalans Sonrası Örnek Portföy
- %35 hisse senedi
- %30 tahvil
- %25 nakit
- %10 alternatif
Burada verilen rakamlar, yalnızca portföy dengeleme mantığını açıklamak için oluşturulmuş eğitim amaçlı örneklerdir; kişisel bir yatırım tavsiyesi olarak değerlendirilmemelidir.
Faizler Düşerken Portföy Dengelerken Yapılan Hatalar
Tüm Portföyü Tek Bir Varlık Sınıfına Kaydırmak
Faiz düşüşü beklentisiyle portföyün tamamını tek bir varlık sınıfına yönlendirmek, çeşitlendirmenin sağladığı risk dengesini ortadan kaldırabilir.
Faiz İndirimi Haberini Alım Sinyali Olarak Görmek
Bir faiz kararının açıklanması, otomatik olarak “şimdi alım zamanı” anlamına gelmez. Piyasalar genellikle beklenen faiz kararlarını önceden fiyatlar.
Kısa Vadeli Piyasa Hareketlerini Aşırı Takip Etmek
Günlük veya haftalık fiyat dalgalanmalarına göre sürekli pozisyon değiştirmek, uzun vadeli stratejiyi zedeleyebilir ve işlem maliyetlerini artırabilir.
Risk Profilini Göz Ardı Etmek
Faiz ortamı ne kadar cazip görünürse görünsün, kişisel risk toleransını ve zaman ufkunu göz ardı eden kararlar sürdürülebilir olmayabilir.
Çok Sık Rebalans Yapmak
Aşırı sık yapılan rebalans işlemleri, komisyon ve vergi maliyetlerini artırarak net getiriyi olumsuz etkileyebilir.
İşlem Maliyetlerini Hesaba Katmamak
Teorik olarak mantıklı görünen bir rebalans kararı, işlem maliyetleri dikkate alınmadığında pratikte beklenenden daha az fayda sağlayabilir.
Geçmiş Performansı Geleceğin Garantisi Sanmak
Bir varlık sınıfının geçmişte belirli bir faiz ortamında iyi performans göstermiş olması, gelecekte de aynı sonucu vereceği anlamına gelmez.
Portföy Yeniden Dengeleme Ne Zaman Yapılmalı?
Rebalans zamanlaması için iki yaygın yaklaşım vardır. Birincisi takvim bazlı rebalanstır; örneğin yılda bir veya iki kez belirli tarihlerde portföy gözden geçirilir. İkincisi ise yüzdesel sapma bazlı rebalanstır; bir varlık sınıfı hedeflenen aralığın belirli bir yüzde üzerine veya altına çıktığında işlem yapılır.
Önemli ekonomik gelişmeler yaşandığında da portföyü yeniden değerlendirmek mantıklı olabilir. Ancak bir faiz kararı açıklandığı anda hemen işlem yapmak, genellikle önerilen bir yaklaşım değildir; çünkü piyasa tepkisi kısa vadede aşırı veya geçici olabilir. Burada dikkat edilmesi gereken nokta, zamanlama disiplini oluşturmanın piyasa tahmini yapmakla aynı şey olmadığıdır. Amaç, önceden belirlenmiş bir plana bağlı kalmaktır; anlık haberlere göre hareket etmek değil.
Faiz Düşüşü Portföy Stratejisinde Nasıl Bir Fırsat Yaratabilir?
Faiz düşüşü dönemleri, yatırımcılar için portföylerini gözden geçirme fırsatı sunabilir. Bu dönemde varlık dağılımını yeniden değerlendirmek, uzun vadeli hedefleri gözden geçirmek ve risk/getiri dengesini optimize etmek mümkündür. Ayrıca portföy çeşitlendirmesini güçlendirmek ve yeni yatırım temalarını araştırmak için de uygun bir zaman olabilir. Bu fırsatların hiçbiri garanti bir sonuç vaat etmez; ancak disiplinli bir değerlendirme süreci, uzun vadeli finansal hedeflere ulaşmada faydalı olabilir.
Faizler Düşerken Portföy Nasıl Yönetilmeli? 7 Maddelik Kontrol Listesi
- Mevcut varlık dağılımınızı çıkarın.
- Hedef dağılımınızı belirleyin.
- Faiz değişiminin her varlık sınıfı üzerindeki olası etkisini ayrı ayrı değerlendirin.
- Risk profilinizi yeniden gözden geçirin.
- Aşırı ağırlık kazanan varlıkları dengeleyin.
- İşlem maliyetlerini ve vergi etkilerini hesaba katın.
- Rebalans sonrası portföyünüzü düzenli aralıklarla takip edin.
Sık Sorulan Sorular
Faizler düşünce hangi yatırım araçları değer kazanır?
Kesin bir genelleme yapmak doğru olmaz; ancak sabit kuponlu tahviller, faiz düştüğünde teorik olarak değer kazanma eğilimi gösterebilir. Hisse senetleri ise şirket kârlılığı ve değerleme çarpanları üzerinden dolaylı şekilde etkilenebilir.
Faiz düşüşü hisse senetlerini nasıl etkiler?
Düşük faiz, borçlanma maliyetlerini azaltabilir ve değerleme çarpanlarını teorik olarak destekleyebilir; ancak bu etki şirketten şirkete, sektörden sektöre değişir ve kesin bir sonuç garanti etmez.
Faiz düşerken tahvil alınır mı?
Bu, yatırımcının risk profiline, vade tercihine ve genel portföy stratejisine bağlıdır. Tahvil fiyatları faizle ters yönlü hareket etme eğiliminde olsa da, her yatırım kararı kişisel koşullara göre değerlendirilmelidir.
Faiz indirimi portföy dağılımını değiştirir mi?
Faiz indirimi, farklı varlık sınıflarının değerini farklı şekillerde etkileyerek portföydeki ağırlıkları dolaylı olarak değiştirebilir. Bu durum, rebalans ihtiyacını gündeme getirebilir.
Portföy ne sıklıkla yeniden dengelenmelidir?
Standart bir kural yoktur; yatırımcılar genellikle takvim bazlı (örneğin yıllık) veya sapma bazlı (belirli bir yüzde eşiği aşıldığında) yaklaşımlardan birini tercih eder.
Rebalans yapmak yatırım riskini azaltır mı?
Rebalans, portföyü hedeflenen risk seviyesine yakın tutmaya yardımcı olabilir; ancak piyasa riskini tamamen ortadan kaldırmaz.
Faizler düşerken nakit tutulmalı mı?
Nakit tutmanın getirisi faiz düştükçe azalabilir; ancak likidite ihtiyacı, acil durum fonu ve gelecekteki fırsatları değerlendirme isteği gibi faktörler, belirli bir nakit rezervinin korunmasını mantıklı kılabilir.
Sonuç
Faizlerin düşmesi, tek başına portföyü değiştirmek için yeterli bir sinyal değildir. Asıl önemli olan, faiz döngüsünün portföydeki varlıkların risk-getiri dengesini nasıl etkileyebileceğini anlayarak, hedeflenen varlık dağılımını kontrollü ve disiplinli biçimde korumaktır. Duygusal veya ani kararlar yerine, önceden belirlenmiş bir çerçeveye bağlı kalmak, uzun vadede daha istikrarlı bir yatırım deneyimi sağlayabilir.
Finansal okuryazarlığınızı geliştirmek isterseniz borsada başarılı olmak için okunması gereken kitaplar listemize göz atabilirsiniz. Güncel içeriklerden haberdar olmak için FinansxTR e-posta aboneliğine katılın.
Yatırımcı Notu: Bu makale yalnızca genel bilgilendirme ve finansal okuryazarlık amacı taşımaktadır. Herhangi bir yatırım aracı, sektör veya varlık sınıfı için kesin bir öneri veya getiri garantisi içermez. Yatırım kararı vermeden önce kendi risk profilinizi, finansal hedeflerinizi değerlendirmeniz ve gerekirse bir finansal danışmana başvurmanız önerilir.
Reklam
Reklam