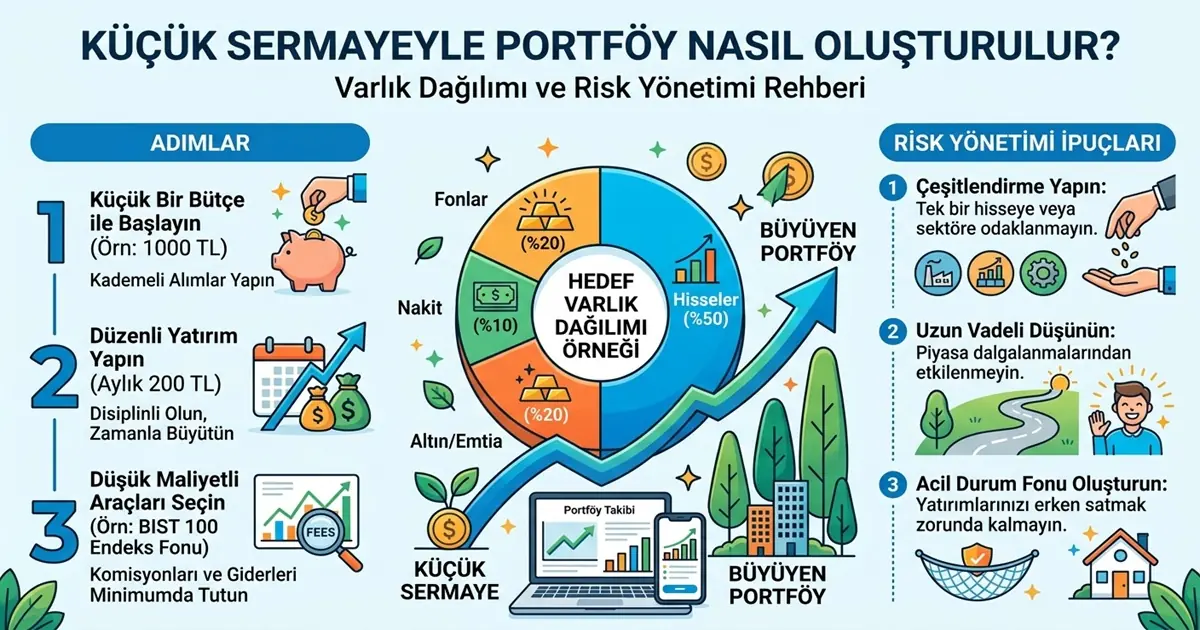
Elinizdeki birikim küçükse yatırım yapmanın anlamlı olup olmadığını sorgulamanız normaldir. Bu soru çoğu zaman “ne kadar kazanırım?” diye sorulur. Oysa küçük sermayeyle portföy oluşturma sürecinde asıl konu, paranın nasıl dağıtıldığı, hangi riskin ne ölçüde alındığı ve bu düzenin zaman içinde nasıl sürdürüldüğüdür.
Bu rehberde kısa vadeli kazanç vaadi yok. Varlık dağılımı, çeşitlendirme, pozisyon büyüklüğü, düzenli yatırım ve yeniden dengeleme gibi kavramları eğitim amacıyla ele alıyoruz. Yazıdaki hiçbir bölüm yatırım tavsiyesi değildir.
Küçük Sermayeyle Portföy Oluşturmak Neden Zor Görünür?
Küçük bütçeli yatırımcıların karşılaştığı engellerin çoğu sermayenin kendisinden değil, beklentilerden ve algılardan gelir.
Reklam
Reklam
Yüksek getiri beklentisi
Sermaye azaldıkça getirinin mutlak tutarı da küçük kalır. Bu durum bazı yatırımcıları “ancak yüksek riskle anlamlı kazanç olur” düşüncesine iter. Risk arttıkça kayıp ihtimali de artar, küçük bir birikim için bu, toparlanması zor bir darbe anlamına gelebilir.
Çeşitlendirme için sermayenin yetersiz olduğu düşüncesi
Çeşitlendirme, riski tek bir varlığa bağlı bırakmamak için yatırımı farklı varlıklara yaymaktır. Birçok kişi bunun için büyük para gerektiğini sanır. Oysa fonlar ve borsa yatırım fonları gibi araçlar, az parayla birden fazla varlığa dolaylı erişim sağlayabilir.
Küçük yatırımcının yaptığı psikolojik hatalar
Küçük portföyde her kayıp “büyük” hissedilir. Bu his panik satışa, kaybı çabuk telafi etme isteğine ve aşırı risk almaya yol açabilir. Bu davranışlar genellikle finansal bilgi eksikliğinden çok duygusal baskıdan kaynaklanır.
Sosyal medyadaki “hızlı kazanç” algısı
Sosyal medyada kazançlar öne çıkar, kayıplar nadiren paylaşılır. Bu seçici görünürlük, yatırımın olduğundan daha kolay ve hızlı olduğu izlenimini yaratır. Bu izlenim gerçekçi olmayan hedeflere yol açar.
Özetle “küçük sermaye, küçük fırsat” algısı yanıltıcı olabilir. Başlangıç tutarı küçük olsa da kurduğunuz düzen ve alışkanlıklar uzun vadede belirleyici olur.
Küçük Sermayeyle Portföy Oluşturmanın Temel Mantığı
Varlık seçmeden önce cevaplanması gereken dört soru vardır.
Önce yatırım hedefini belirlemek
Hedefsiz bir portföy, yön değiştiren bir portföye dönüşür. Hedefler genellikle şu başlıklarda toplanır:
- Kısa, orta ve uzun vade: Paraya ne zaman ihtiyaç duyacağınız, araç seçimini doğrudan etkiler.
- Sermaye büyütme: Zamana yayılan, dalgalanmaya daha dayanıklı bir yaklaşım gerektirir.
- Düzenli gelir: Nakit akışına odaklanır.
- Birikim ve finansal güvenlik: Değer korumayı ve erişilebilirliği öne çıkarır.
Risk toleransını belirlemek
Risk toleransı, portföyünüzdeki değer kaybına psikolojik ve finansal olarak ne kadar dayanabileceğinizdir. Kendinize şunu sorun: “Portföyüm kısa sürede belirgin biçimde düşerse uyuyabilir miyim, plana sadık kalabilir miyim?”
Yatırım süresini netleştirmek
Önümüzdeki birkaç yıl içinde ihtiyaç duyacağınız para ile uzun süre dokunmayacağınız para aynı araçlarda tutulmamalıdır. Vade uzadıkça kısa vadeli dalgalanmalara tahammül etme imkânı artar.
Yatırım bütçesini sabitlemek
Ne kadarını, ne sıklıkla ayıracağınızı önceden belirleyin. Sabit bir bütçe, duygusal kararların yerine kuralı koyar.
Basit bir yatırım planı şablonu
Aşağıdaki şablonu kendi bilgilerinizle doldurabilirsiniz:
| Soru | Sizin cevabınız |
|---|---|
| Yatırım hedefim nedir? | |
| Hedefime ulaşmak istediğim süre nedir? | |
| Değer kaybı yaşarsam hangi noktada rahatsız olurum? | |
| Aylık ayırabileceğim sabit tutar nedir? | |
| Acil durum fonum ayrıldı mı? | |
| Portföyü ne sıklıkla gözden geçireceğim? |
Küçük Sermayeyle Portföyde Varlık Dağılımı
Varlık dağılımı, portföyünüzün hangi varlık sınıflarına hangi oranlarda bölündüğüdür. Uzun vadede portföyün davranışını belirleyen çoğu zaman tek tek varlık seçimlerinden çok bu dağılımdır. Aşağıda yaygın araçlar genel özellikleriyle anlatılıyor. Bu anlatım bir öneri değildir.
Hisse senetleri
Hisse senedi, bir şirketin ortaklık payıdır.
- Büyüme potansiyeli: Şirketin değeri arttıkça hisse değeri de artabilir, ancak bu garanti değildir.
- Oynaklık: Fiyatlar kısa sürede sert hareket edebilir.
- Şirket analizi ihtiyacı: Bilanço, sektör ve değerleme gibi konularda bilgi gerektirir. Bu bilgi olmadan tek hisseye yoğunlaşmak risklidir.
Yatırım fonları
Yatırım fonu, birçok yatırımcının parasını havuzlayan ve bir yönetici tarafından belirli bir stratejiyle yönetilen yapıdır.
- Profesyonel yönetim: Seçim ve takip işi yöneticiye devredilir.
- Çeşitlendirme: Tek bir fon, çok sayıda varlığı içerebilir.
- Giderler: Yönetim ücreti ve diğer masraflar getiriyi etkiler. Fon izahnamesi ve içerik bilgileri incelenmelidir.
Borsa yatırım fonları
Borsa yatırım fonu (BYF), bir endeksi veya varlık sepetini izleyen ve borsada hisse gibi alınıp satılabilen fondur.
Reklam
Reklam
- Tek işlemle birden fazla varlığa erişim: Küçük tutarla geniş bir sepete dolaylı maruz kalmak mümkün olabilir.
- Çeşitlendirme mantığı: Tek bir varlığın olumsuz performansının etkisi sepet içinde sınırlanır. Ancak piyasanın geneline bağlı riski ortadan kaldırmaz.
Altın ve diğer değerli metaller
- Portföydeki rolü: Genellikle hisse senetlerinden farklı dinamiklere sahip bir varlık olarak çeşitlendirme amacıyla değerlendirilir.
- Fiyat hareketleri: Faiz, döviz, küresel belirsizlik ve talep gibi farklı etkenlere bağlıdır. Bu hareketler de dalgalı olabilir ve her dönemde bir korunma sağlamaz.
Nakit ve likit araçlar
Likidite, bir varlığın hızlıca ve değer kaybetmeden nakde çevrilebilmesidir.
- Beklenmeyen ihtiyaçlar: Yatırımlarınızı zarar pozisyonunda satmak zorunda kalmamanızı sağlar.
- Piyasa fırsatları: Elinizde kullanılabilir bir kaynak bırakır.
- Risk dengesi: Portföyün toplam dalgalanmasını yumuşatır. Enflasyon ortamında nakdin alım gücü kaybedebileceği de unutulmamalıdır.
Küçük Sermayeyle Örnek Portföy Nasıl Tasarlanır?
Aşağıdaki senaryolar yalnızca portföy mantığını göstermek için hazırlanmıştır. Bunlar “önerilen dağılım” ya da “ideal portföy” değildir. Yüzdeler ve tutarlar herkesin hedefine, süresine ve risk profiline göre çok farklı olabilir. Hiçbir varlık ya da araç önerilmemektedir.
Senaryolarda kullanılan bileşenler şunlardır:
| Portföy bileşeni | Amaç |
|---|---|
| Hisse senedi / fon | Uzun vadeli büyüme potansiyeli |
| BYF | Geniş sepete tek işlemle erişim, çeşitlendirme |
| Değerli metal | Farklı risk faktörlerine maruz kalma |
| Likit / nakit bölüm | Esneklik ve güvenlik |
1.000 TL ile örnek portföy mantığı
Bu tutarda amaç çok sayıda parçaya bölmek değildir. İşlem maliyetleri, toplam tutara göre yüksek oran tutabilir. Bu yüzden sade bir yapı düşünülebilir.
| Bileşen | Örnek tutar | Mantık |
|---|---|---|
| Fon veya BYF | 600 TL | Tek kalemle geniş bir sepete erişim |
| Değerli metal | 200 TL | Farklı dinamikli bir bileşen |
| Likit bölüm | 200 TL | Esneklik |
5.000 TL ile örnek portföy mantığı
Bu seviyede birden fazla bileşen daha makul hale gelir, ancak her kalemin maliyeti ve toplam içindeki payı gözden geçirilmelidir.
| Bileşen | Örnek tutar | Mantık |
|---|---|---|
| Hisse senedi / fon | 1.750 TL | Büyüme odaklı kısım |
| BYF | 1.500 TL | Çeşitlendirme |
| Değerli metal | 750 TL | Farklı risk faktörleri |
| Likit bölüm | 1.000 TL | Güvenlik ve fırsat payı |
10.000 TL ile örnek portföy mantığı
Daha yüksek tutarda, bileşenlerin alt kırılımları da düşünülebilir (örneğin hisse kısmında birden fazla sektör).
| Bileşen | Örnek tutar | Mantık |
|---|---|---|
| Hisse senedi / fon | 3.500 TL | Büyüme; tek şirkete yığılmadan |
| BYF | 3.000 TL | Geniş çeşitlendirme |
| Değerli metal | 1.500 TL | Farklı fiyat dinamikleri |
| Likit bölüm | 2.000 TL | Esneklik ve dengeleme |
Dikkat edilmesi gereken nokta şudur: Bu tablolardaki oranların hiçbiri sabit bir kural değildir. Risk toleransı düşük biri likit payını artırabilir, vadesi uzun biri farklı bir denge tercih edebilir. Bu kararları kendi koşullarınıza göre değerlendirmeniz gerekir.
Küçük Portföylerde Çeşitlendirme Nasıl Yapılır?
Burada odak “az parayla yatırım yapmak” değil, mevcut küçük portföyün nasıl yapılandırılacağıdır.
Çok sayıda varlık almak gerçekten çeşitlendirme midir?
Her zaman değil. Aynı sektörden beş hisse almak, beş farklı varlık almış olmanızı sağlar ama beş farklı riske maruz kalmanızı sağlamaz. Bu varlıklar benzer etkenlerden etkilenip birlikte düşebilir. Çeşitlendirmenin ölçüsü adet değil, varlıkların birbirinden ne kadar farklı davrandığıdır.
Sektörel çeşitlendirme
Hisse tarafında tek bir sektöre yoğunlaşmak, o sektöre özgü bir olumsuzlukta portföyü ağır etkileyebilir. Fon ve BYF’ler bu noktada sektör dağılımını kolaylaştırabilir.
Varlık sınıfı çeşitlendirmesi
Hisse, fon, değerli metal ve nakit gibi farklı sınıflar farklı ekonomik koşullarda farklı tepki verebilir. Bu, portföyün tek bir yöne bağımlılığını azaltır. Yine de farklı varlıkların aynı anda düşebileceği dönemler olabilir.
Tek hisseye aşırı ağırlık vermenin riski
Bir şirkete duyulan güven, tüm sermayeyi ona bağlamak için yeterli bir gerekçe değildir. Şirkete özgü bir kötü haber, portföyün büyük kısmını etkileyebilir.
Küçük portföyde sade yaklaşım neden önemli olabilir?
Çok sayıda kalem, takibi zorlaştırır ve işlem maliyetlerini artırır. Küçük portföyde az sayıda, ne işe yaradığını bildiğiniz bileşen çoğu zaman yönetilebilirlik açısından avantajlıdır.
Küçük Sermayeyle Yatırımda Risk Nasıl Yönetilir?
Risk yönetimi, riski sıfırlamak değil, tanımak ve taşıyabileceğiniz düzeyde tutmaktır.
Tek varlığa bağımlılığı azaltmak
Portföyün değeri tek bir varlığın performansına sıkı sıkıya bağlıysa, bu varlıktaki bir sorun tüm planı bozabilir.
Pozisyon büyüklüğünü kontrol etmek
Pozisyon büyüklüğü, tek bir varlığa ayırdığınız pay demektir. Kaybetmeniz durumunda hayatınızı bozmayacak bir üst sınır belirlemek, hataların maliyetini sınırlar.
Likiditeyi göz önünde bulundurmak
Bazı varlıkları istediğiniz anda, istediğiniz fiyattan satmak zor olabilir. İhtiyaç duyabileceğiniz tutarı kolay nakde dönüşen araçlarda tutmak önemlidir.
Borçla yatırım yapmamak
Borçla yatırımda getiri belirsiz, geri ödeme ise kesindir. Küçük sermayede bu asimetri özellikle tehlikelidir. Bir düşüş, hem yatırımın değerini azaltır hem de borç yükünü aynen bırakır.
Acil durum parasını yatırım portföyünden ayırmak
Sağlık, iş kaybı gibi beklenmedik giderler için ayrılan para, yatırımla karıştırılmamalıdır. Aksi halde gerektiğinde yatırımı zarar pozisyonunda bozmak zorunda kalabilirsiniz.
Kayıpları telafi etmek için aşırı risk almamak
Kaybı hızlıca çıkarma isteği, çoğu zaman daha büyük bir kayba giden yoldur. Kayıptan sonra yapılacak şey, planı ve risk seviyesini sakin biçimde yeniden değerlendirmektir.
Düzenli Yatırım Küçük Sermayeyi Nasıl Büyütebilir?
Düzenli katkı mantığı
Tek seferde büyük tutar yatırmak yerine, belirli aralıklarla sabit tutar yatırmak, başlangıç zamanlamasının etkisini azaltır. Bu yöntem kazanç garantisi vermez, ancak disiplin kazandırır.
Bileşik getirinin çalışma prensibi
Bileşik getiri, elde edilen getirinin de yeniden yatırılarak sonraki dönemde kendi getirisini üretmesidir. Süre uzadıkça etkisi belirginleşir.
Zamanın portföy üzerindeki etkisi ve basit bir örnek
Aşağıdaki hesap yalnızca matematiksel bir gösterimdir. Yıllık %10’luk sabit bir getiri varsaydık; bu bir tahmin ya da beklenti değildir. Gerçekte getiriler her yıl değişir, negatif olabilir ve enflasyon reel getiriyi azaltır. Hesap, her ay 1.000 TL yatırıldığı ve getirinin yeniden yatırıldığı bir kurguyu yaklaşık olarak yansıtır.
| Süre | Toplam yatırılan | Varsayımsal değer (yaklaşık) |
|---|---|---|
| 1 yıl | 12.000 TL | 12.600 TL |
| 5 yıl | 60.000 TL | 77.400 TL |
| 10 yıl | 120.000 TL | 204.800 TL |
Tablodan çıkarılacak ders, sürenin uzamasıyla farkın açılmasıdır. Bunun gerçekleşeceği anlamına gelmez.
Aylık yatırım alışkanlığının önemi
Tutarın büyüklüğünden çok devamlılığı önemlidir. Düzenli yatırım, piyasa haberlerine göre karar verme eğilimini de zayıflatır.
Küçük Sermayeyle Yatırım Yaparken Sık Yapılan Hatalar
- Hızlı zengin olma beklentisi: Gerçekçi olmayan hedefler, gereksiz risk almayı doğurur.
- Tüm parayı tek hisseye yatırmak: Tek bir olumsuzluk tüm sermayeyi etkiler.
- Sosyal medya tüyolarını araştırmadan takip etmek: Paylaşanın çıkarı ve bilgisi doğrulanmadan hareket etmek risklidir.
- Sürekli al-sat yapmak: Hem maliyeti artırır hem duygusal karar almayı besler.
- Komisyon ve işlem maliyetlerini görmezden gelmek: Küçük tutarlarda maliyetin toplama oranı büyük olabilir.
- Kısa vadeli fiyat hareketlerine aşırı odaklanmak: Uzun vadeli planı gölgeler.
- Düşüşte plansız panik satışı yapmak: Geçici bir değer kaybını kalıcı bir zarara çevirebilir.
- Geçmiş performansı geleceğin garantisi sanmak: Geçmiş getiri, gelecek için güvence değildir.
Küçük Sermayeli Yatırımcı İçin Basit Portföy Takip Sistemi
Takip, sık sık fiyat bakmak değil, belirli aralıklarla sistemli kontrol yapmaktır. Ayda bir aşağıdaki listeyi gözden geçirebilirsiniz:
- Portföy dağılımı değişti mi?
- Yatırım hedefim değişti mi?
- Risk seviyem hâlâ uygun mu?
- Düzenli yatırım katkım yapıldı mı?
- Gereksiz işlem yaptım mı?
- Portföyüm tek bir varlığa fazla mı bağımlı?
Cevapları kısa bir not defterine veya tabloya yazmak, zaman içinde kendi davranış kalıplarınızı görmenizi sağlar.
Portföy Ne Zaman Yeniden Dengelenmeli?
Varlık dağılımı neden zamanla bozulur?
Varlıklar farklı hızlarda değer kazanır veya kaybeder. Başlangıçta belirlediğiniz dağılım, bir süre sonra farkında olmadan başka bir risk seviyesine kayabilir.
Yeniden dengelemenin temel mantığı
Yeniden dengeleme, portföyü başlangıçtaki hedef dağılıma geri getirmektir. Amaç getiriyi artırmak değil, riski planladığınız seviyede tutmaktır. Bunu yeni katkıları eksik kalan bileşene yönlendirerek ya da gerektiğinde ilgili bileşenden satış yaparak gerçekleştirebilirsiniz.
Belirli dönemlerde kontrol
Çoğu kişi için yılda bir ya da altı ayda bir kontrol yeterli olabilir. Bazıları da belirli bir bileşenin hedeften belirgin biçimde sapması durumunda müdahale etmeyi tercih eder. Hangisini seçtiğinizden çok, kuralı önceden belirlemeniz önemlidir.
Aşırı işlem yapmadan portföyü düzenlemek
Her küçük sapmada işlem yapmak maliyet yaratır. Küçük portföylerde yeni katkıları dengeleme aracı olarak kullanmak, işlem sayısını azaltabilir.
Küçük Sermayeyle Yatırımda Bilgi Neden Sermaye Kadar Önemlidir?
Aynı sermayeyle iki kişi çok farklı sonuçlar elde edebilir. Fark çoğunlukla risk algısı, maliyet bilinci ve davranış disiplininden gelir. Bu beceriler de bilgiyle gelişir.
Yatırım kararlarını daha bilinçli hale getirmek isteyenler için hazırladığımız Borsa Kitaplığı rehberinde yatırım, strateji ve yatırımcı psikolojisi üzerine farklı kaynakları inceleyebilirsiniz.
Küçük Sermayeyle Yatırım Yaparken Gümüş Gibi Varlıklar Portföyde Nasıl Değerlendirilebilir?
Gümüş gibi değerli metaller, hisse senetlerinden farklı dinamiklere sahip olabildikleri için portföy çeşitlendirmesi bağlamında tartışılır. Bu bir “alınmalı” değerlendirmesi değildir. Gümüşün fiyatı hem yatırım talebinden hem de sanayi kullanımından etkilenebilir ve dalgalı olabilir.
Gümüşe fiziksel olarak sahip olmak yerine, ETF (borsa yatırım fonu) aracılığıyla fiyat hareketine dolaylı maruz kalmak mümkün olabilir. ETF’lerin nasıl çalıştığını, hangi maliyetlerinin olduğunu ve hangi risklerin bulunduğunu anlamak için Gümüş Yatırımı: Gümüş ETF’leri ile Kazanç Sağlama Rehberi yazımızı inceleyebilirsiniz.
Küçük bir portföyde böyle bir bileşenin payı, toplam içindeki ağırlığı ve risk toleransınızla uyumu, kararınızdan önce değerlendirmeniz gereken noktalardır.
Küçük Sermayeli Yatırımcı İçin Uzun Vadeli Yatırım Disiplini
Hedef belirlemek
Açık bir hedef, piyasa gürültüsü karşısında pusula görevi görür.
Düzenli yatırım yapmak
Piyasa iyi ya da kötü olsun, belirlediğiniz planı sürdürmek davranışsal hataları azaltır.
Portföyü gereksiz yere değiştirmemek
Her haber, strateji değişikliği gerektirmez. Değişiklik gerekçeniz, hedefinizde veya koşullarınızda bir farklılık olmalıdır.
Risk yönetimini korumak
Piyasa iyi gittiğinde de pozisyon büyüklüğü ve çeşitlendirme kurallarınıza uyun.
Piyasa düşüşlerinde plana sadık kalmak
Düşüşler yatırım sürecinin doğal bir parçasıdır. Önceden yazılmış bir plan, o anki duygusal kararların önüne geçer.
Finansal Okuryazarlığı Geliştirmenin Önemi
Yatırım, yalnızca para ayırmak değildir. Bilanço okuma, risk ve getiri arasındaki ilişkiyi anlama, çeşitlendirme, değerleme temelleri, yatırım psikolojisi ve portföy yönetimi gibi konular birlikte bir bütün oluşturur. Bu alanlarda bilgi geliştikçe, dışarıdan gelen iddiaları sorgulamak ve kendi kararlarınızı gerekçelendirmek kolaylaşır.
E-Posta Aboneliği ile Yeni Finans İçeriklerini Takip Edin
Yatırım ve finansal okuryazarlık konularındaki yeni rehberleri takip etmek için FINANSxTR E-Posta Aboneliği sayfasından abone olabilirsiniz.
Sıkça Sorulan Sorular
Küçük sermayeyle yatırım yapılabilir mi?
Evet, teknik olarak mümkündür. Fonlar ve borsa yatırım fonları gibi araçlar düşük tutarlarla erişim sağlayabilir. Ancak küçük sermayede maliyetler, risk yönetimi ve disiplin daha belirleyici olur. Getiri garantisi yoktur; değer kaybı ihtimali her zaman vardır. Bu yüzden kaybetmeyi göze alabileceğiniz tutarla başlamak önemlidir.
Küçük yatırımcı hangi yatırım araçlarını kullanabilir?
Hisse senetleri, yatırım fonları, borsa yatırım fonları, değerli metal bazlı araçlar ve likit araçlar yaygın seçeneklerdir. Hangisinin uygun olduğu hedefe, vadeye ve risk toleransına bağlıdır. Her aracın maliyeti ve riski farklıdır; kullanmadan önce yapısını anlamak gerekir.
Küçük portföyde kaç farklı varlık bulunmalı?
Herkes için geçerli bir sayı yoktur. Önemli olan adet değil, varlıkların birbirinden ne kadar farklı davrandığıdır. Küçük portföylerde az sayıda ama farklı nitelikte ve ne işe yaradığı bilinen bileşen, takibi ve maliyeti yönetilebilir tutmaya yardımcı olabilir.
Her ay küçük miktarlarda yatırım yapmak mantıklı mıdır?
Düzenli yatırım, zamanlama kaygısını azaltır ve disiplin kazandırır. Bileşik getiri etkisinden zaman içinde yararlanmaya da imkân tanıyabilir. Ancak kazanç garantisi vermez. Tutarın bütçenizi zorlamaması ve acil durum fonunuzu etkilememesi gerekir.
Küçük sermayeyle yatırımda en büyük risk nedir?
Tek bir kesin cevap yoktur, ancak sık görülen riskler aşırı yoğunlaşma, borçla yatırım ve duygusal kararlardır. Küçük sermayede bir hata toplam birikimin büyük kısmını etkileyebilir. Bu nedenle çeşitlendirme, pozisyon büyüklüğü kontrolü ve plana bağlılık kritik önemdedir.
Küçük yatırımcı nasıl çeşitlendirme yapabilir?
Farklı varlık sınıfları (hisse, fon, değerli metal, nakit) ve farklı sektörler arasında dağılım yapılabilir. Fonlar ve BYF’ler bunu az tutarla dolaylı biçimde sağlayabilir. Yalnızca adet artırmak yerine, varlıkların farklı etkenlere bağlı olmasına dikkat etmek daha anlamlıdır.
Yatırıma başlamak için belirli bir para miktarı gerekli midir?
Genel bir alt sınır yoktur. Bazı araçlar için asgari tutarlar ve işlem maliyetleri olabilir. Başlamadan önce acil durum fonunu ayırmak, borçsuz olmak ve hedefi belirlemek, tutardan daha önemli hazırlıklardır.
Sonuç
Küçük sermayeyle portföy oluşturma, kısa sürede yüksek kazanç aramak değil; planlı birikim, uygun varlık dağılımı, risk yönetimi ve uzun vadeli disiplinle sürdürülebilir bir yatırım sistemi kurmaktır. Başlangıç tutarı tek başına belirleyici değildir. Planlama, risk kontrolü, çeşitlendirme, düzenli yatırım ve zaman faktörü sonucu çok daha fazla etkiler.
Bu yazıdaki örnekler ve hesaplamalar yalnızca eğitim amaçlıdır. Her yatırımcı kendi gelir, gider, hedef ve risk koşullarını değerlendirerek karar vermelidir.
Yatırım tavsiyesi değildir; eğitim ve bilgilendirme amaçlıdır.
Reklam
Reklam