“Gelirim var ama ay sonunda neden para kalmıyor?” Bu soru, maaşlı çalışan hemen herkesin hayatında bir noktada karşısına çıkar. Sorun çoğu zaman gelirin azlığı değil, paranın nereye gittiğinin net görülememesidir.
50/30/20 kuralı, bu noktada devreye giren basit bir bütçeleme yaklaşımıdır. Net gelirinizi üç ana kategoriye ayırarak harcamalarınızı kontrol altına almanızı ve düzenli biçimde birikim yapmanızı sağlar.
Başta bir noktayı netleştirelim: 50/30/20 kuralı tek başına bir yatırım stratejisi ya da getiri yöntemi değildir. Amacı, tasarruf ve yatırıma ayrılabilecek parayı sistematik şekilde ortaya çıkarmaktır. Yatırım kararları ise bunun ardından, kişinin kendi durumuna göre ayrıca verilir.
Reklam
Reklam
Bu yazıda şunları öğreneceksiniz:
- Gelirinizi kategorilere nasıl ayıracağınızı
- Harcama kontrolünü nasıl sağlayacağınızı
- Tasarruf oranınızı nasıl göreceğinizi
- Yatırım için düzenli bir kaynağı nasıl oluşturacağınızı
Not: Bu yazı eğitim amaçlıdır ve yatırım tavsiyesi içermez. Kararlarınızı kendi gelir, borç ve hedef durumunuza göre vermelisiniz.
50/30/20 Kuralı Nedir?
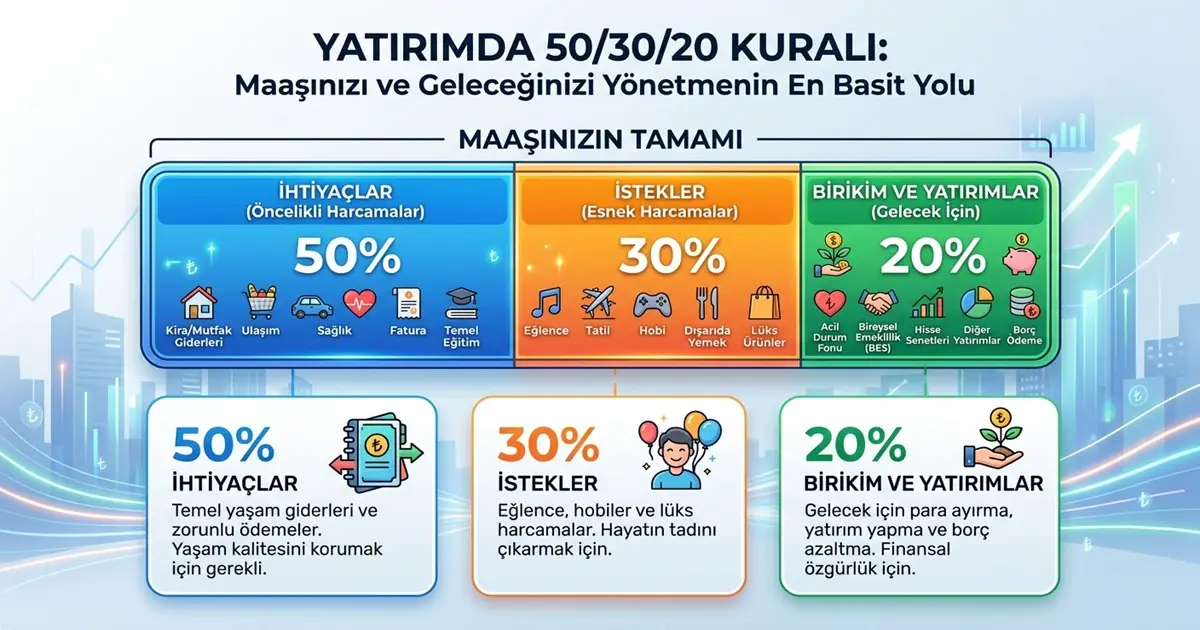
50/30/20 kuralı, vergiler ve kesintiler düşüldükten sonra elinize geçen aylık net gelirinizi üçe bölen bir bütçe çerçevesidir:
- %50 ihtiyaçlara
- %30 isteklere
- %20 tasarruf ve geleceğe
Yöntemin gücü sadeliğindedir. Karmaşık tablolara ya da yüzlerce harcama kalemine ihtiyaç duymadan, paranızın genel dağılımını tek bakışta görmenizi sağlar. Aynı yaklaşım “50 30 20 bütçe kuralı” adıyla da bilinir.
%50 İhtiyaçlar
İhtiyaçlar, yapmadığınızda yaşamınızın aksayacağı zorunlu giderlerdir. Bu grupta genellikle şunlar yer alır:
- Kira veya konut gideri (kredi taksiti, aidat)
- Faturalar (elektrik, su, doğalgaz, internet, telefon)
- Market alışverişi
- Ulaşım (toplu taşıma, akaryakıt)
- Temel sağlık giderleri
- Zorunlu borç ödemeleri (kredi kartı asgari ödemesi, kredi taksitleri)
Buradaki kritik ayrım şudur: Market alışverişi ihtiyaçtır, ancak marketten alınan hazır atıştırmalıkların fazlası isteğe yaklaşır. Benzer şekilde temel bir telefon hattı ihtiyaçtır, en üst modele geçmek ise çoğunlukla istektir.
%30 İstekler
İstekler, hayatınızı keyifli kılan ama vazgeçtiğinizde temel düzeninizi bozmayacak harcamalardır:
- Restoran ve kahve
- Tatil ve hafta sonu gezileri
- Sinema, konser gibi eğlence
- Hobiler
- Dijital abonelikler (müzik, dizi, oyun platformları)
- Zorunlu olmayan alışveriş
İsteklere pay ayırmak kuralın önemli bir yanıdır. Kendinize hiç alan bırakmayan katı bütçeler genellikle birkaç ay içinde terk edilir. Bu yüzden %30’luk dilim bir “suçluluk payı” değil, bütçeyi sürdürülebilir kılan bir denge unsurudur.
%20 Tasarruf ve Gelecek
Bu bölüm, makalenin yatırım açısından en önemli noktasıdır. %20’lik dilim şu amaçlara ayrılabilir:
- Acil durum fonu
- Borç azaltma
- Uzun vadeli birikim
- Yatırım
- Emeklilik amaçlı birikim
Önemli nüans: %20’nin tamamı otomatik olarak hisse senedine, fona ya da başka bir yatırım aracına gitmek zorunda değildir. Acil durum fonunuz yoksa ya da yüksek maliyetli borcunuz varsa, bu paranın önce bu alanlara yönelmesi çoğu zaman daha sağlıklıdır. Öncelikler kişiden kişiye değişir.
50/30/20 Kuralı Yatırımla Nasıl Birleştirilir?
Kuralın yatırımla bağlantısı şöyle kurulur:
- %50 ihtiyaçlar → yaşam giderleri
- %30 istekler → yaşam tarzı harcamaları
- %20 → acil durum fonu + tasarruf + yatırım
Yani kural size yatırım yapmayı değil, yatırım yapabileceğiniz parayı öğretir. Bu para bir kez ortaya çıktıktan sonra, onu nereye yönlendireceğiniz kişisel durumunuza bağlıdır. Tipik bir sıralama şöyle olabilir: önce acil durum fonu, sonra yüksek maliyetli borçlar, ardından uzun vadeli birikim ve yatırım.
Acil Durum Fonu Oluşmadan Yatırıma Başlanmalı mı?
Kısa cevap: Çoğu durumda önce küçük de olsa bir acil durum fonu oluşturmak daha sağlıklıdır.
Acil durum fonu, işten çıkarılma, ani sağlık gideri ya da beklenmedik bir tamirat gibi durumlarda kullanacağınız nakit rezervdir. Bu fon yoksa ve beklenmedik bir masraf çıkarsa, yatırımlarınızı zararına bozmak ya da borçlanmak zorunda kalabilirsiniz.
Yaygın bir kural olarak acil durum fonu için birkaç aylık zorunlu giderinizi karşılayacak bir hedef belirlenir. Bu hedefin ne kadar olacağı iş güvenceniz, bakmakla yükümlü olduğunuz kişiler ve gelirinizin düzenliliğine göre değişir. Fonu tek seferde oluşturmanız gerekmez. Her ay %20’nin bir kısmını bu amaca ayırarak kademeli ilerleyebilirsiniz.
Acil durum fonunun hemen erişilebilir ve değeri kolay dalgalanmayan bir yerde tutulması önerilir. Amaç burada getiri kovalamak değil, ihtiyaç anında parayı kaybetmeden kullanabilmektir.
Reklam
Reklam
Borcu Olanlar 50/30/20 Kuralını Nasıl Uygulayabilir?
Borcunuz varsa kuralı değiştirmeden uygulamak yerine %20’yi önceliklendirmek gerekir.
Kredi kartı borçları ve yüksek faizli tüketici kredileri gibi maliyeti yüksek borçlar, genellikle yatırımdan elde edilmesi beklenen getiriden daha hızlı büyüyebilir. Yatırım getirisi ise belirsizdir, borcun maliyeti kesindir. Bu nedenle yüksek maliyetli borcunuz varsa, %20’lik payın önemli bir kısmını borç azaltmaya yönlendirmek mantıklı olabilir.
Bir yaklaşım şöyle olabilir:
- Zorunlu borç ödemelerini %50’lik ihtiyaç bölümünde tutun.
- %20’nin büyük kısmını en yüksek maliyetli borca ekstra ödeme olarak ayırın.
- Küçük bir kısmı acil durum fonu için kenara koyun.
- Yüksek maliyetli borç bitince payı yatırıma kaydırın.
Yatırıma Ayrılan Para Nasıl Değerlendirilebilir?
Yatırıma ayırdığınız tutarı değerlendirmek için genel araç kategorilerini bilmek faydalıdır. Bu bir ürün önerisi değil, bir harita niteliğindedir:
- Hisse senetleri: Şirketlerin ortaklık paylarıdır. Uzun vadede yüksek getiri potansiyeli taşıyabilir, ancak kısa vadede sert dalgalanabilir.
- Yatırım fonları: Birçok yatırımcının parasının bir yönetici tarafından çeşitli varlıklarda toplanmasıdır. Tek bir varlığa bağımlılığı azaltabilir.
- Tahvil/bono gibi sabit getirili araçlar: Bir kuruma ya da devlete borç verme mantığıyla çalışır. Genellikle hisse senetlerine göre daha öngörülebilirdir, ama bu her zaman risksiz olduğu anlamına gelmez.
- Altın ve diğer varlıklar: Değer saklama amacıyla tercih edilebilir, fiyatı ise dönem dönem değişebilir.
Burada iki kavram belirleyicidir:
- Risk profili: Değer kaybını ne kadar kaldırabileceğiniz ve buna psikolojik olarak ne kadar dayanabildiğiniz.
- Yatırım süresi (vade): Paraya ne zaman ihtiyaç duyacağınız. Birkaç yıl içinde kullanacağınız para ile yirmi yıl sonrası için ayırdığınız para aynı araçlara yönelmemelidir.
Maaşınız 30.000 TL ise 50/30/20 Kuralı Nasıl Uygulanır?
Kuralı somutlaştırmak için net maaşın 30.000 TL olduğunu varsayalım. (Rakamlar yalnızca hesaplamayı göstermek içindir. Kendi gelirinizi aynı oranlarla yeniden hesaplayabilirsiniz.)
| Kategori | Oran | Tutar |
|---|---|---|
| İhtiyaçlar | %50 | 15.000 TL |
| İstekler | %30 | 9.000 TL |
| Tasarruf/Yatırım | %20 | 6.000 TL |
| Toplam | %100 | 30.000 TL |
Hesaplama basittir: 30.000 × 0,50 = 15.000; 30.000 × 0,30 = 9.000; 30.000 × 0,20 = 6.000.
Şimdi en çok karıştırılan noktaya gelelim. 6.000 TL’nin tamamının yatırım olması gerekmez. Örnek bir dağılım şöyle olabilir:
- 2.000 TL acil durum fonu
- 1.000 TL borç azaltma
- 3.000 TL yatırım
Toplam: 2.000 + 1.000 + 3.000 = 6.000 TL.
Acil durum fonu hedefinize ulaştığında o 2.000 TL’yi yatırıma ya da borç azaltmaya kaydırabilirsiniz. Borç bittiğinde 1.000 TL de yatırım payına eklenir. Böylece tasarruf oranınız sabit kalırken yatırıma giden tutar zamanla büyür.
Geliriniz 50/30/20 Kuralına Uymuyorsa Ne Yapmalısınız?
Gerçek hayat, tablolardaki kadar düzenli değildir. Temel mesaj şudur: 50/30/20 katı bir yasa değil, bütçeyi düzenlemek için kullanılan bir başlangıç çerçevesidir. Oranlar size uymuyorsa çerçeveyi atmak yerine uyarlayın.
Kiranız Çok Yüksekse
Büyük şehirlerde kira tek başına gelirin yarısına yaklaşabilir. Bu durumda ihtiyaçlar %60 ya da daha fazla olabilir. Örneğin 30.000 TL gelirde 60/25/15 dağılımı şöyle görünür: 18.000 TL ihtiyaç, 7.500 TL istek, 4.500 TL tasarruf. Önemli olan oranların tam tutması değil, tasarruf payını sıfıra düşürmemektir. Uzun vadede daha uygun bir konut çözümü, ek gelir ya da ev arkadaşlığı gibi seçenekleri de değerlendirebilirsiniz.
Geliriniz Düşükse
Gelir düşükken ihtiyaçlar payı kaçınılmaz olarak büyür. Böyle durumlarda önce zorunlu giderleri karşılamak ve istekleri kısmak gerekir. Tasarruf oranı küçük olsa bile, örneğin %5, düzenli olması rakamından daha değerlidir. Gelir arttıkça bu oranı kademeli yükseltebilirsiniz.
Değişken Gelire Sahipseniz
Serbest çalışanlar, komisyonla çalışanlar ve mevsimlik gelir elde edenler için aylık gelir dalgalanır. Bu durumda şunları deneyebilirsiniz:
- Bütçeyi son 6-12 ayın en düşük ya da ortalama gelirine göre kurun.
- Yüksek gelirli ayların fazlasını ayrı bir “tamponda” biriktirin.
- Acil durum fonu hedefini sabit maaşlılara göre daha yüksek tutun.
Borç Ödemeleriniz Fazlaysa
Borç ödemeleri ihtiyaç bölümünü şişiriyorsa önce borç yapısını gözden geçirin. Mümkünse yüksek maliyetli borçları daha uygun koşullarla yeniden yapılandırmayı, gereksiz kredi kartı kullanımını azaltmayı düşünün. Bu dönemde %20’lik hedef geçici olarak düşebilir. Borç yükü azaldıkça oranı geri yükseltirsiniz.
Aileniz veya Çocuklarınız Varsa
Çocuk giderleri, eğitim ve sağlık masrafları ihtiyaç payını artırır. Aile bütçesinde tüm üyelerin ortak hedeflerini görmek ve giderleri birlikte planlamak faydalıdır. Bu durumda tek kişilik bir örnek yerine hanenin toplam net gelirini ve toplam giderini baz almak daha gerçekçi sonuç verir.
50/30/20 Kuralının Avantajları
- Uygulaması kolaydır. Üç kategori, üç oran.
- Harcamalara sınır koymayı kolaylaştırır. Özellikle “istek” kalemlerinde net bir tavan oluşturur.
- Tasarrufu otomatik bir alışkanlığa dönüştürebilir. Maaş yattığında payınızı ilk iş ayırırsanız, harcamadan önce biriktirmiş olursunuz.
- Yatırım için düzenli kaynak oluşturabilir. Her ay tekrarlanan bir tasarruf, uzun vadeli yatırım alışkanlığının temelidir.
- Finansal hedefleri görünür hale getirir. Paranızın nereye gittiğini bilmek, karar vermeyi kolaylaştırır.
50/30/20 Kuralının Dezavantajları ve Sınırları
Bir yöntemin sınırlarını bilmek, onu doğru kullanmanın parçasıdır.
- Her gelir seviyesine aynı şekilde uygulanamayabilir. Düşük gelirde %50 ihtiyaç payı gerçekçi olmayabilir, çok yüksek gelirde ise %30 istek payı gereğinden fazla olabilir.
- Yüksek konut maliyetleri %50’nin altında kalmayı zorlaştırabilir.
- Borç yükü yüksek kişiler için %20 tasarruf hedefi gerçekçi olmayabilir.
- Kişisel hedefler ve yaşam koşulları farklıdır. Erken emeklilik isteyen biriyle kısa vadeli bir hedefi olan kişi aynı dağılımı kullanmak zorunda değildir.
- Enflasyon ve gelir değişimleri, bütçenin düzenli olarak gözden geçirilmesini gerektirir. Bir kez kurulup unutulan bütçe zamanla geçerliliğini yitirir.
50/30/20 Kuralını Kişisel Bir Yatırım Planına Dönüştürme
Kuralı yatırıma bağlayan adımlar aşağıdaki zincirde toplanır: bütçe → tasarruf → yatırım → portföy.
1. Aylık Net Gelirinizi Hesaplayın
Brüt maaşı değil, vergi ve kesintiler sonrası hesabınıza geçen tutarı esas alın. Düzenli ek gelirleriniz varsa ekleyin, ancak düzensiz olanları temkinli değerlendirin.
2. Sabit ve Değişken Giderlerinizi Ayırın
Kira, aidat ve kredi taksiti gibi sabit giderler her ay aynıdır. Market, ulaşım ve eğlence gibi değişken giderler ise esnektir. Kısma potansiyeli genellikle değişken giderlerdedir.
3. Gereksiz Harcamaları Tespit Edin
Son üç ayın banka ve kredi kartı ekstrelerine bakın. Kullanmadığınız abonelikler, alışkanlık haline gelmiş küçük harcamalar ve ani alışverişler çoğu zaman şaşırtıcı bir toplam oluşturur. Buradan kazandığınız alan %20’lik payı besler.
4. Acil Durum Birikimini Planlayın
Hedef tutarı belirleyin, aylık katkıyı %20’nin içinden ayırın ve bu tutarı günlük harcama hesabınızdan ayrı tutun.
5. Yatırım İçin Otomatik Bir Pay Belirleyin
Maaş gününde otomatik talimat vermek, “ay sonunda artarsa yatırım yaparım” yaklaşımından çok daha etkilidir. Çünkü artan para nadiren gerçekten artar. Otomatik pay, iradeye bağımlılığı azaltır.
6. Portföyünüzü Risk ve Vade Açısından Değerlendirin
Ayırdığınız tutar büyüdükçe farklı araçlara nasıl dağılacağını düşünmeniz gerekir. Risk profilinizi ve paraya ne zaman ihtiyaç duyacağınızı belirleyin. Yatırım bilgisini ve uzun vadeli alışkanlığını geliştirmek isteyenler için borsa kitaplığı: borsada başarılı olmak için okunması gereken kitaplar iyi bir başlangıç noktası olabilir.
7. Bütçeyi Her Ay Gözden Geçirin
Ayda bir, 15-20 dakika ayırarak gerçek harcamalarınızı planla karşılaştırın. Gelirinizdeki, kiranızdaki veya hedeflerinizdeki değişimleri bütçeye yansıtın. Sürdürülebilir bütçe, canlı tutulan bütçedir.
50/30/20 Kuralında En Sık Yapılan Hatalar
%20’yi Her Ay Harcamak
Planlanan tasarruf payını “bu ay bir istisna” diyerek harcamak, alışkanlığı en hızlı bozan davranıştır. Payı maaş günü ayrı bir hesaba aktarmak bu riski azaltır.
İhtiyaç ve İstekleri Birbirine Karıştırmak
“Bu benim için olmazsa olmaz” duygusu her zaman ihtiyaç anlamına gelmez. Bir gideri tanımlarken “bunu yapmazsam temel yaşamım aksar mı?” sorusunu sorun.
Acil Durum Fonunu Atlamak
Doğrudan yatırıma geçmek cazip görünebilir. Ancak fon olmadan yaşanan beklenmedik bir harcama, yatırımı uygunsuz bir zamanda bozmanıza ya da borçlanmanıza yol açabilir.
Yatırım Yapmayı Ertelemek
“Biraz daha birikince başlarım” düşüncesi zaman kaybettirebilir. Yatırımda zaman, özellikle uzun vadede önemli bir faktördür. Başlamak için büyük bir tutara ihtiyacınız yoktur, ancak başlarken kendi risk profilinizi tanımanız gerekir.
Sadece Orana Odaklanıp Gerçek Hayat Koşullarını Görmezden Gelmek
Oranı tutturmak amaç değildir, araçtır. Koşullarınız değiştiğinde oranı da değiştirebilirsiniz.
Yüksek Riskli Yatırımlarla Hızlı Kazanç Aramak
Hızlı zenginleşme vaatleri ve garanti getiri iddiaları genellikle yüksek riskin işaretidir. Yatırımın getirisi garanti edilemez. Kaybetmeyi göze alamayacağınız para, yüksek riskli araçlara yönlendirilmemelidir.
Küçük Gelirle 50/30/20 Kuralı Uygulanabilir mi?
Evet, uygulanabilir. Yeter ki beklentinizi doğru kurun.
Yeni yatırımcıların sık düştüğü bir yanılgı, “önce yüksek miktarda para biriktirmeliyim” düşüncesidir. Oysa yatırım yolculuğunda tutardan önce düzenlilik ve sürdürülebilirlik önemlidir. Küçük miktarları her ay aksatmadan biriktirmek hem bütçe disiplini kazandırır hem de zamanla büyüyen bir alışkanlık oluşturur.
Geliriniz düşükse şu adımlar işe yarayabilir:
- %20 yerine %5 ya da %10 ile başlayın, gelir arttıkça yükseltin.
- Önce acil durum fonunu küçük adımlarla oluşturun.
- Yatırıma başladığınızda risk profilinize uygun, anlayabildiğiniz araçları tercih edin.
- Tutarın küçük olması, dikkatsiz karar vermeniz için bir gerekçe değildir.
Sınırlı tutarla varlık dağılımının ve risk yönetiminin nasıl kurulabileceğini merak ediyorsanız Küçük Sermayeyle Portföy Nasıl Oluşturulur? Varlık Dağılımı ve Risk Yönetimi Rehberi yazımıza göz atabilirsiniz.
50/30/20 Kuralı ile Finansal Özgürlüğe Giden Yol
Finansal özgürlük, tek bir büyük hamleyle değil, yıllar içinde tekrarlanan küçük kararlarla oluşur. 50/30/20 kuralı bu sürecin ilk basamağını, yani ne kadarını ayırabileceğinizi görünür kılar.
Gelirinizin arttığı dönemlerde yaşam tarzı harcamalarını aynı oranda artırmak yerine tasarruf ve yatırım payını yükseltmek, uzun vadede belirgin fark yaratabilir. Örneğin zam aldığınızda artışın bir bölümünü %20’lik dilime eklemek, yaşam standardınızı ani şekilde yükseltmeden birikimi büyütmenin yollarından biridir.
Ana fikir şudur: Daha fazla kazanmak kadar, kazanılan parayı sistemli şekilde yönetmek de önemlidir. Para yönetimi, kişisel bütçe planı ve yatırım alışkanlığı birlikte ilerlediğinde, finansal hedeflerinize ulaşma olasılığınız artar. Bunun garantisi yoktur, ancak bilinçli bir zemin hazırlamış olursunuz.
Sık Sorulan Sorular
50/30/20 kuralı nedir?
Net gelirin %50’sini ihtiyaçlara, %30’unu isteklere, %20’sini tasarruf ve geleceğe ayırmayı öneren bir bütçeleme yaklaşımıdır. Bir yatırım stratejisi değil, gelir dağıtım çerçevesidir.
50/30/20 kuralında %20 ne için kullanılır?
Acil durum fonu, borç azaltma, uzun vadeli birikim, yatırım ve emeklilik amaçlı birikim için kullanılabilir. Dağılım kişinin önceliklerine göre değişir.
Maaşın yüzde kaçı yatırıma ayrılmalı?
Herkes için geçerli tek bir oran yoktur. 50/30/20’de tasarruf ve gelecek payı %20’dir, yatırıma giden kısım ise acil durum fonu ve borç durumunuza göre bunun bir bölümü olabilir. Gelir, borç, hedef ve risk profilinize göre kendi oranınızı belirlemelisiniz.
50/30/20 kuralı herkese uygun mudur?
Hayır. Yüksek kira, düşük gelir veya yüksek borç gibi durumlarda oranların uyarlanması gerekebilir. Kural, katı bir formül değil, başlangıç noktasıdır.
Borcum varken 50/30/20 kuralı uygulanabilir mi?
Uygulanabilir, ancak %20’lik payın büyük kısmı çoğunlukla yüksek maliyetli borçların azaltılmasına yönlendirilir. Borç bittikçe bu pay yatırıma kaydırılabilir.
Küçük maaşla yatırım yapılabilir mi?
Evet. Önemli olan tutardan çok düzenliliktir. Önce acil durum fonunu oluşturup küçük ve düzenli katkılarla başlamak, sürdürülebilir bir alışkanlık yaratır.
50/30/20 kuralı aylık mı uygulanır?
Evet, genellikle aylık net gelir üzerinden uygulanır. Değişken geliriniz varsa bütçeyi ortalama ya da düşük gelir senaryosuna göre kurup her ay gözden geçirmeniz daha güvenlidir.
Sonuç
50/30/20 kuralı, gelirinizi üç ana kategoriye ayırarak paranızın nereye gittiğini görmenizi sağlayan, kolay uygulanabilir bir bütçeleme çerçevesidir. Bu yazıdan üç temel mesajı alabilirsiniz:
- Geliri yönetin: Net gelirinizi ihtiyaç, istek ve tasarruf olarak ayırın.
- Tasarrufu düzenleyin: %20’lik payı önce acil durum fonu ve borç gibi önceliklere, ardından yatırıma yönlendirin.
- Yatırımı sistemleştirin: Ayırdığınız tutarı risk profilinize ve vadenize uygun, düzenli bir plana bağlayın.
Unutmayın: 50/30/20, katı ve herkese uyan bir formül değildir. Amaç mükemmel oranı bulmak değil, koşullarınıza uyarlanabilen, sürdürülebilir bir finansal düzen kurmaktır. Oranlar değişebilir, ama düzenli bir bütçe ve tasarruf alışkanlığı kalıcı değer taşır.
Bu tür eğitim odaklı finans içeriklerini kaçırmak istemiyorsanız FinansxTR e-posta bültenine abone olabilirsiniz.
Bu içerik yalnızca eğitim amaçlıdır ve yatırım tavsiyesi niteliği taşımaz.
Reklam
Reklam