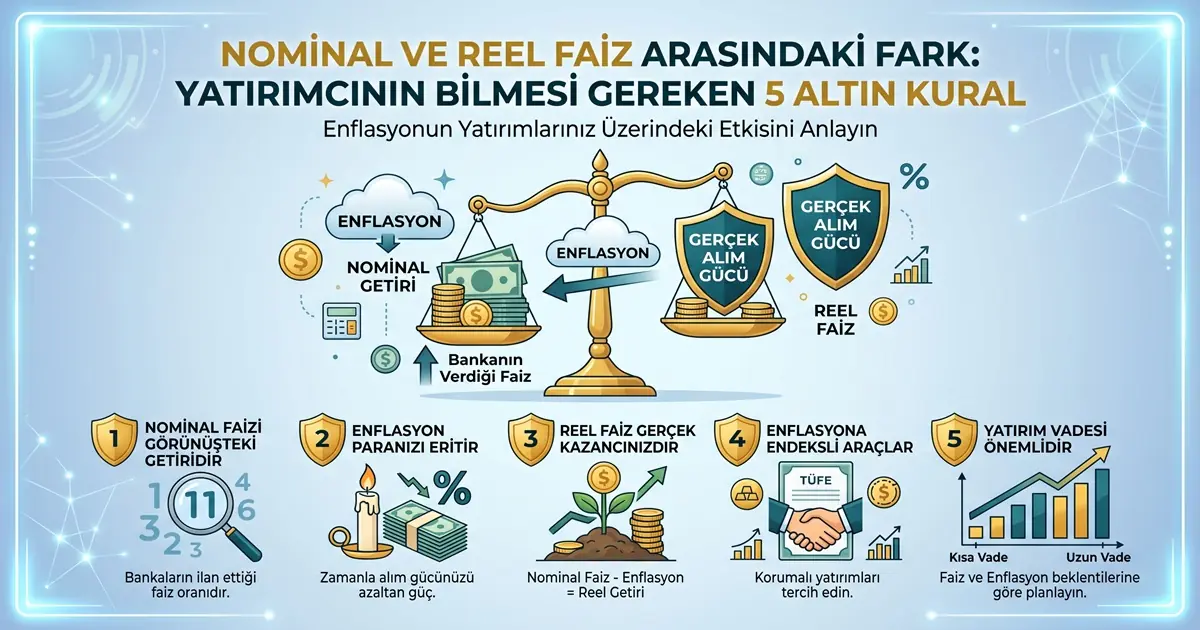
Bir finansal ürünün ilan ettiği faiz oranı, yatırımcının dikkatini ilk çeken rakamdır. Oran yükseldikçe getirinin de aynı ölçüde arttığını düşünmek doğal görünür. Ancak paranızın yıl sonunda kaç liraya ulaştığı ile o paranın yıl sonunda neyi satın alabildiği aynı soru değildir.
Bunun nedeni enflasyondur. Enflasyon, mal ve hizmet fiyatlarının genel düzeyindeki artıştır ve paranın satın alma gücünü zamanla aşındırır. Bugün 100 TL’ye alınan bir ürün sepeti, fiyatlar yıllık %30 artarsa bir yıl sonra 130 TL’ye mal olur. Hesabınızdaki para büyümüş olsa bile, aynı sepeti alacak kadar büyümemiş olabilir.
Nominal ve reel faiz arasındaki fark tam bu noktada ortaya çıkar. Nominal faiz, enflasyon hesaba katılmadan ilan edilen orandır. Reel faiz ise enflasyon düzeltildikten sonra geriye kalan, yani satın alma gücü açısından gerçek karşılığı olan orandır.
Reklam
Reklam
Bu yazıda iki kavramı tanımlayacak, reel faizin nasıl hesaplandığını sayısal örneklerle göstereceğiz ve faiz oranlarını değerlendirirken aklınızda tutmanız gereken 5 altın kuralı ele alacağız. Yazıdaki tüm rakamlar yalnızca öğretici örneklerdir; güncel ya da geçmiş herhangi bir oranı yansıtmaz.
Nominal Faiz Nedir?
Nominal faiz, enflasyonun etkisi düzeltilmeden ifade edilen faiz oranıdır. Bir mevduat hesabının, kredinin veya tahvilin üzerinde yazan “yıllık %30” gibi oran, nominal faizdir. Kısacası bu, sözleşmede veya ürün bilgisinde görünen orandır.
Nominal faiz nasıl ifade edilir?
Nominal faiz genellikle yıllık yüzde olarak belirtilir. Mevduatta bu oran paranızı bankada tuttuğunuz için size ödenen getiriyi, kredide ise borçlandığınız için bankaya ödediğiniz maliyeti gösterir. Tahvillerde ise kupon veya getiri oranı olarak karşımıza çıkar.
Nominal faiz nasıl hesaplanır?
En basit haliyle, basit faizde hesap şöyle yapılır:
Faiz tutarı = Anapara × Yıllık faiz oranı × (Gün sayısı / 365)
Faizin anaparaya eklenerek yeniden faiz getirdiği bileşik faiz uygulamalarında hesap biraz daha karmaşıktır. Ancak her iki durumda da ortaya çıkan rakam nominaldir, çünkü fiyatlardaki değişimi dikkate almaz.
Nominal faiz neden önemlidir?
Nominal faiz, farklı finansal ürünleri karşılaştırırken başlangıç noktası işlevi görür. Hangi ürünün ne kadar para ödediğini ya da ne kadara mal olduğunu bu oran üzerinden görürüz. Ancak tek başına yatırım kararı için yeterli bir ölçüt değildir, çünkü paranın alım gücüne ne olduğunu söylemez.
Basit bir nominal faiz örneği
100.000 TL’yi yıllık %30 nominal faizle bir yıl boyunca değerlendirdiğinizi varsayalım. Faiz getirisi 100.000 × 0,30 = 30.000 TL olur ve vade sonunda hesabınızda 130.000 TL bulunur. Bu hesapta enflasyon henüz devreye girmemiştir. 30.000 TL’lik kazancın gerçekte ne ifade ettiğini görmek için fiyatlardaki değişime de bakmamız gerekir.
Reel Faiz Nedir?
Reel faiz, enflasyonun etkisi dikkate alındıktan sonra kalan faiz oranıdır. Başka bir deyişle, paranızın satın alma gücünün ne kadar arttığını (ya da azaldığını) gösterir. Ekonomi yazınında bu ilişki reel getiri kavramıyla da anılır; ikisi arasındaki ince farkı sık sorulan sorular bölümünde açıklayacağız.
Reel faiz satın alma gücüyle nasıl ilişkilidir?
Bir yıl önce 10.000 TL’lik bir market sepeti aldığınızı düşünün. 100.000 TL ile bu sepetten 10 tane alabilirsiniz. Bir yıl boyunca %30 nominal faiz kazandığınızı ve fiyatların aynı sürede %20 arttığını varsayalım. Hesabınızda 130.000 TL var, sepetin fiyatı ise 12.000 TL olmuş. Artık 130.000 / 12.000 ≈ 10,83 sepet alabiliyorsunuz. Satın alma gücünüz yaklaşık %8,33 artmıştır ve bu, reel faizin ta kendisidir.
Aynı örnekte fiyatlar %30’dan fazla artsaydı, hesabınızdaki tutar büyümüş olsa da alabileceğiniz sepet sayısı azalırdı. Reel faizin sıfırın altına düştüğü bu duruma negatif reel faiz denir. Konuya 3. altın kuralda ayrıca değineceğiz.
Reel faiz yatırımcı için neden anlamlıdır?
Yatırımcı sonuçta parayı biriktirmek için değil, gelecekte bir şeyler satın alabilmek için değerlendirir. Reel faiz bu yüzden “paranız gerçekten büyüdü mü?” sorusunun cevabına nominal orandan daha yakındır. Yüksek görünen bir faiz oranı, enflasyon da yüksekse sınırlı bir reel getiri sunabilir; düşük görünen bir oran ise enflasyon daha da düşükse pozitif bir reel getiri sağlayabilir.
Nominal ve Reel Faiz Arasındaki Fark Nedir?
Temel fark şudur: Nominal faiz paranın tutarındaki artışı, reel faiz ise paranın satın alma gücündeki artışı gösterir. Aşağıdaki tablo iki kavramı yan yana koyuyor.
| Özellik | Nominal Faiz | Reel Faiz |
|---|---|---|
| Enflasyon dikkate alınır mı? | Hayır | Evet |
| Satın alma gücünü yansıtır mı? | Doğrudan yansıtmaz | Evet, asıl amacı budur |
| Yatırım değerlendirmesindeki rolü | Başlangıç verisi, ürünler arası ilk karşılaştırma | Gerçek getiri analizinin temeli |
| Kullanım amacı | İlan edilen oranı ve nakit akışını görmek | Paranın alım gücündeki değişimi ölçmek |
Günlük hayattan bir örnek düşünelim. Maaşınıza yıllık %30 zam yapıldı, ancak kira ve market harcamalarınız %35 arttı. Maaş rakamınız nominal olarak yükselmiştir, fakat aynı maaşla bir önceki yıla göre daha az şey satın alabilirsiniz. Faizde de mantık aynıdır: Rakam büyür, ama rakamın karşılığı küçülebilir.
Aradaki fark, enflasyonun ne kadar güçlü olduğuna göre açılıp kapanır. Enflasyon düşükken nominal ve reel faiz birbirine yakın seyreder. Enflasyon yükseldikçe bu makas genişler ve yalnızca nominal orana bakmak yanıltıcı hale gelir.
Reklam
Reklam
Reel Faiz Nasıl Hesaplanır?
Reel faiz hesabı için iki yaygın yöntem vardır: hızlı ama yaklaşık olan basit çıkarma yöntemi ve daha doğru sonuç veren oran yöntemi.
Basitleştirilmiş reel faiz formülü
Reel faiz ≈ Nominal faiz − Enflasyon oranı
Bu yöntem pratik bir tahmin sunar; ancak yaklaşık bir hesaplamadır. Kabaca fikir vermesi açısından işe yarar, fakat kesin sonuç vermez.
Daha doğru reel getiri yaklaşımı
Reel faiz = [(1 + nominal faiz) / (1 + enflasyon)] − 1
Bu formül, hem faizin hem de enflasyonun aynı anaparaya üst üste bindiğini hesaba katar. Bu nedenle satın alma gücündeki gerçek değişime daha yakın sonuç verir.
Sayısal örnek
Nominal faizin %40, enflasyonun %30 olduğunu varsayalım.
Basit yöntemle: %40 − %30 = %10
Daha doğru yöntemle: (1,40 / 1,30) − 1 ≈ %7,69
İki sonuç neden farklı? Çünkü 100.000 TL’nin 140.000 TL’ye çıkması, kazancınızın 40.000 TL olduğunu gösterir. Ama fiyatlar da %30 arttığı için 140.000 TL’nin bugünkü alım gücü, 130.000 TL’lik bir sepeti almaya yetecek kadardır. Aradaki 10.000 TL’lik fark, yeni fiyat seviyesinde ölçülür. Yani 10 puanlık farkın kendisi de enflasyondan etkilenir ve 1,30’a bölünerek yaklaşık %7,69’a iner.
Oranlar düştükçe iki yöntem birbirine yaklaşır. Örneğin nominal faiz %5, enflasyon %3 olduğunda basit yöntem %2 verirken hassas yöntem (1,05 / 1,03) − 1 ≈ %1,94 verir. Oranlar yükseldikçe ise aradaki fark daha belirgin hale gelir.
Yatırımcının Bilmesi Gereken 5 Altın Kural
Aşağıdaki beş kural, faiz oranlarını değerlendirirken kullanabileceğiniz genel bir düşünme çerçevesidir. Bunlar yatırım tavsiyesi değil, finansal okuryazarlığa yönelik ilkelerdir.
1. Yüksek nominal faiz her zaman yüksek reel getiri değildir
İlan edilen oranın yüksek olması, paranızın alım gücünün de aynı ölçüde artacağı anlamına gelmez. Enflasyon da yüksekse nominal getirinin büyük bir kısmı fiyat artışları tarafından karşılanır. %50 nominal faiz ile %45 enflasyon, reel olarak yaklaşık %3,45 (1,50 / 1,45 − 1) gibi mütevazı bir sonuç doğurur. Buna karşılık %8 nominal faiz ile %2 enflasyon, yaklaşık %5,88 (1,08 / 1,02 − 1) reel faiz anlamına gelir. Yani yüksek görünen oran her zaman daha yüksek reel getiri demek değildir.
2. Enflasyonu hesaba katmadan yatırım getirisi değerlendirilmemelidir
Nominal kazanç, hesabınızdaki tutarın kaç lira arttığını gösterir. Reel kazanç ise o artışın ne kadarının gerçek alım gücüne dönüştüğünü. İkisi arasındaki fark yalnızca enflasyondan ibaret değildir, ama enflasyon bu farkın en büyük belirleyicisidir. Bu yüzden bir getiriyi değerlendirirken “kaç lira kazandım?” sorusunun yanına “bu para ile ne alabiliyorum?” sorusunu da eklemek gerekir.
3. Negatif reel faiz paranın satın alma gücünü azaltabilir
Enflasyon nominal faizden yüksek olduğunda reel faiz negatif olur. Örneğin 100.000 TL ile 1.000 TL’lik üründen 100 adet alabildiğinizi varsayalım. Nominal faiz %25 ise vade sonunda 125.000 TL’niz olur. Fiyatlar %35 artıp ürün 1.350 TL olduysa, artık yalnızca 125.000 / 1.350 ≈ 92,6 adet alabilirsiniz. Reel faiz (1,25 / 1,35) − 1 ≈ −%7,41’dir.
Bu durumun iki tarafı vardır. Tasarruf sahibi açısından paranın alım gücü nominal olarak artarken reel olarak eriyebilir. Borçlu açısından ise durum farklı işleyebilir: Borcun nominal tutarı sabitken fiyatlar ve gelirler artıyorsa, borcun reel yükü hafifleyebilir. Ancak bu, borçlanmanın her koşulda avantajlı olduğu anlamına gelmez; faiz yükü ve ödeme gücü ayrıca değerlendirilmelidir.
4. Vergi, komisyon, masraf ve vade gerçek getiriyi etkiler
İlan edilen faiz genellikle brüt orandır. Vergi, komisyon ve işlem masrafları düşüldükten sonra elinize geçen tutar, yani net getiri, brüt getiriden düşüktür. Vade de sonucu değiştirir: Aynı yıllık oran, farklı vadelerde farklı toplam getiri ve farklı likidite koşulları anlamına gelebilir.
Varsayımsal bir örnek verelim. Brüt %40 faiz üzerinden %10 vergi kesildiğini düşünürsek net nominal getiri %36 olur. Enflasyon %30 ise reel getiri (1,36 / 1,30) − 1 ≈ %4,62’dir. Brüt orana dayalı %7,69’luk hesapla arasındaki fark, yalnızca ilan edilen orana bakmanın neden yetersiz kaldığını gösterir. (Buradaki vergi oranı tamamen örnek amaçlıdır; gerçek oranlar ürüne ve döneme göre değişir.)
5. Reel faiz tek başına yatırım kararı vermek için yeterli değildir
Reel faiz değerli bir göstergedir, ama tek başına karar verdirecek bir ölçüt değildir. Bir getiri oranını yorumlarken şu unsurlar da hesaba katılmalıdır:
- Risk
- Vade
- Likidite
- Vergi
- Masraflar
- Kur riski
- Alternatif yatırım araçlarının getirileri
- Yatırımcının hedefleri ve vadesi
Örneğin yüksek reel getiri sunan ama paranın uzun süre bloke kaldığı bir ürün, kısa vadeli nakit ihtiyacı olan biri için farklı anlam taşır. Her yatırımcının hedefi ve risk toleransı farklı olduğundan, aynı reel faiz oranı herkes için aynı sonucu doğurmaz.
Nominal ve Reel Faiz Yatırımcıyı Nasıl Etkiler?
Faiz ve enflasyon ilişkisi farklı varlık sınıflarını farklı mekanizmalarla etkiler. Aşağıdaki açıklamalar genel çerçeveyi anlatır; herhangi bir aracın gelecekteki performansına dair tahmin içermez.
Mevduat yatırımları
Mevduat yatırımcısı açısından nominal faiz, vade sonunda alınacak tutarı belirler. Reel faiz ise o tutarın alım gücünü. Enflasyon nominal faizin altında kaldığında mevduat sahibi pozitif reel getiri elde eder; üstünde kaldığında reel getiri negatif olabilir. Mevduatta vade ve stopaj gibi unsurlar da net sonucu etkiler.
Tahvil ve borçlanma araçları
Tahvil getirileri, piyasadaki faiz seviyeleri ve enflasyon beklentileriyle birlikte hareket eder. Genel eğilim olarak, yatırımcılar enflasyonun yükseleceğini bekliyorsa daha yüksek getiri talep eder. Faiz oranları değiştiğinde mevcut tahvillerin piyasa değeri de değişebilir. Tahvilin getirisi sabit olsa bile reel değeri enflasyona göre şekillenir.
Hisse senetleri
Faiz seviyeleri, şirketlerin borçlanma maliyetini ve gelecekteki nakit akışlarının bugünkü değerini etkileyebilir. Ayrıca yatırımcının alternatif getiri karşısındaki tercihlerini de değiştirir. Bu ilişki her zaman aynı yönde işlemez; şirketin sektörü, borçluluğu ve fiyatlama gücü gibi pek çok etken devreye girer. Bu nedenle faiz-hisse ilişkisi tek bir kurala indirgenemez.
Altın ve döviz gibi alternatif varlıklar
Reel getiri mantığı yalnızca faiz getiren ürünler için değil, farklı varlık sınıflarını karşılaştırmak için de kullanılabilir. Bir varlığın fiyat değişimini enflasyonla kıyaslayarak reel performansı hesaplamak mümkündür. Ancak hiçbir varlık sınıfı için kesin kazanç veya kayıp söylenemez; fiyatlar dönemsel olarak yükselebildiği gibi düşebilir de. Kur ve fiyat dalgalanmaları bu araçlarda ek risk oluşturur.
Faiz ve Enflasyon İlişkisi Neden Önemlidir?
Faiz ile enflasyon birbirinden bağımsız hareket etmez. Fiyatlar hızla artarken yatırımcılar, paralarının değer kaybetmesine karşılık daha yüksek getiri talep eder; bu da nominal faizlerin yükselmesine yol açabilir. Kredi ve mevduat faizlerinin belirlenmesinde bu beklenti belirleyici rol oynar.
Burada kilit nokta beklenen enflasyondur. Bir yatırım yapılırken bilinen şey geçmişte gerçekleşen enflasyondur, oysa asıl belirleyici olan vade boyunca gerçekleşecek enflasyondur. Geçmiş enflasyona bakarak hesaplanan reel faize “gerçekleşmiş reel faiz”, beklentiye dayalı olana ise “beklenen reel faiz” denir. İkisi birbirinden farklı çıkabilir; enflasyon beklenenden yüksek gerçekleşirse, başta pozitif görünen reel getiri sonradan azalabilir.
Yatırımcıların reel getiriyi takip etmesinin nedeni de budur. Nominal orana bakmak yalnızca vaadi görmektir; reel getiriye bakmak ise o vaadin fiyatlar karşısındaki karşılığını görmektir. Faizlerin yüksek seyrettiği dönemlerde borçlanan taraf için de resim değişir; bu konudaki ayrıntılar için yüksek faiz döneminde borç yönetimi yazımıza göz atabilirsiniz.
Nominal ve Reel Faiz Konusunda Sık Yapılan Hatalar
Sadece yüksek faiz oranına bakmak. İki ürünü yalnızca oran üzerinden kıyaslamak, vade, risk ve masrafları görünmez kılar. Yüksek oranlı ama uzun vadeli bir ürün, kısa vadeli bir alternatiften farklı sonuç verebilir.
Enflasyonu dikkate almamak. %30’luk bir getiri, enflasyon %35 ise reel olarak kayıp anlamına gelebilir. Rakamı fiyat düzeyinden bağımsız okumak en yaygın hatadır.
Brüt getiri ile net getiriyi karıştırmak. İlan edilen oran çoğu zaman vergi ve masraflar düşülmeden verilir. Cebe giren tutar bundan daha düşük olabilir.
Reel faizi tek başına yatırım kararının ölçütü olarak görmek. Pozitif reel faiz cazip görünse de risk, likidite ve hedefler hesaba katılmadan alınan kararlar eksik kalır.
Vergi ve masrafları göz ardı etmek. Küçük görünen komisyonlar ve kesintiler uzun vadede getiriyi anlamlı ölçüde azaltabilir.
Vade ve likiditeyi dikkate almamak. Paraya ihtiyaç duyduğunuz anda çıkış yapamamak ya da erken bozma maliyetine katlanmak, teorik getiriyi düşürür.
Nominal ve Reel Faiz Hakkında Sık Sorulan Sorular
Nominal faiz nedir?
Nominal faiz, enflasyonun etkisi düzeltilmeden ifade edilen, ürün veya sözleşmede yazan faiz oranıdır. Paranın tutarındaki artışı gösterir, satın alma gücündeki değişimi göstermez.
Reel faiz nedir?
Reel faiz, enflasyon etkisi dikkate alındıktan sonra kalan faiz oranıdır. Paranın satın alma gücünün ne kadar arttığını veya azaldığını ifade eder.
Nominal ve reel faiz arasındaki fark nedir?
Nominal faiz enflasyonu hesaba katmadan ilan edilen orandır. Reel faiz ise enflasyondan arındırılmış, satın alma gücüne dayalı gerçek orandır. İkisi arasındaki fark, enflasyonun büyüklüğüne bağlıdır.
Reel faiz nasıl hesaplanır?
Yaklaşık hesap için nominal faizden enflasyon çıkarılır. Daha doğru sonuç için [(1 + nominal faiz) / (1 + enflasyon)] − 1 formülü kullanılır. Örneğin %40 nominal faiz ve %30 enflasyonda reel faiz yaklaşık %7,69’dur.
Negatif reel faiz ne demektir?
Enflasyonun nominal faizden yüksek olduğu durumdur. Bu durumda paranız nominal olarak artsa bile satın alma gücü azalabilir.
Yüksek nominal faiz her zaman avantajlı mıdır?
Hayır. Yüksek nominal faiz, enflasyon da yüksekse sınırlı reel getiri sağlayabilir. Vergi, masraf, vade ve risk de değerlendirmeye dahil edilmelidir.
Reel faiz neden yatırımcı için önemlidir?
Çünkü yatırımcının asıl ilgilendiği konu, paranın gelecekteki alım gücüdür. Reel faiz, nominal rakamın arkasındaki gerçek ekonomik sonucu görmeye yardımcı olur.
Reel faiz ile reel getiri aynı şey midir?
Gündelik kullanımda çoğu zaman birbirinin yerine kullanılır, ancak ince bir fark vardır. Reel faiz genellikle enflasyondan arındırılmış faiz oranını ifade eder. Reel getiri ise bir yatırımın vergi, masraf ve fiyat değişimleri sonrasında gerçekleşen enflasyona göre düzeltilmiş toplam sonucunu anlatır.
Sonuç
Nominal faiz, görünen orandır; reel faiz ise o oranın enflasyon karşısındaki ekonomik anlamıdır. Bir ürünün yalnızca nominal faizine bakmak eksik bir değerlendirmedir. Enflasyon, vergi, masraf, vade, risk ve satın alma gücü birlikte ele alındığında daha sağlıklı bir resim ortaya çıkar.
Faiz oranlarını okurken şu sırayı izlemek yararlı bir çerçeve sunabilir:
Nominal faiz → enflasyon → vergi/masraf → net getiri → risk → vade
Bu sıralama bir yatırım tavsiyesi değil, finansal analiz için genel bir düşünme çerçevesidir. Hangi aracın kimin için uygun olduğu; kişinin hedeflerine, vadesine ve risk toleransına göre değişir.
Finansal okuryazarlığınızı daha da geliştirmek isterseniz, borsada başarılı olmak için okunması gereken kitaplar listemiz iyi bir başlangıç noktası olabilir.
Bu tür eğitim içeriklerinden haberdar olmak için Finansxtr e-posta aboneliği ile yeni yazılarımızı doğrudan gelen kutunuzda takip edebilirsiniz.
Reklam
Reklam