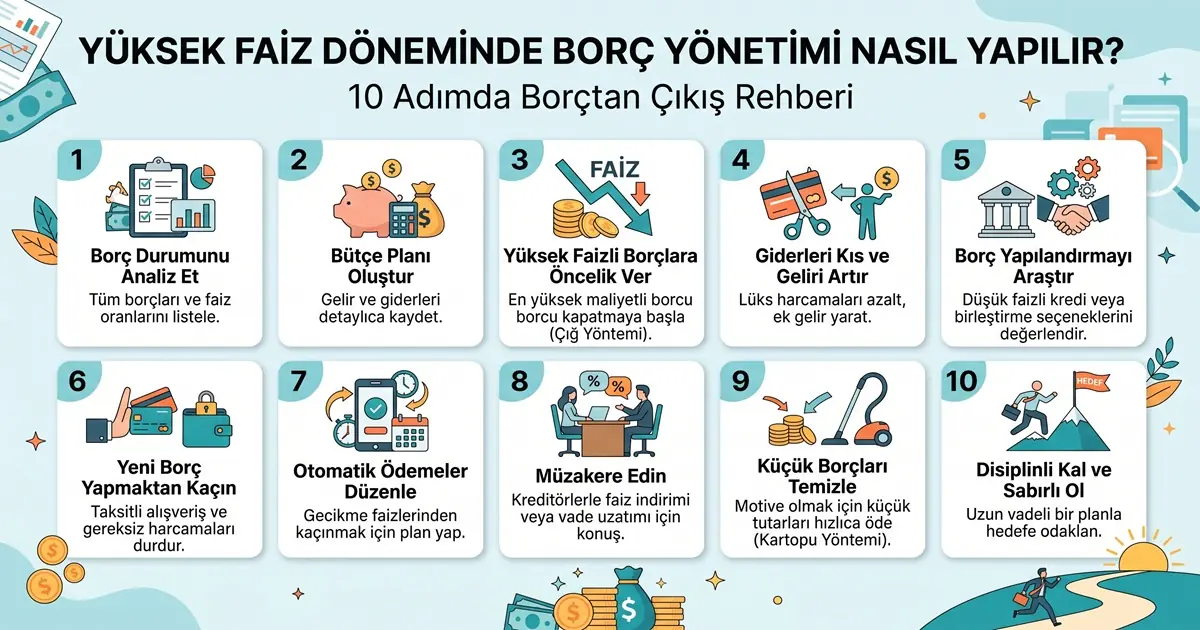
Yüksek faiz döneminde borç yönetimi, yalnızca taksitleri zamanında ödemekten ibaret değildir. Faizler yükseldiğinde aynı borç daha pahalı hale gelir. Küçük bir erteleme bile toplam geri ödemeyi belirgin biçimde artırabilir. Birden fazla kredi kartı, ihtiyaç kredisi veya taksitli alışveriş borcunuz varsa asıl sorun genellikle borcun büyüklüğünden çok, borcun görünmez olması ve düzenli bir planın bulunmamasıdır.
Bu rehberde borçlarınızı listelemeyi, maliyetlerini karşılaştırmayı, ödeme sırasını belirlemeyi, yeni borç oluşmasını önlemeyi ve nakit akışınızı korumayı adım adım ele alıyoruz. Yazının sonunda kendi borçlarınızı analiz edebileceğiniz tablolar, 10 stratejilik bir yol haritası ve uygulayabileceğiniz bir aylık plan örneği bulacaksınız.
Yüksek Faiz Döneminde Borç Yönetimi Neden Daha Önemlidir?
Faiz oranları düşük olduğunda borçlanmanın maliyeti daha yönetilebilir kalır. Faizler yükseldiğinde ise aynı tutardaki borç için daha fazla faiz ödersiniz. Bu da bütçenizden borca ayrılan payı büyütür, tasarruf ve yatırım için kalan alanı daralır.
Reklam
Reklam
Faiz yükseldikçe borcun gerçek maliyeti neden artar?
Faiz, borcun kullanım bedelidir. Bakiye büyüdükçe ve faiz oranı yükseldikçe, her ay ödediğiniz faiz tutarı da artar. Ödemenizin büyük kısmı faize giderse anaparanız (borçlandığınız asıl tutar) yavaş azalır.
Basit bir örnek (tamamen kurgusaldır, güncel oranları yansıtmaz):
- Borç A: 20.000 TL kredi kartı bakiyesi, aylık %4 faiz → 20.000 × 0,04 = 800 TL aylık faiz
- Borç B: 60.000 TL ihtiyaç kredisi bakiyesi, aylık %2 faiz → 60.000 × 0,02 = 1.200 TL aylık faiz
Borç A’nın oranı iki kat yüksek olsa da, Borç B bu ay daha fazla faiz yazdırıyor. Bu nedenle borçlara bakarken yalnızca faiz oranına değil, bakiye, vade ve toplam maliyete birlikte bakmak gerekir.
Aylık taksit ile toplam borç maliyeti arasındaki fark
Düşük aylık taksit rahatlatıcı görünür, ancak vade uzadıkça ödediğiniz toplam faiz artar. Aylık taksit “bu ay ne kadar ödeyeceğinizi”, toplam geri ödeme ise “borcun size gerçekte ne kadara mal olacağını” gösterir. Karar verirken ikisine birlikte bakmalısınız.
Yüksek faiz döneminde borcu ertelemenin maliyeti
Ödenmeyen veya yalnızca asgari tutarı ödenen borç, faiz işleyerek büyür. Aynı 20.000 TL’lik bakiyeye aylık %4 faiz işlediğini ve üç ay boyunca hiç ödeme yapılmadığını varsayalım (aylık bileşik hesap):
- 20.000 × 1,04 × 1,04 × 1,04 ≈ 22.497 TL
- Üç ayda oluşan ek yük: yaklaşık 2.497 TL
Gerçek ürünlerde gecikme faizi, vergiler ve masraflar sonucu değiştirir. Örneğin amacı, ertelemenin maliyetini görünür kılmaktır.
Borç ile nakit akışı arasındaki ilişki
Nakit akışı, belirli bir dönemde hesabınıza giren ve çıkan para hareketidir. Borç taksitleri gelirinizin büyük kısmını alıyorsa beklenmedik bir gider (sağlık, tamirat, iş kaybı) sizi yeniden borçlanmaya itebilir. Bu yüzden borç yönetimi, hem borcun maliyetini hem de nakit akışınızın dayanıklılığını birlikte ele almalıdır.
Borç Yönetimine Başlamadan Önce Finansal Durumunuzu Hesaplayın
Plan yapmadan önce mevcut durumu net görmeniz gerekir. Bu bölümde dört hesap yapacaksınız.
Tüm borçları tek tabloda toplayın
Kredi kartları, ihtiyaç/taşıt/konut kredileri, mağaza taksitleri, açık hesap ve kişisel borçlar dahil her şeyi yazın. Örnek tablo (kurgusal rakamlar):
| Borç | Kalan Anapara | Faiz/Maliyet | Aylık Taksit | Kalan Vade |
|---|---|---|---|---|
| Kredi kartı | 20.000 TL | Aylık %4 | 3.000 TL (asgari) | Belirsiz |
| İhtiyaç kredisi | 60.000 TL | Aylık %2 | 4.000 TL | 18 ay |
| Mağaza taksiti | 12.000 TL | Faizsiz varsayım | 3.000 TL | 4 ay |
| Toplam | 92.000 TL | 10.000 TL |
Faiz/Maliyet sütununa yalnızca faiz oranını değil, varsa dosya masrafı, sigorta ve komisyonları da not edin.
Toplam aylık borç ödeme yükünü hesaplayın
Tablodaki aylık taksitleri toplayın. Bu tutara borç servisi denir. Örnekte aylık borç servisi 10.000 TL’dir.
Gelir-gider dengesini çıkarın
Son üç ayın banka ekstrelerine ve kart harcamalarına bakarak giderlerinizi üç gruba ayırın:
- Sabit giderler: kira, aidat, fatura, ulaşım
- Değişken giderler: market, yeme-içme, giyim
- Borç ödemeleri: tüm taksitler
Ardından net gelirinizden bu giderleri çıkarın. Kalan tutar, borca ek ödeme yapabileceğiniz alanı gösterir. Eksi çıkıyorsa öncelik, bütçe açığını kapatmak olmalıdır.
Borç/gelir oranını takip edin
Aylık borç servisinizi net gelire bölerek oranınızı bulun. Örneğin 10.000 TL borç servisi ve 40.000 TL net gelir için oran %25’tir. Herkes için geçerli tek bir “güvenli oran” yoktur. Sabit giderleriniz, gelirinizin istikrarı ve bakmakla yükümlü olduğunuz kişiler oranın ne anlama geldiğini değiştirir. Önemli olan oranın zaman içinde düşüp düşmediğini izlemektir.
Yüksek Faiz Döneminde Borç Yönetimi İçin 10 Strateji
1. Önce tüm borçlarınızı görünür hale getirin
Yukarıdaki tabloyu oluşturmak ilk stratejidir. Tablonun yanına ödeme günlerini de ekleyin. Gecikmeler hem ek faiz hem de kayıt sorunları doğurabilir. Tabloyu ayda bir güncelleyin.
Reklam
Reklam
2. Yüksek maliyetli borçları önceliklendirin
Borç çığı (avalanche) yönteminde tüm borçlara asgari tutarı ödersiniz, ek ödemeyi ise en yüksek faiz/maliyetli borca yönlendirirsiniz. O borç kapanınca, serbest kalan tutar sıradaki en pahalı borca gider. Amaç, toplam faiz yükünü azaltmaktır. Karşılaştırmalı detayı aşağıdaki bölümde bulabilirsiniz.
3. Borç kartopu yöntemini değerlendirin
Borç kartopu (snowball) yönteminde ek ödeme, faizine bakılmaksızın en küçük bakiyeli borca gider. Küçük borçlar hızlı kapandığı için “ilerliyorum” hissi doğar. Bu his, planı sürdürmenizi kolaylaştırabilir. Matematiksel olarak daha pahalı olabilir, ancak plana bağlı kalmak da bir maliyet unsurudur. İki yöntemi birlikte değerlendirmek için ilgili bölüme bakın.
4. Yeni borç oluşmasını engelleyin
Kovadaki delik kapanmadan suyu boşaltmak zordur. Yeni borç oluşmasını azaltmak için:
- Kredi kartı kullanımınızı belirli bir aylık tutarla sınırlayın.
- Taksitli harcamaları azaltın. Her taksit, gelecekteki gelirinizden bir pay alır.
- Harcamaları ihtiyaç ve istek olarak ayırın. Büyük alımlar için 48 saat bekleme kuralı koyabilirsiniz.
- Mümkünse kartla yapılan harcamaları ay sonunda tamamen ödeyebileceğiniz kadarla sınırlayın.
5. Aylık bütçede borç ödeme payını artırın
Borca ek ödeme yapabilmek için bütçede alan açmalısınız:
- Sabit giderler: Kira dışında sözleşmeleri, sigorta ve iletişim paketlerini gözden geçirin.
- Değişken giderler: Market ve dışarıda yemek harcamalarına aylık üst sınır koyun.
- Gereksiz abonelikler: Kullanmadığınız dijital abonelikleri iptal edin.
- Harcama sızıntıları: Fark etmeden yapılan küçük ve sık harcamaları ekstrede işaretleyin.
Kesintiler sürdürülebilir olmalıdır. Aşırı kısıtlayıcı bir bütçe genellikle birkaç ay sonra bozulur.
6. Acil durum fonunu tamamen tüketmeyin
Bütün nakdi borca yatırmak cazip görünür, fakat beklenmedik bir gider çıktığında yeniden borçlanmanız gerekebilir. Bu, döngüyü baştan başlatır. Pek çok kişi için makul yaklaşım, borç ödemesine paralel olarak küçük ama erişilebilir bir nakit rezervi tutmaktır. Rezervin büyüklüğü işiniz, gelir istikrarınız ve ailenizdeki sorumluluklara göre değişir.
7. Borç yapılandırma seçeneklerini toplam maliyet üzerinden karşılaştırın
Yapılandırma, mevcut borcun vade, taksit veya faiz koşullarının yeniden düzenlenmesidir. Aylık yükü azaltabilir, ancak her zaman avantajlı değildir. Yalnızca yeni faiz oranına değil şu kalemlere bakın: yeni vade, toplam geri ödeme, dosya ve işlem masrafları, sigorta ve diğer ücretler, aylık taksit, erken ödeme koşulları.
Kurgusal örnek:
| Mevcut Durum | Yapılandırma Teklifi | |
|---|---|---|
| Aylık taksit | 4.000 TL | 3.000 TL |
| Vade | 18 ay | 36 ay |
| Toplam taksit ödemesi | 4.000 × 18 = 72.000 TL | 3.000 × 36 = 108.000 TL |
| Dosya masrafı + sigorta | 0 TL | 3.000 TL |
| Toplam geri ödeme | 72.000 TL | 111.000 TL |
Aylık taksit 1.000 TL azalıyor, ancak toplam geri ödeme 39.000 TL artıyor. Nakit akışınız sıkışıksa bu fark bilinçli bir tercih olabilir. Ancak bunu “kazanç” değil, vade uzatmanın bedeli olarak görmek gerekir. Teklifi imzalamadan önce erken kapatma koşullarını ve ek ücretleri yazılı olarak isteyin.
8. Ek gelirleri borç azaltma planına yönlendirin
Ek gelir, borç kapatma süresini kısaltmanın en etkili yollarından biridir. Serbest işler, ek mesai, kullanmadığınız eşyaların satışı ve yan gelirler bunlara örnektir. Kritik nokta, bu gelirin harcama alışkanlığına karışmadan baştan borç ödemesine ayrılmasıdır. Ek gelir gelince yaşam standardını yükseltmek, planın etkisini siler.
9. Borç vadesi ile gelir yapısını eşleştirin
Gelirinizin yapısı, borcun yapısıyla uyumlu olmalıdır:
- Maaşlı ve sabit gelirliyseniz: Sabit taksitli borçlar öngörülebilirlik sağlar.
- Gelirleriniz dalgalıysa (serbest çalışan, komisyonlu satış vb.): Yüksek taksitli, kısa vadeli borçlar gelirin düştüğü aylarda sıkıntı yaratabilir.
- Kısa vadeli borçla uzun vadeli hedefleri (ev, araç) finanse etmek, nakit akışını zorlar.
- Faiz türü: Değişken faizli borçlarda faizlerin yükselmesi taksiti veya toplam maliyeti artırabilir. Sabit faizde ise faizler düşse bile oran değişmez.
10. Borçlar azaldıkça yatırım planını yeniden oluşturun
“Borç varken yatırım yapılmaz” ya da “her zaman yatırım yapın” gibi mutlak kurallar yoktur. Karar; borcun maliyeti, acil durum fonu, nakit akışı ve yatırımın risk/getiri özellikleri birlikte değerlendirilerek verilir. Borçlarınız azaldıkça bütçenizde açılan alanı, kendi risk toleransınıza uygun bir tasarruf ve yatırım planına yavaş yavaş yönlendirebilirsiniz.
Borç Çığı ve Borç Kartopu Yöntemi Nedir?
İkisi de birden fazla borcu olan kişiler için ödeme sırası belirleme yöntemidir. Ortak nokta, tüm borçlara asgari ödemenin yapılması ve ek tutarın tek bir hedef borca yönlendirilmesidir.
| Özellik | Borç Çığı | Borç Kartopu |
|---|---|---|
| Öncelik | En yüksek faiz/maliyet | En küçük bakiye |
| Temel amaç | Faiz maliyetini azaltmak | Hızlı psikolojik ilerleme |
| İlk hedef | En pahalı borç | En küçük borç |
| Motivasyon | Matematiksel ilerleme | Hızlı borç kapatma hissi |
| Olası dezavantaj | İlk borcun kapanması uzun sürebilir | Toplam faiz daha yüksek kalabilir |
Örnekle karşılaştırma
Yukarıdaki kurgusal tabloyu kullanalım ve bütçeden her ay 5.000 TL ek ödeme ayrılabildiğini varsayalım.
Borç çığı: Ek 5.000 TL, aylık %4 faizli kredi kartı borcuna gider. Bu tutar bakiyeyi azalttığı için sonraki ay yaklaşık 5.000 × 0,04 = 200 TL daha az faiz yazılır.
Borç kartopu: Ek 5.000 TL, en küçük bakiyeli mağaza taksitine (12.000 TL) gider. Bu borç faizsiz varsayıldığı için faiz tasarrufu yoktur. Ancak aylık 3.000 TL taksit + 5.000 TL ek ödemeyle 8.000 TL/ay ödendiğinden borç yaklaşık 2 ayda kapanır ve bu 3.000 TL’lik taksit serbest kalır.
Sonuç: Çığ yöntemi ilk ayda daha fazla faiz tasarrufu sağlar, kartopu ise erken bir “borç kapandı” başarısı ve serbest kalan nakit akışı getirir. Hangisinin daha iyi olduğu, borçlarınızın faiz farkına ve plana bağlı kalma alışkanlığınıza göre değişir.
Bazı kişiler karma bir yaklaşım da izler: Çok küçük ve hızlı kapanabilen borçları önce kapatır, ardından çığ yöntemine geçerler.
Borç Kapatmak mı, Birikim Yapmak mı?
Borcun maliyeti nasıl hesaplanır?
Borcun maliyeti yalnızca faiz oranı değildir. Faize dosya masrafı, sigorta ve komisyonlar da eklenir. Kredi sözleşmelerinde belirtilen yıllık maliyet oranı, bu kalemleri bir arada gösterdiği için karşılaştırma yaparken daha sağlıklı bir ölçüdür.
Birikimin net getirisi neden önemlidir?
Bir tasarruf veya yatırım aracının getirisi görünen orandan farklı olabilir. Vergi kesintileri, işlem maliyetleri, enflasyonun etkisi ve fiyat dalgalanması bunları değiştirir. Borcun maliyeti bilinen bir yüktür, birikimin getirisi ise çoğu zaman belirsizdir. Borcun maliyeti, birikimin net ve makul beklenen getirisinden belirgin biçimde yüksekse, ek tutarı borca yönlendirmek matematiksel olarak daha anlamlı olabilir. Bu bir kural değil, düşünme çerçevesidir.
Likidite ihtiyacı neden göz ardı edilmemeli?
Likidite, varlığınıza kısa sürede ve büyük değer kaybı olmadan nakde ulaşabilme kabiliyetidir. Borca yatırdığınız parayı geri alamazsınız. Beklenmedik bir gider çıktığında elinizde nakit yoksa yeniden yüksek maliyetli borç almak zorunda kalabilirsiniz.
Acil durum fonu ile borç ödeme arasındaki denge
Pek çok kişi için dengeli yaklaşım şudur: Önce küçük bir acil durum rezervi oluşturmak, ardından ek ödemenin büyük kısmını yüksek maliyetli borca yönlendirmek, borçlar azaldıkça rezervi büyütmek. Rezervin ve ek ödemenin oranı kişisel durumunuza göre değişir.
Yüksek Faiz Döneminde Kaçınılması Gereken Borç Yönetimi Hataları
- Sadece asgari ödemeyi yapmak: Borç yavaş azalır, faiz uzun süre işler.
- Eski borcu kapatmak için sürekli yeni borç almak: Toplam maliyeti ve masrafı artırabilir.
- Yalnızca faiz oranına bakmak: Toplam geri ödeme ve masraflar gözden kaçar.
- Acil durum nakdini tamamen tüketmek: Küçük bir sürpriz bile yeniden borçlanmaya yol açabilir.
- Gelir artmadan yaşam standardını yükseltmek: Borç ödemeye ayırdığınız alan daralır.
- Kısa vadeli borçla uzun vadeli hedefleri finanse etmek: Taksit yükü bütçeyi zorlar.
- Borç maliyetini hesaba katmadan yatırım kararı vermek: Yatırım getirisi belirsizken sabit bir faiz yükü taşıyor olabilirsiniz.
- Yapılandırmayı otomatik olarak “avantajlı” kabul etmek: Aylık taksit düşse de toplam maliyet artabilir.
Borç Yönetimi İçin Örnek Aylık Plan
Aşağıdaki plan tamamen kurgusaldır. Amacı bir öneri vermek değil, kendi rakamlarınızı yerleştireceğiniz bir çerçeve sunmaktır.
| Kalem | Aylık Tutar | Gelire Oranı |
|---|---|---|
| Aylık net gelir | 40.000 TL | %100 |
| Temel yaşam giderleri (kira, fatura, gıda, ulaşım) | 20.000 TL | %50 |
| Minimum borç ödemeleri | 10.000 TL | %25 |
| Ek borç ödemesi | 5.000 TL | %12,5 |
| Acil durum fonu katkısı | 2.000 TL | %5 |
| Esnek/beklenmedik harcamalar | 2.000 TL | %5 |
| Tasarruf/yatırım bütçesi | 1.000 TL | %2,5 |
| Toplam | 40.000 TL | %100 |
Şimdi kendi borç ödeme tablonuzu oluşturun:
| Ay | Kalan Toplam Borç | Yapılan Toplam Ödeme | Ek Ödeme Yapılan Borç | Not |
|---|---|---|---|---|
| 1 | ||||
| 2 | ||||
| 3 |
Kısa kontrol listesi:
- Tüm borçlarımı tek tabloda topladım.
- Ödeme günlerimi takvime yazdım.
- Her borcun toplam maliyetini öğrendim.
- Ek ödeme yapacağım borcu ve nedenini belirledim.
- Yeni borç için bir sınır koydum.
- Küçük de olsa nakit rezervi ayırdım.
- Planı ayda bir gözden geçireceğim.
Borç Yönetiminde Nakit Akışı Neden Önemlidir?
Borç planının en zayıf noktası çoğu zaman faiz oranı değil, nakit akışındaki kırılmadır. Nakit akışı şu unsurlarla şekillenir:
- Gelir-gider dengesi: Giderler gelirin üzerine çıkarsa açık, borçla kapatılır.
- Borç servisi: Aylık taksit toplamı, gelirin hangi kısmını aldığını gösterir.
- Beklenmedik giderler: Plana bu tür giderler için pay ayrılmazsa, plan ilk sürpriz harcamada bozulabilir.
- Likidite: Ödemelerin yapılacağı gün hesapta yeterli bakiye olmalıdır.
- Borç ödeme kapasitesi: Gelir düşerse ne olacağını önceden düşünmek gerekir.
Bu yüzden tabloyu yalnızca bir kez değil, gelirinizde veya giderlerinizde önemli bir değişiklik olduğunda yeniden gözden geçirin.
Hisse Senedi Yatırımına Geçmeden Önce Borç Yönetimi
Borçlarınız kontrol altına alındıktan sonra birçok kişi birikimlerini değerlendirmek ister. Bu noktada üç soruyu birlikte düşünmek faydalıdır: Elimdeki borcun maliyeti nedir? Acil durum fonum yeterli mi? Yatırım aracının riskini karşılayabilir miyim?
Hisse senedi piyasası fiyat dalgalanması içerir ve değer kaybı ihtimali taşır. Bu yüzden piyasanın temel işleyişini öğrenmeden başlamamak önemlidir. Borç yönetimi planınızı oluşturduktan sonra hisse senedi piyasasının temellerini öğrenmek için Hisse Senedi Nasıl Alınır? Adım Adım Başlangıç Rehberi yazımızı inceleyebilirsiniz.
Finansal Özgürlüğe Giden Yol Borç Yönetimiyle Başlar mı?
Borçsuz olmak ile finansal özgürlük aynı şey değildir. Borç yönetimi, finansal düzenin temelidir, ancak tek başına yeterli olmaz. Finansal özgürlük yolunda şu unsurlar birlikte çalışır:
- Düzenli nakit akışı: Gelirin ve giderin öngörülebilir olması.
- Tasarruf: Acil durumlar ve hedefler için ayrılan birikim.
- Yatırım: Uzun vadeli varlık oluşturma çabası.
- Risk yönetimi: Beklenmedik olaylara karşı hazırlık.
- Uzun vadeli finansal plan: Gelir, gider ve hedeflerin birlikte düşünülmesi.
Borç yönetimi ve yatırım disiplinini birlikte geliştirmek isteyen okuyucular için FINANSxTR’nin Borsa Kitaplığı rehberine de göz atabilirsiniz.
Sıkça Sorulan Sorular
Yüksek faiz döneminde hangi borç önce ödenmeli?
Genel yaklaşım, maliyeti yüksek borca öncelik vermektir. Ancak yalnızca faiz oranına değil, bakiyeye, vadeye, gecikme riskine ve nakit akışınıza da bakmalısınız. Tüm borçlarda en azından asgari ödemeyi aksatmamak önceliklidir.
Borç varken yatırım yapılır mı?
Bu, kişiden kişiye değişir. Borcun maliyeti, acil durum fonunuz, gelir istikrarınız ve yatırımın riski birlikte değerlendirilmelidir. Yatırım getirisi belirsiz, borç faizi ise bilinen bir maliyettir. Bu yüzden karar verirken ikisini dikkatle karşılaştırmak gerekir.
Borç yapılandırmak mantıklı mı?
Bazı durumlarda nakit akışını rahatlatabilir, bazı durumlarda toplam maliyeti artırır. Aylık taksitin yanında toplam geri ödemeye, masraflara ve erken kapama koşullarına bakmak gerekir.
Borç çığı ve kartopu yöntemi arasındaki fark nedir?
Çığ yönteminde ek ödeme en yüksek faizli borca, kartopunda en küçük bakiyeli borca yönlendirilir. Çığ genellikle faiz maliyetini azaltmayı, kartopu ise hızlı başarı hissiyle motivasyonu korumayı hedefler.
Kredi kartı borcu nasıl daha hızlı kapatılır?
Yeni kart harcamasını sınırlamak, bütçeden ek ödeme alanı açmak, ek gelirleri kart borcuna yönlendirmek ve asgari tutardan fazlasını ödemek süreyi kısaltır. Yapılandırma seçeneklerini toplam maliyet üzerinden karşılaştırmak da yardımcı olabilir.
Borç öderken acil durum fonu tutulmalı mı?
Çoğu durumda küçük de olsa bir nakit rezervi tutmak mantıklıdır. Bütün nakdi borca yatırmak, beklenmedik bir giderde yeniden borçlanmaya yol açabilir. Rezervin boyutu kişisel koşullara bağlıdır.
Borç kapatmak mı yoksa birikim yapmak mı?
Borcun maliyeti, birikimin net getirisi, likidite ihtiyacınız ve risk toleransınız birlikte değerlendirilmelidir. Kesin bir doğru yoktur. Birçok kişi için küçük bir rezerv ile yüksek maliyetli borcu azaltmayı birleştiren dengeli bir yaklaşım daha sürdürülebilirdir.
Sonuç: Borç Yönetimi Bir Kez Yapılan Değil, Sürekli İzlenen Bir Süreçtir
Yüksek faiz döneminde borç yönetimi, tek seferlik bir düzenleme değil, düzenli izlenmesi gereken bir süreçtir. Faiz oranı, gelir, giderler ve hedefleriniz değiştikçe planınızın da güncellenmesi gerekir. Özetle:
- Borçlarınızı listeleyin.
- Maliyetlerini karşılaştırın. Faiz oranı, toplam geri ödeme ve masrafları birlikte değerlendirin.
- Bütçe oluşturun. Gelir, gider ve borç servisinizi görün.
- Öncelik belirleyin. Çığ, kartopu veya karma yöntemlerden birini seçin.
- Yeni borcu kontrol altında tutun.
- Nakit rezervinizi koruyun.
- Düzenli takip edin. Planı ayda bir gözden geçirin.
Finansal okuryazarlık, yatırım ve piyasa analizleriyle ilgili yeni içerikleri kaçırmamak için E-Posta Aboneliğimize katılabilirsiniz.
Yasal Uyarı: Bu yazı yalnızca genel bilgilendirme ve eğitim amacıyla hazırlanmıştır. Yatırım veya kredi danışmanlığı niteliği taşımaz. Örneklerde kullanılan rakamlar kurgusaldır ve güncel oranları yansıtmaz. Kişisel finans kararları, kişinin gelir, gider, borç yapısı ve risk toleransına göre değişir. Önemli kararlardan önce yetkili bir kuruluştan profesyonel destek almanız önerilir. Sonuçlar garanti edilmez.
Reklam
Reklam